
initial-d/ml-quant-trading
initial-d/ml-quant-trading has 108 GitHub stars and 40 forks. GitHot measured 0 stars in 24 hours and +2 in 7 days. Last checked 2026-11-15 03:22 UTC. Last push 2026-11-02.
实测星标增长
- 24小时
- 0
- 7天
- +2
- 15天
- 正在收集历史
- 1个月
- 正在收集历史
各周期内的星标净变化,周期相互重叠,并非每日新增。缺失的测量保持空白。星标代表关注度,不代表软件质量。
关于
PyTorch ML quant research: 213 factors, bias correction, portfolio optimization, backtesting, and System-One/Jev-style decisions.
机器学习README.zh-CN.md
原文ml-quant-trading
Languages: English | 简体中文 | 繁體中文
机器学习增强的多因子量化交易——采用偏差修正的横截面投资组合优化方法。
arXiv:2507.07107 | Hugging Face Papers | Yimin Du,2025


先跑起来
python -m pip install mlquantx
mlquant demo
无需行情账号或 API Key。30–90 秒内,Demo 会依次运行
数据 → 因子 → 模型 → 组合 → 回测,并在 artifacts/small/ 生成可分享的
Markdown/JSON 报告。
**旧版本用户:**先运行 python -m pip install --upgrade mlquantx。
v0.4.1
将涨跌停观测在滚动因子计算前屏蔽,并从最近可交易收盘价计算跨停牌收益;
v0.4.0 已将 Demo 评估改为按时间留出的样本外区间。公开数据加载器需要
python -m pip install --upgrade 'mlquantx[data]';旧版 A 股或含停牌报告需要重跑。
这些是工程正确性改进,不是新增收益证据。
Demo 跑通后,可以继续查看 benchmark或 提交一次复现报告。 如果这个基线对你有用,点个 Star 也能帮助其他研究者找到它。
| 213 个因子 | 4 条数据路径 | 100+ 个测试 | 可复现 benchmark |
|---|---|---|---|
| Mask-aware PyTorch 张量 | Synthetic、AkShare、Baostock、yfinance | 确定性工程检查 | 查看完整基准 |
这是一个面向研究和教学的工程参考实现,不是实盘交易系统,也不构成投资建议。
Colab 在线运行 · 查看公开验证结果 · 审计六项管线不变量 · 量化 Jev 决策面 · 体验数据集与模型 · 阅读论文 · 提交一次复现报告
**参与复现:**打开零行情账号 Colab 跑一次,把自动生成的报告、 运行环境和 commit SHA 填入结构化报告表单。 成功和失败结果都欢迎;Agent、DSH 和脱敏私有评估可参加当前的 Agent Quant Benchmark Challenge。
项目概述
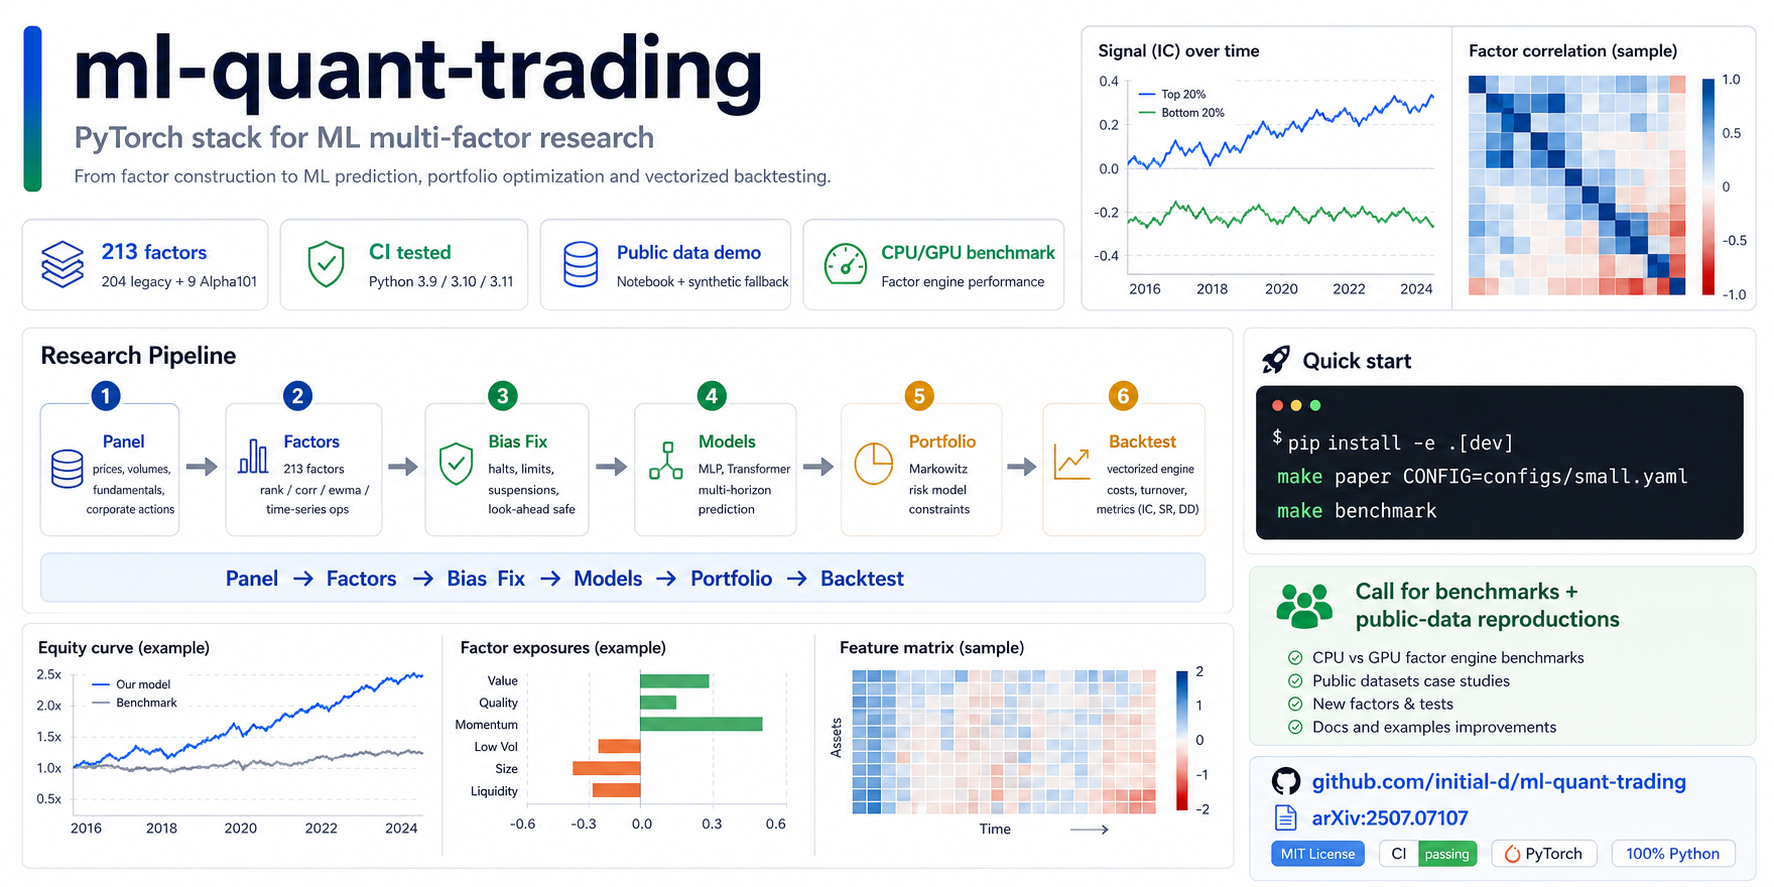
ml-quant-trading 是一个简洁、便于 fork 的端到端 A 股量化研究系统。仓库集成了张量因子引擎、213 维因子库、偏差修正、ML baseline、Markowitz 投资组合优化、向量化回测、synthetic 与公开数据演示,以及 CI、测试与 benchmark 工具,适合复现和扩展多因子量化研究。
v0.3.1 还新增了 System-One/Jev-style portfolio decision surface:不是把外部模型塞进策略 pipeline,而是把 pipeline 产出的因子、预测、mask、持仓、流动性、风险和成本封装成结构化 state,再回答 asset_action、target_weight、trade_allowed、risk_bucket 等 typed questions。它输出研究型 portfolio intent,不做券商、订单、账户或实盘执行。
快速入口
| 你的目标 | 从这里开始 | 能得到什么 |
|---|---|---|
| 先看项目能否跑通 | mlquant demo |
30–90 秒、无需行情数据的端到端冒烟测试 |
| 不安装直接体验 | Google Colab | 无需账号或行情 API 的浏览器内完整 Demo |
| 使用量化 Jev-style 决策接口 | System-One Adapter · 中文长文 | 从 pipeline artifacts 生成 decision state,并输出可评估的 portfolio intent |
| 审计实现语义 | 六项可复现管线不变量 | 确定性检查因子、mask、标签边界、执行时序与成本计算 |
| 检查可下载产物 | Hugging Face 数据集 · MLP 模型 | 由确定性 Quick Start 导出的 10 万行 synthetic 数据和 213 输入模型;不含真实或专有行情 |
| 查看真实公开数据结果 | CSI 300 验证看板 | 成本敏感性、换手率、基线与复现命令 |
| 理解研究结论边界 | Research Card | 适用范围、非目标、数据假设与已知限制 |
| 贡献一次运行结果 | 复现报告表单 | 跑 Colab、结构化提交报告并获得 README 署名 |
归档公开验证(2026-07-29)
以下数字生成于 v0.4.1 修复前,尚未用修正后的 mask-first 与停牌收益口径重新验证。 保留原始报告便于审计;不能把这些数字当作当前版本的验证结果。 10 月 17 日审计还发现 v0.4.1 及之前的 公开验证用次日可用性决定当天选股,重跑也需要包含该修复。
归档结果采用 AkShare 的当前沪深 300 公开数据,在日频 213 因子近似流程中显式计入换手和交易成本。缓冲因子组合在 7 bps 有效成本假设下得到 22.20% 年化收益、0.919 Sharpe;同区间等权基线为 17.75% 和 0.882。完整口径、成本敏感性图和复现命令见验证看板。
这些结果是公开数据上的研究近似,不是论文的精确复现,不代表样本外收益,也不构成投资建议。
社区验证与贡献
| 外部贡献 | 内容 |
|---|---|
| PR #18 | ETF 跨资产公开数据复现 |
| PR #34 | Windows/Baostock 25 只 A 股验证 |
| PR #35 | 中性化与 Baostock 稳健性修复 |
| PR #36 | 全因子族英文手册 |
| PR #42 | 支撑 CSI 300 验证的零账号 AkShare 加载器 |
| PR #47 | 澄清累计交易成本的时间口径,并补充兼容层、测试和文档 |
这些结果链接到原始 PR,便于检查环境、命令、限制和评审过程。你也可以 打开零账号 Colab,运行并提交生成的报告。 运行结果请用结构化复现报告表单提交;Agent、DSH 和脱敏私有评估请参阅 Agent Quant Benchmark Challenge。
研究与教学用途声明
仅用于研究和教学。 本项目不构成金融或投资建议,也不是可直接用于实盘交易的生产系统。回测结果不代表真实交易表现,并会受到数据质量、交易成本、滑点及建模假设等因素影响。所有结果都应视为研究验证,而非已经证实的样本外收益或可部署 alpha。已知限制请参阅 Reality Check。
核心模块
| 模块 | 功能 |
|---|---|
features.tensor_factors |
带 mask 的 GPU 向量化基础算子(rank、corr、ewma、ts_*) |
features.legacy_factors |
204 个手工构建的 alpha 因子(参阅因子手册) |
features.alpha101 |
Alpha101 风格的公式化因子 |
features.neutralize |
横截面与行业中性化 |
features.bias |
涨停、跌停与停牌偏差修正 |
training.augment |
GBM 数据增强 |
models.nets |
MLP / Transformer |
models.losses |
AdjMSE、IC、RankIC loss |
portfolio.markowitz |
横截面 Markowitz 优化(收缩协方差、禁止卖空) |
backtest.engine |
向量化回测,输出 Sharpe / IC / IR / DD 等指标 |
systemone |
System-One/Jev-style typed portfolio decision adapter |
因子库共包含 213 个因子:9 个精选 Alpha101 公式和 204 个手工构建的 legacy 因子。完整说明请参阅因子手册。
数据源
| 数据源 | 市场 | 访问方式 | 说明 |
|---|---|---|---|
| AkShare | A 股 | 公开、无需 API Key | 零鉴权加载器;上游接口可能变化或限流 |
| Baostock | A 股 | 免费注册 | 项目支持的 A 股数据加载器,需要账号 |
| yfinance | 美股 / ETF | 公开访问,有速率限制 | 用于公开数据验证和跨市场示例 |
| Synthetic | 不适用 | 零配置 | 使用固定 seed 确定性生成的 GBM panel,用于 pipeline 冒烟测试 |
本仓库不重新分发市场数据。AkShare、Baostock 与 yfinance 数据由加载脚本按需下载;Synthetic 数据则根据固定 seed 确定性生成。
源码安装与开发
python -m pip install mlquantx

# 一条命令跑通(Synthetic 数据,无需 API Key)
mlquant demo
命令会显示每个运行阶段,并在 artifacts/small/ 中生成便于分享的
summary.md 与 summary.json,同时保留模型和回测产物。该 Demo 是确定性的
工程冒烟测试,不是收益展示。
准备修改因子、模型、数据源或回测假设时,请切换到源码模式:
git clone https://github.com/initial-d/ml-quant-trading.git
cd ml-quant-trading
python -m pip install -e '.[dev]'
如需 CUDA 或 MOSEK,可在开发依赖中分别添加 gpu 或 mosek extra。
公开数据验证(可选)
轻量示例请打开 notebooks/public_factor_ic.ipynb。如需运行规模更大的 yfinance walk-forward 验证:
python scripts/public_data_validation.py \
  --source yfinance \
  --preset us-large-100 \
  --max-tickers 100
运行方式和输出说明请参阅 Public-Data Validation。这些结果仅用于验证诊断,不是交易建议。
Portfolio Decision / 量化 Jev-style 接口
如果已经跑过 mlquant demo,可以把本地 artifacts 转成 decision state,再生成结构化 portfolio intent:
mlquant systemone build-state \
  --artifacts-dir artifacts/small \
  --as-of-index -2 \
  --output artifacts/systemone/decision_state.json

mlquant systemone decide \
  --state artifacts/systemone/decision_state.json \
  --output artifacts/systemone/portfolio_decision.json
这条路径的定位是:
pipeline state + typed portfolio questions -> typed portfolio-intent answers
完整 state/question/output contract 见 System-One Adapter。中文解释见量化 Jev 不一定要接入模型:把多因子 Pipeline 封装成 Portfolio Decision Surface。
为什么值得 Star 或 Fork?
- 你需要一套能运行的 ML 多因子研究参考实现,而不是只有截图的策略介绍。
- 你希望直接复用带 mask 的 PyTorch 因子引擎、213 维因子库和 A 股涨跌停/停牌处理。
- 你想在公开数据、交易成本和基线对照下复现或挑战论文结论。
- 你正在寻找一个可扩展的数据 → 因子 → 模型 → 组合 → 回测工程模板。
如果这个仓库帮你节省了搭建研究管线的时间,欢迎点 Star、引用论文,或提交一份 benchmark / 复现报告。真实反馈比单纯的数字更有价值。
关键文档
- 英文 README
- CSI 300 公开验证看板
- AkShare CSI 300 日频 213 因子报告
- 中文技术长文:213 因子与含成本验证
- 中文技术长文:可信 Sharpe 之前的六项管线不变量
- 中文技术长文:量化 Jev-style Portfolio Decision Surface
- System-One Adapter 文档
- 维护者发布与推广材料
- Reality Check and Validation Status
- Public-Data Validation
- Public-Data Mini Reproduction
- Architecture Overview
- Factor Handbook(因子手册)
- FAQ
- Contributing Guide
引用
如果本项目对你的研究有帮助,请引用:
@article{du2025mlquant,
  title  = {Machine Learning Enhanced Multi-Factor Quantitative Trading:
            A Cross-Sectional Portfolio Optimization Approach with Bias Correction},
  author = {Du, Yimin},
  journal= {arXiv preprint arXiv:2507.07107},
  year   = {2025},
  url    = {https://arxiv.org/abs/2507.07107}
}
License
本项目采用 MIT License,详见 LICENSE。