
SnowWarri0r/licai has 65 GitHub stars and 15 forks. GitHot measured 0 stars in 24 hours and +3 in 7 days. Last checked 2026-11-15 05:53 UTC. Last push 2026-11-06.
Measured star growth
- in 24h
- 0
- in 7 days
- +3
- in 15 days
- Collecting history
- in 1 month
- Collecting history
Net star changes over overlapping periods, not daily totals. Missing measurements are left blank. Stars measure attention, not software quality.
About
本地化个人理财助手 — A股/基金/理财/现金/数字资产/机器人全资产看板 + 市场AI问答 + 个股K线盘口详情 + 板块对比 + 早盘信息简报 + 资讯AI解读。只给客观信息,不荐买卖。
AIREADME.md
Original
理财助手 · licai
把 A股 / 基金 / 银行理财 / 现金 / 数字资产 / 量化机器人 装进一个看板
再叠加市场 AI 问答 · 个股详情(K线/盘口/分时)· 全市场榜单 · 板块雷达 · 全球指数 · 早盘简报 · 复盘归因


没有云端 · 没有账号 · 数据全部跑在你自己的机器上
SQLite 单文件存储,你随时可以拷走、删掉、备份
只给客观信息,不给买卖建议。

演示数据,运行
python scripts/seed_demo.py --use一键重现。
功能地图
| 模块 | 一句话 | |
|---|---|---|
| 🔍 | 问问市场 | 挂 40 个数据工具的问答 agent,自己决定调哪些工具取数再客观解读(接知识星球+3、扩展数据源+4) |
| 💼 | 全资产看板 | 六大类一屏,含手续费综合成本、份额拆分自动入账、集中度与同源风险 |
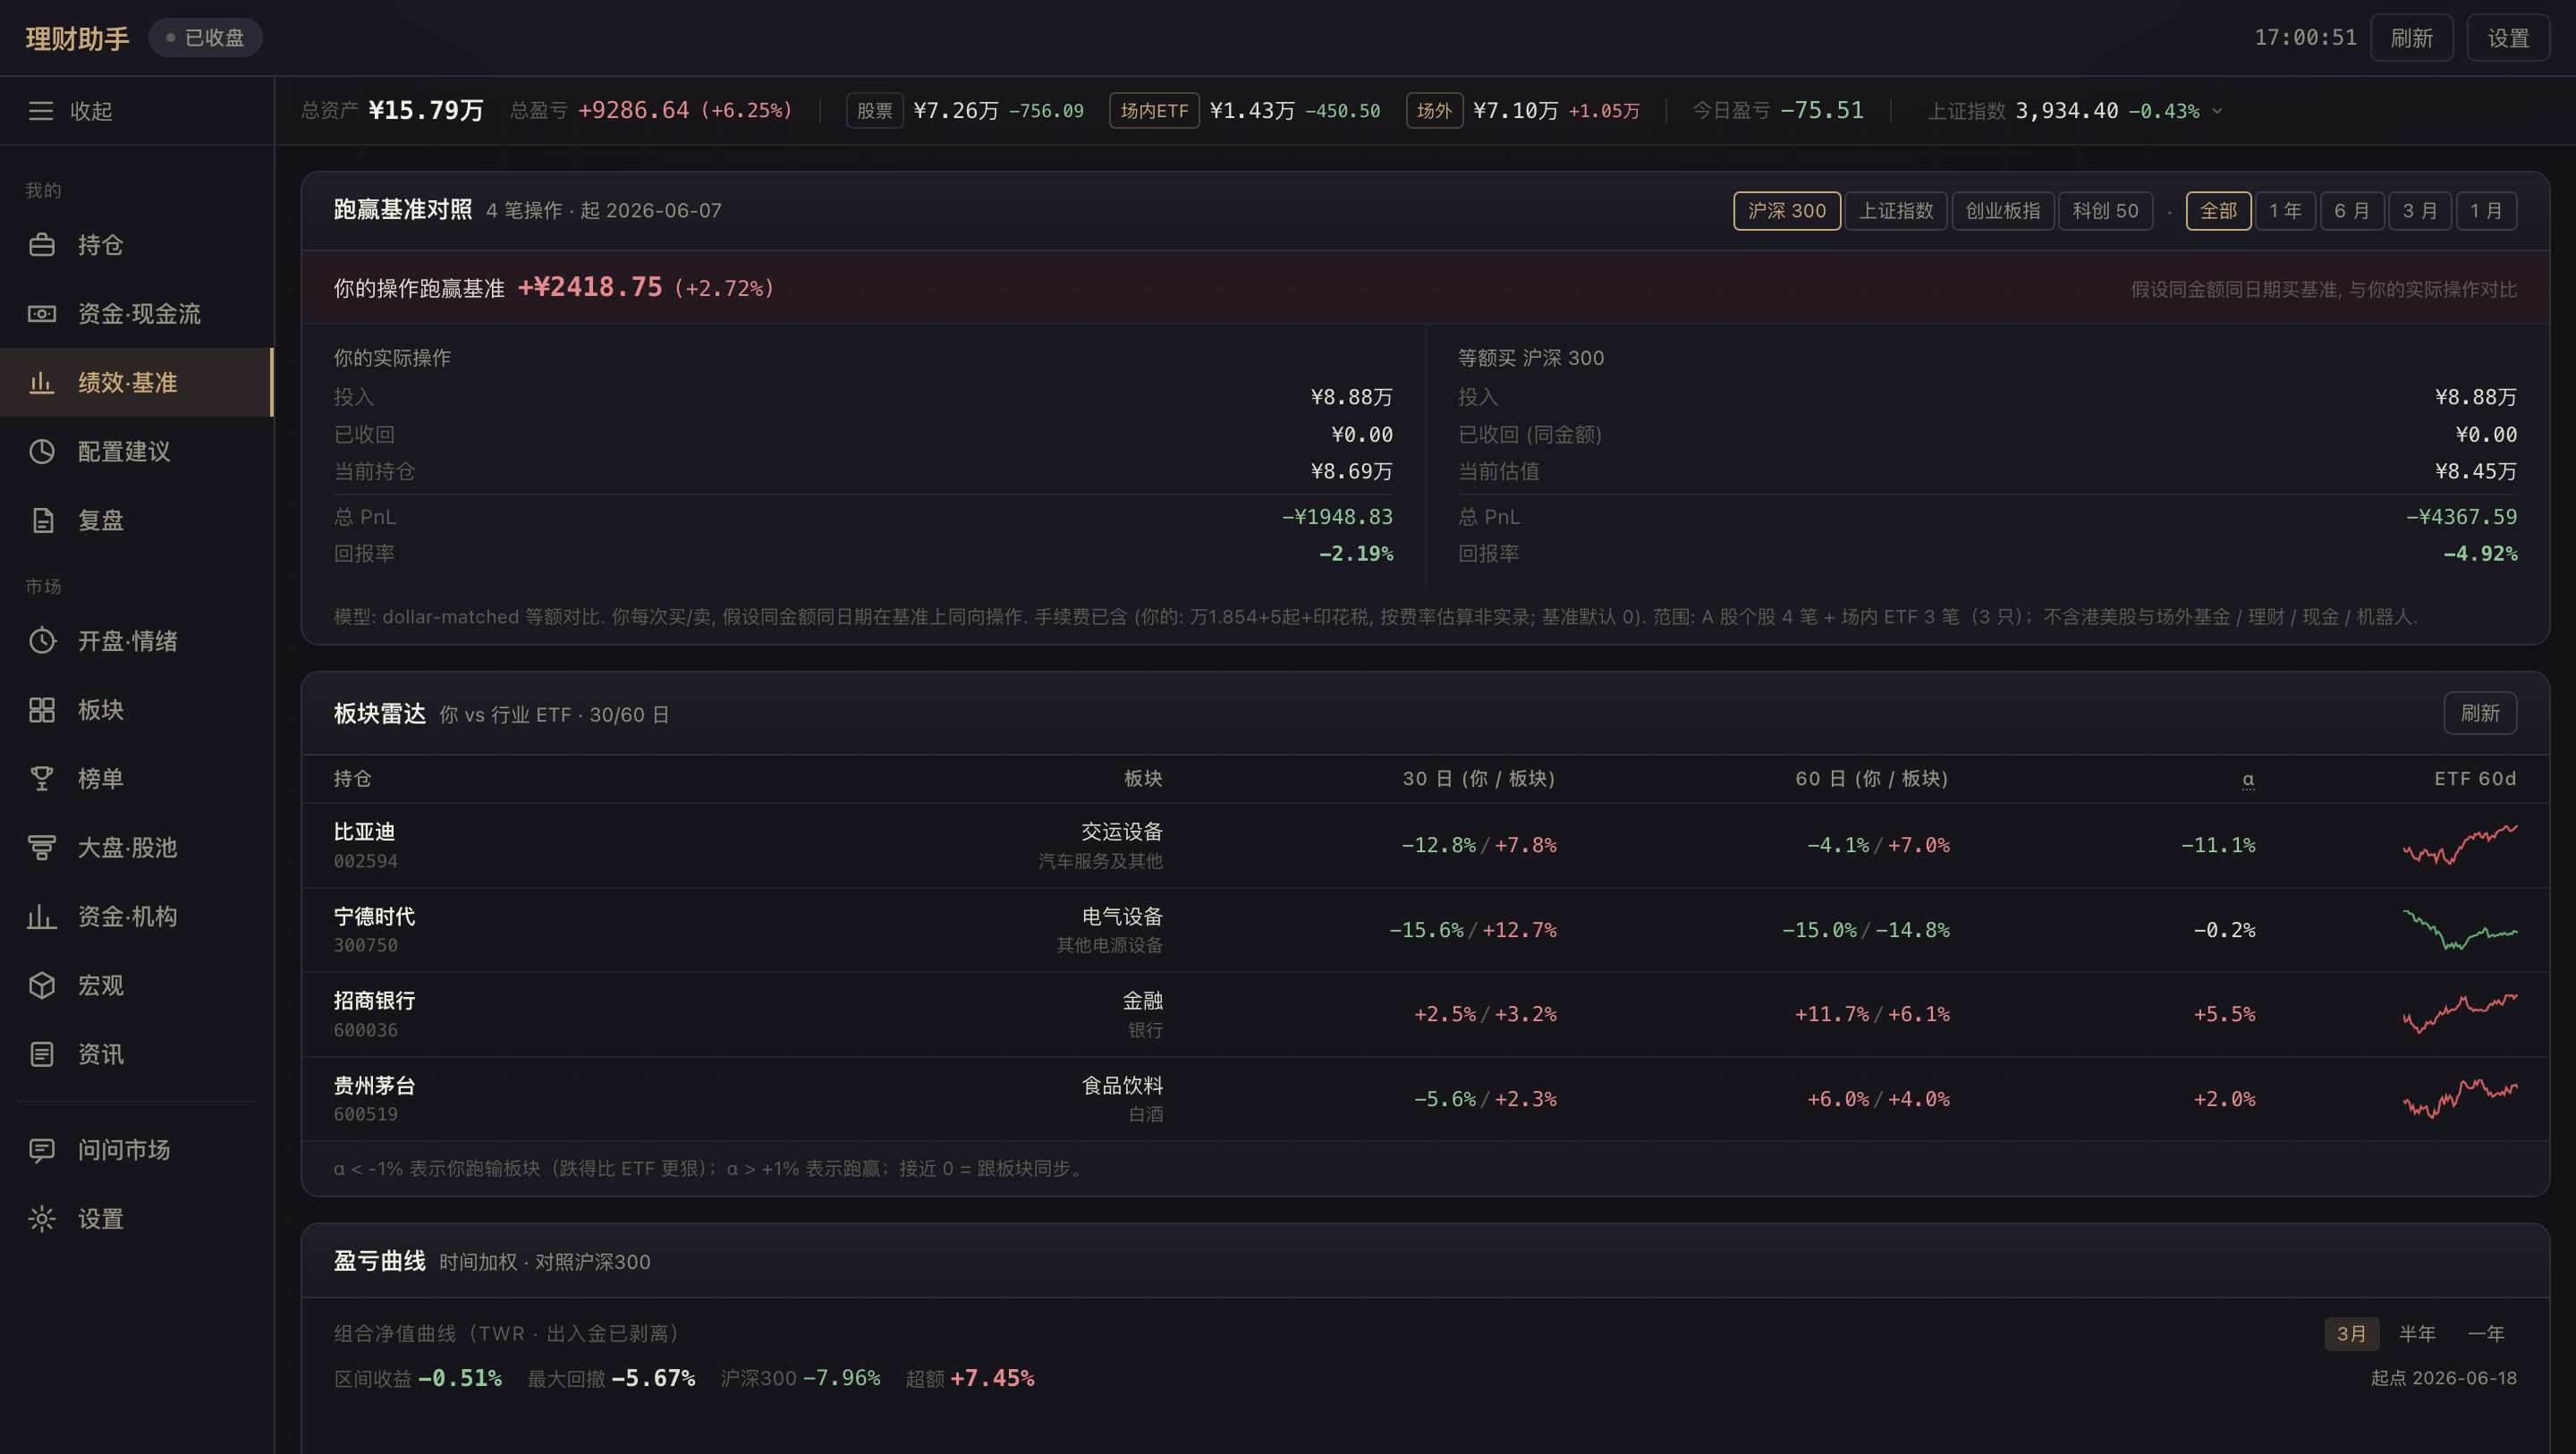
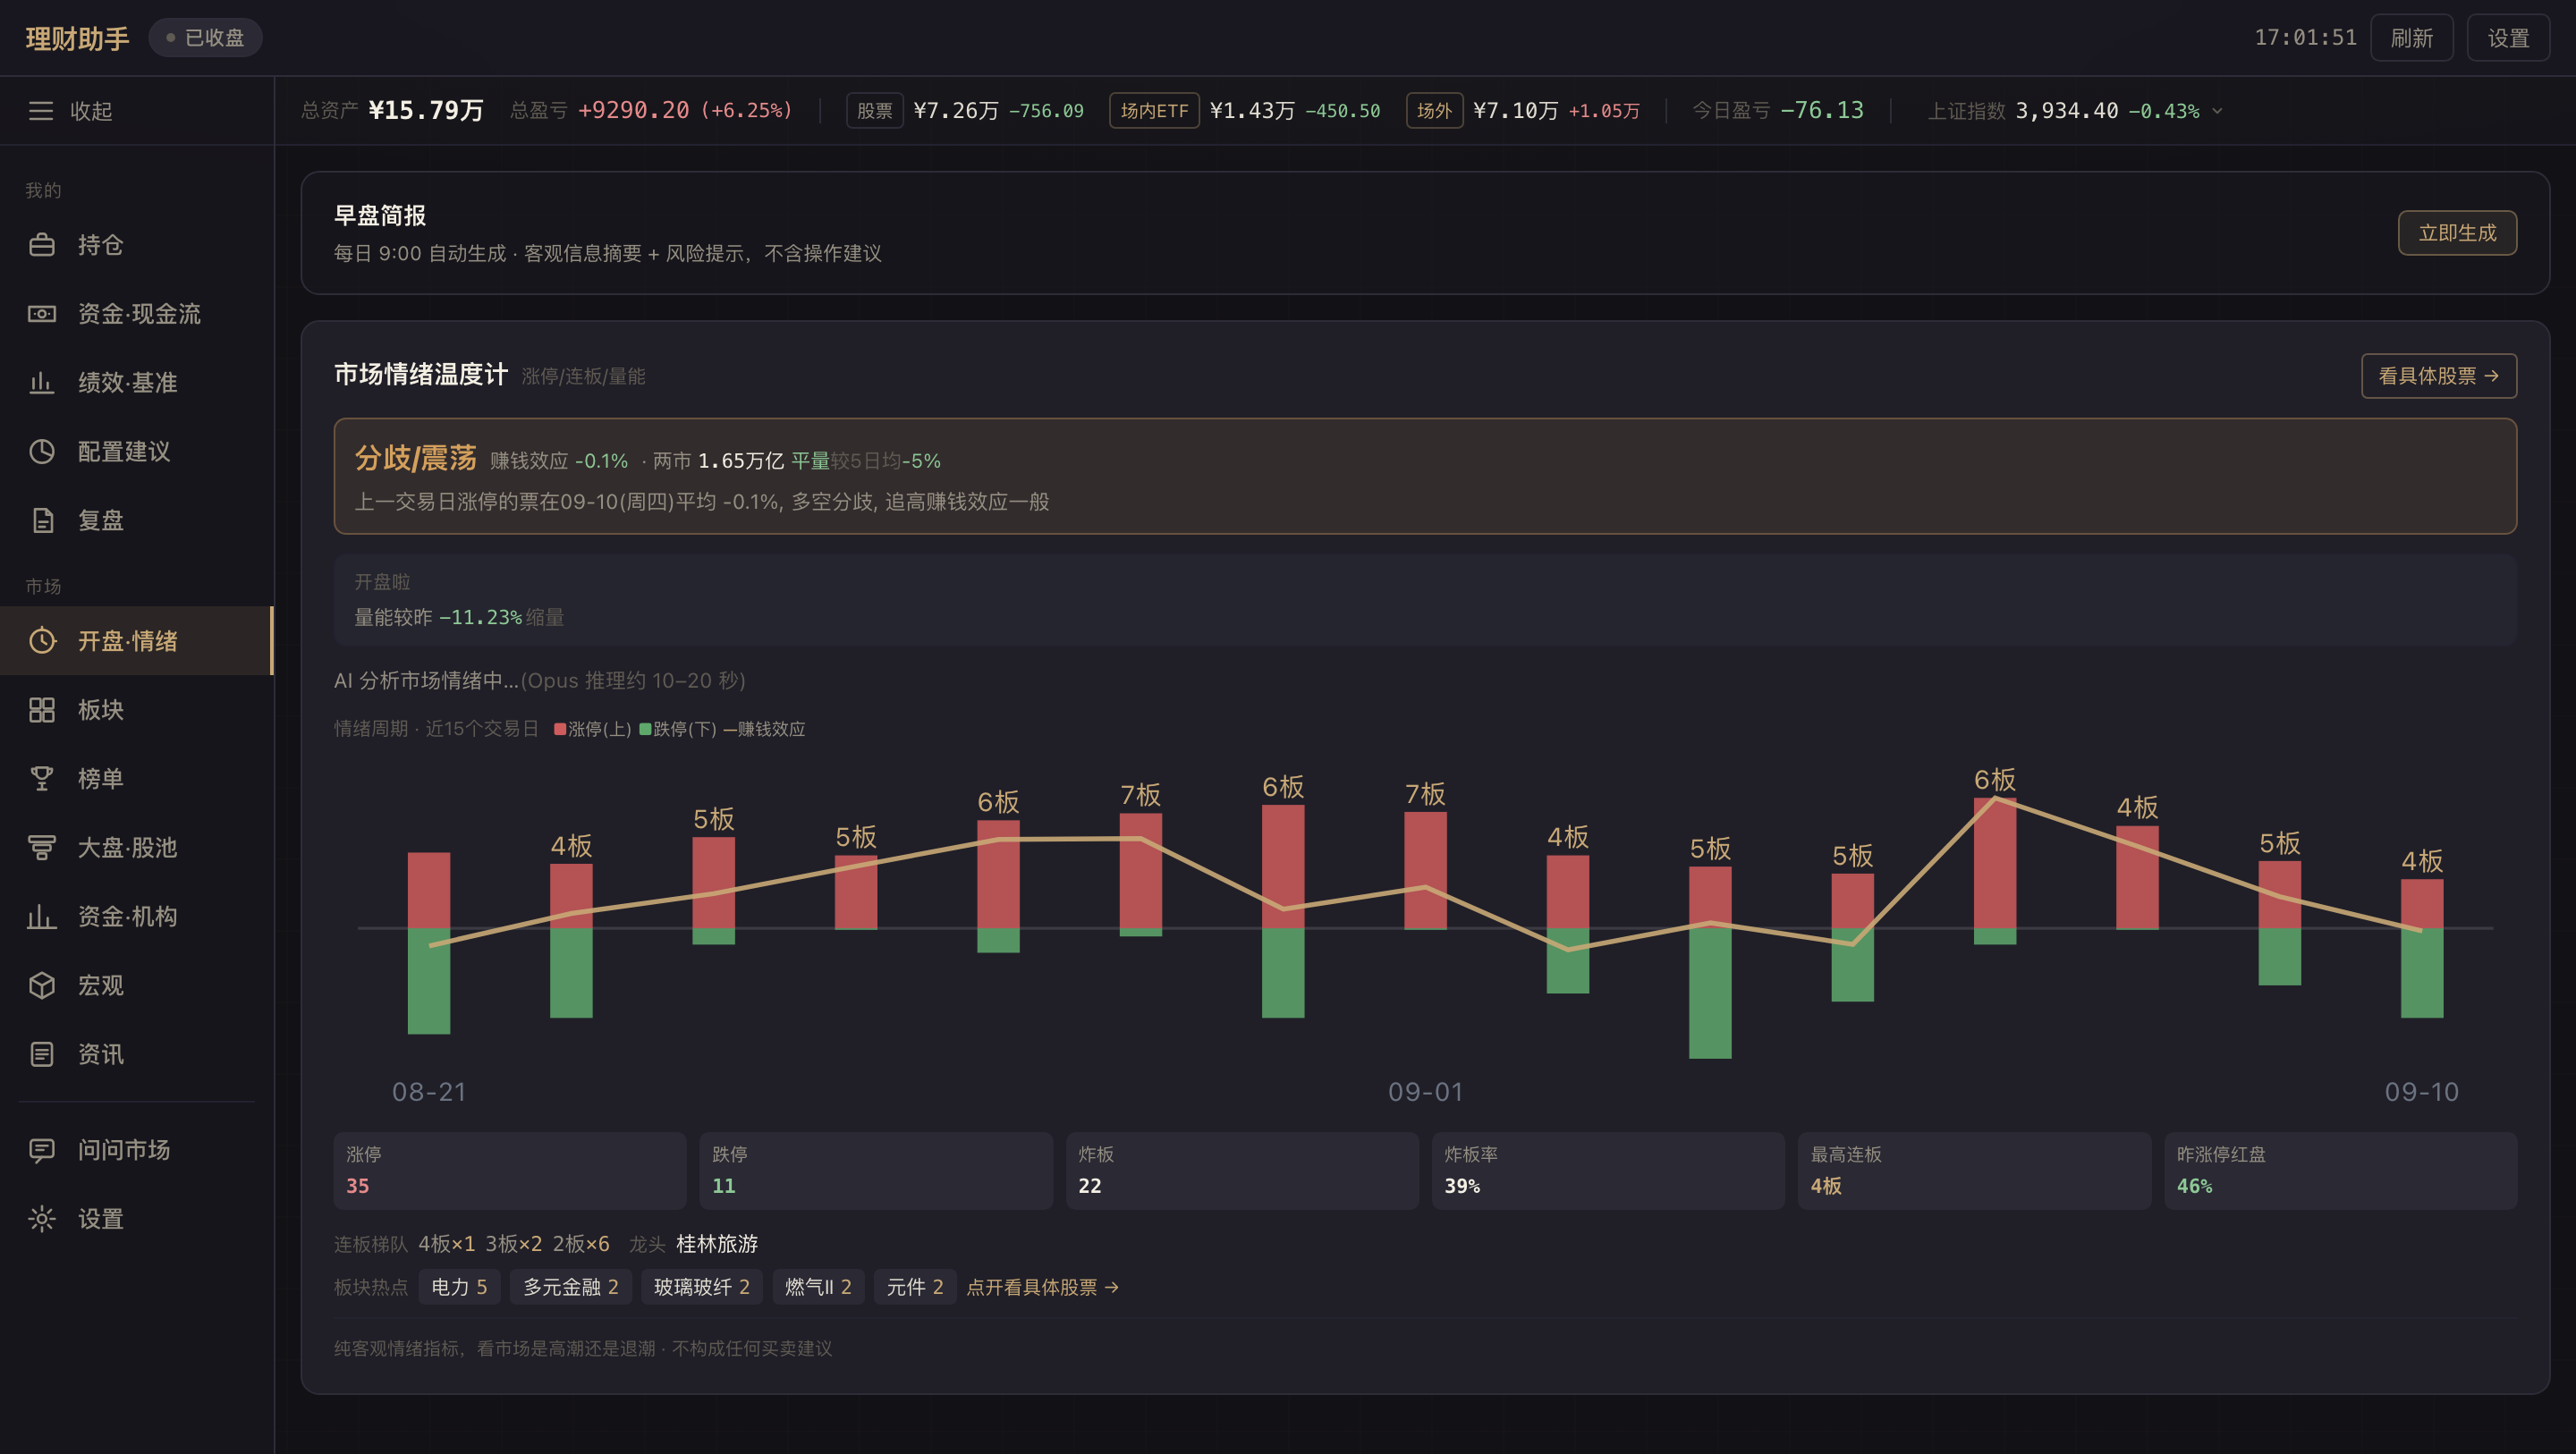
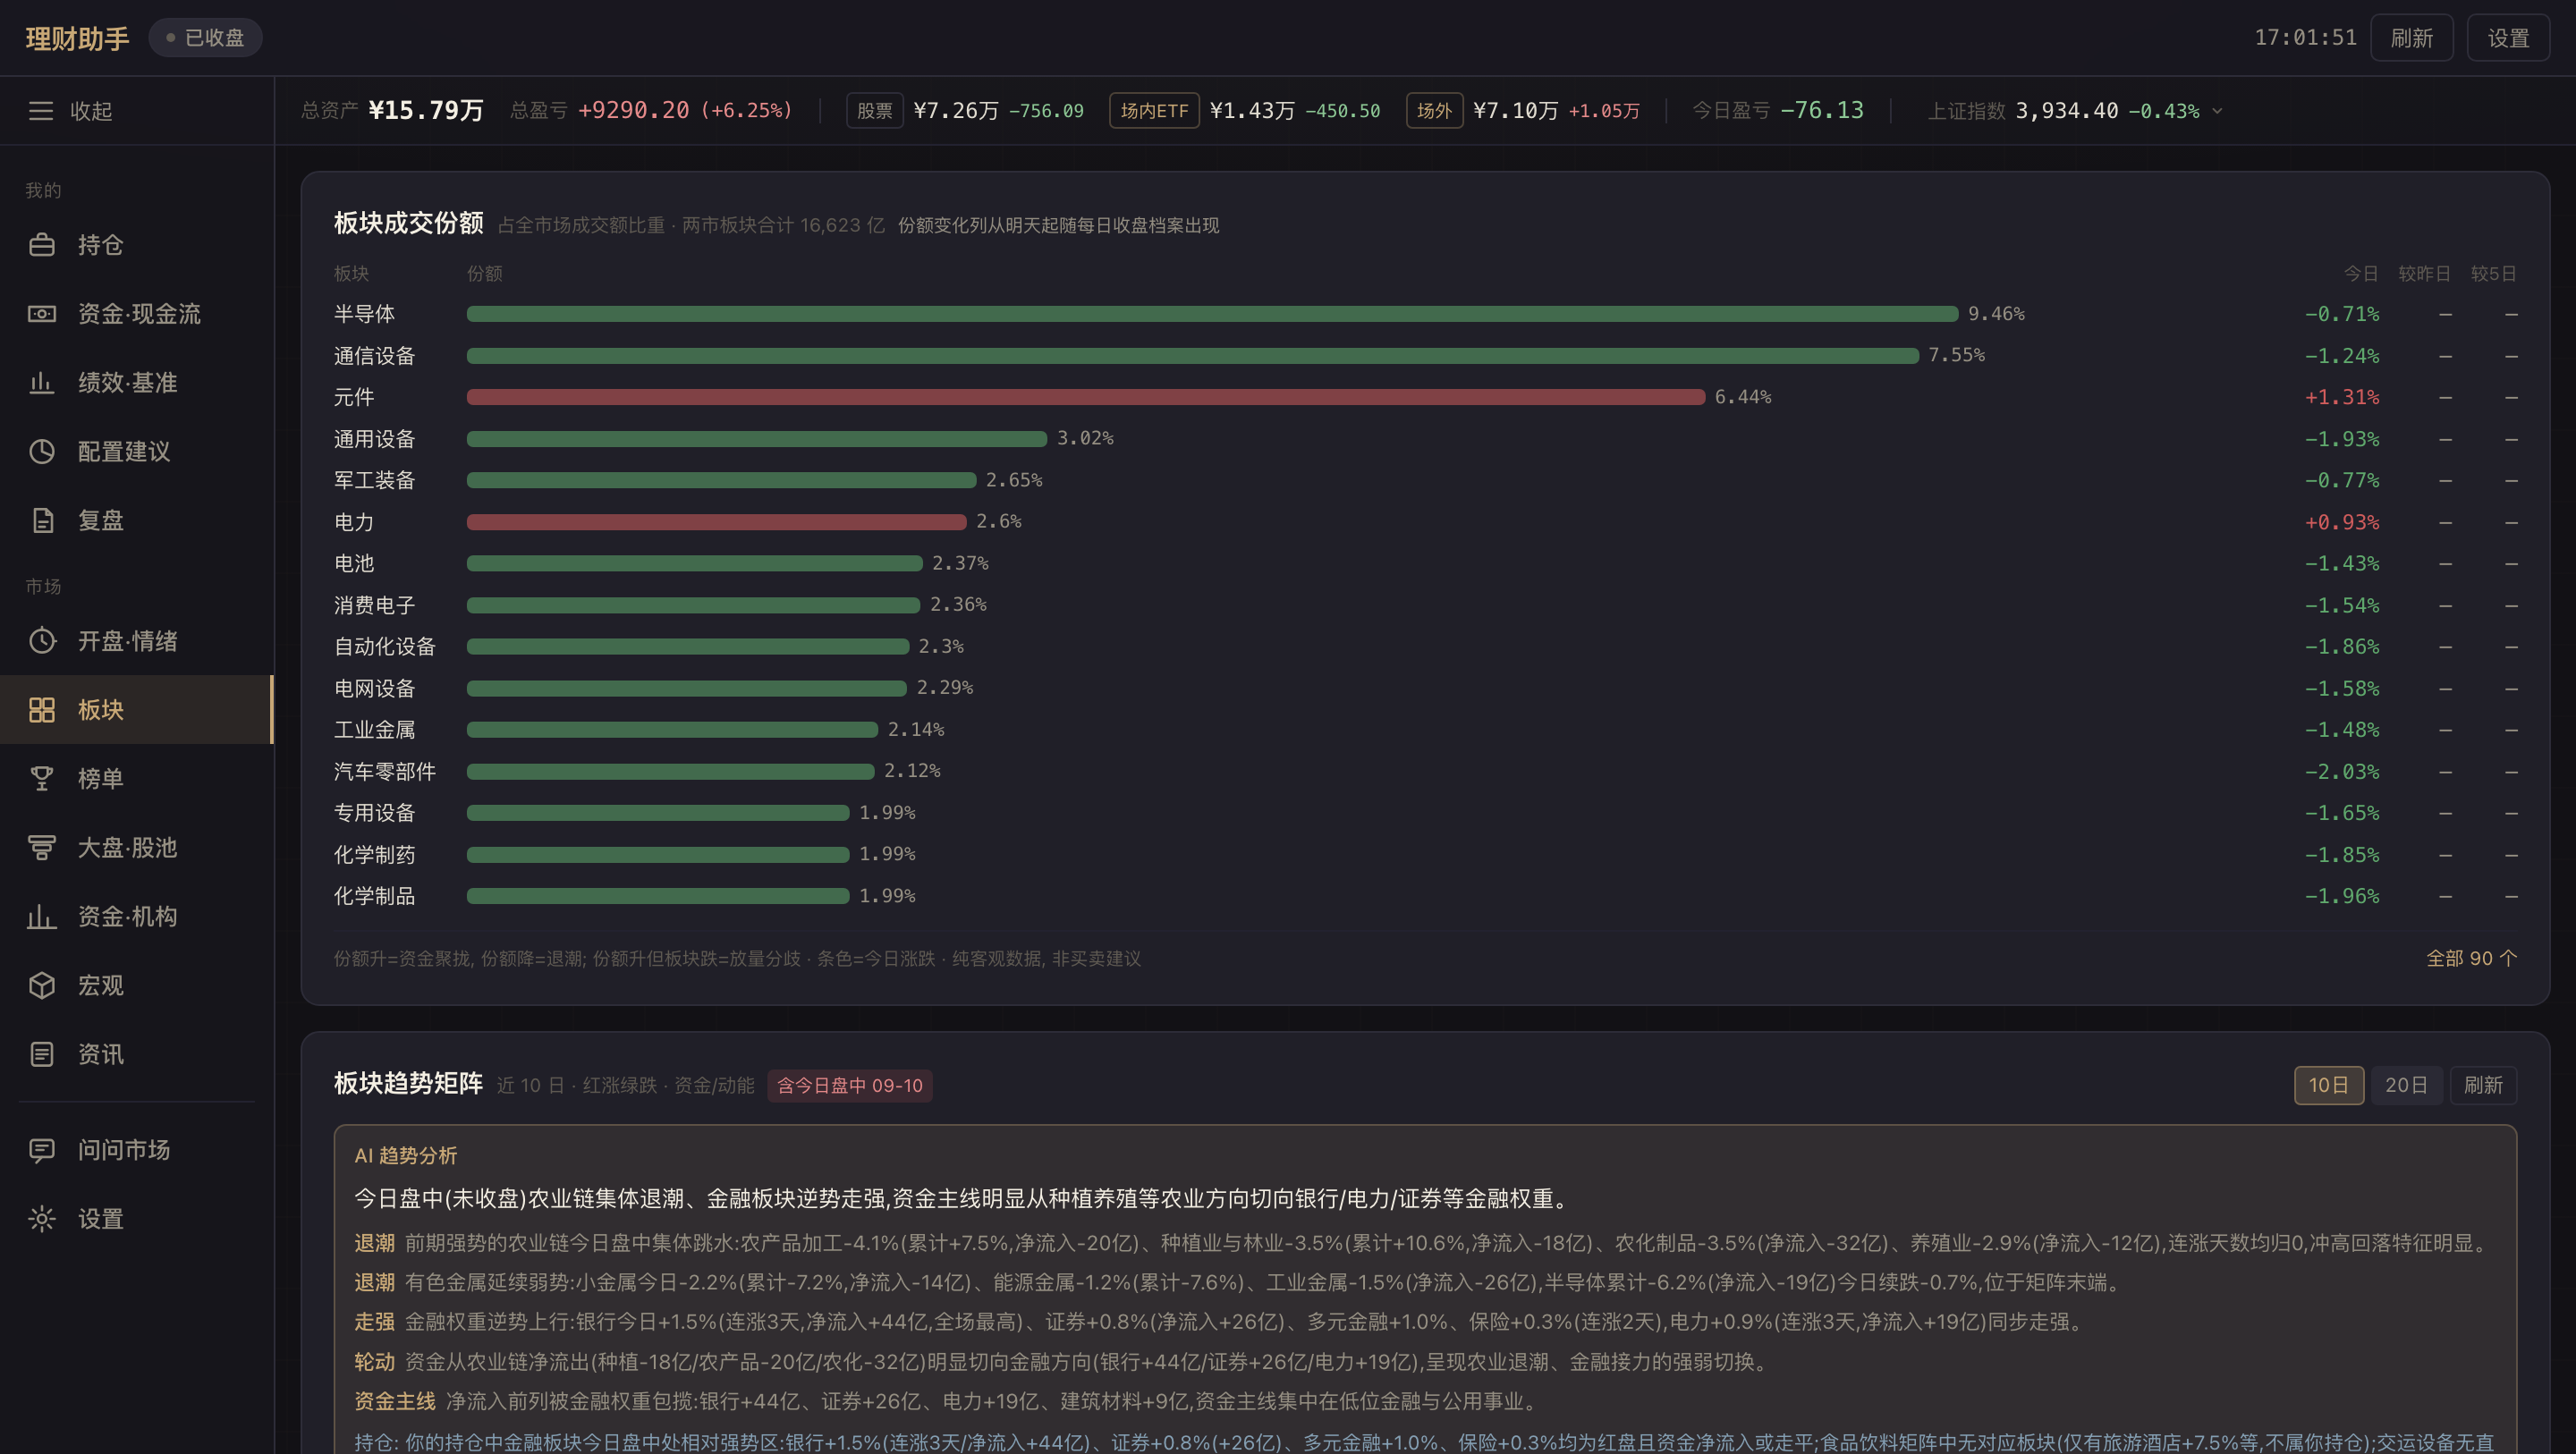
| 📡 | 板块雷达 | 每只票 vs 同花顺行业实时 α,外加情绪周期时间轴 + 板块成交份额迁移 |
| 🌅 | 早盘简报 / 收盘小结 | 9:00 客观信息摘要 + 风险提示;15:10 全组合浮动归因 + 事件区 |
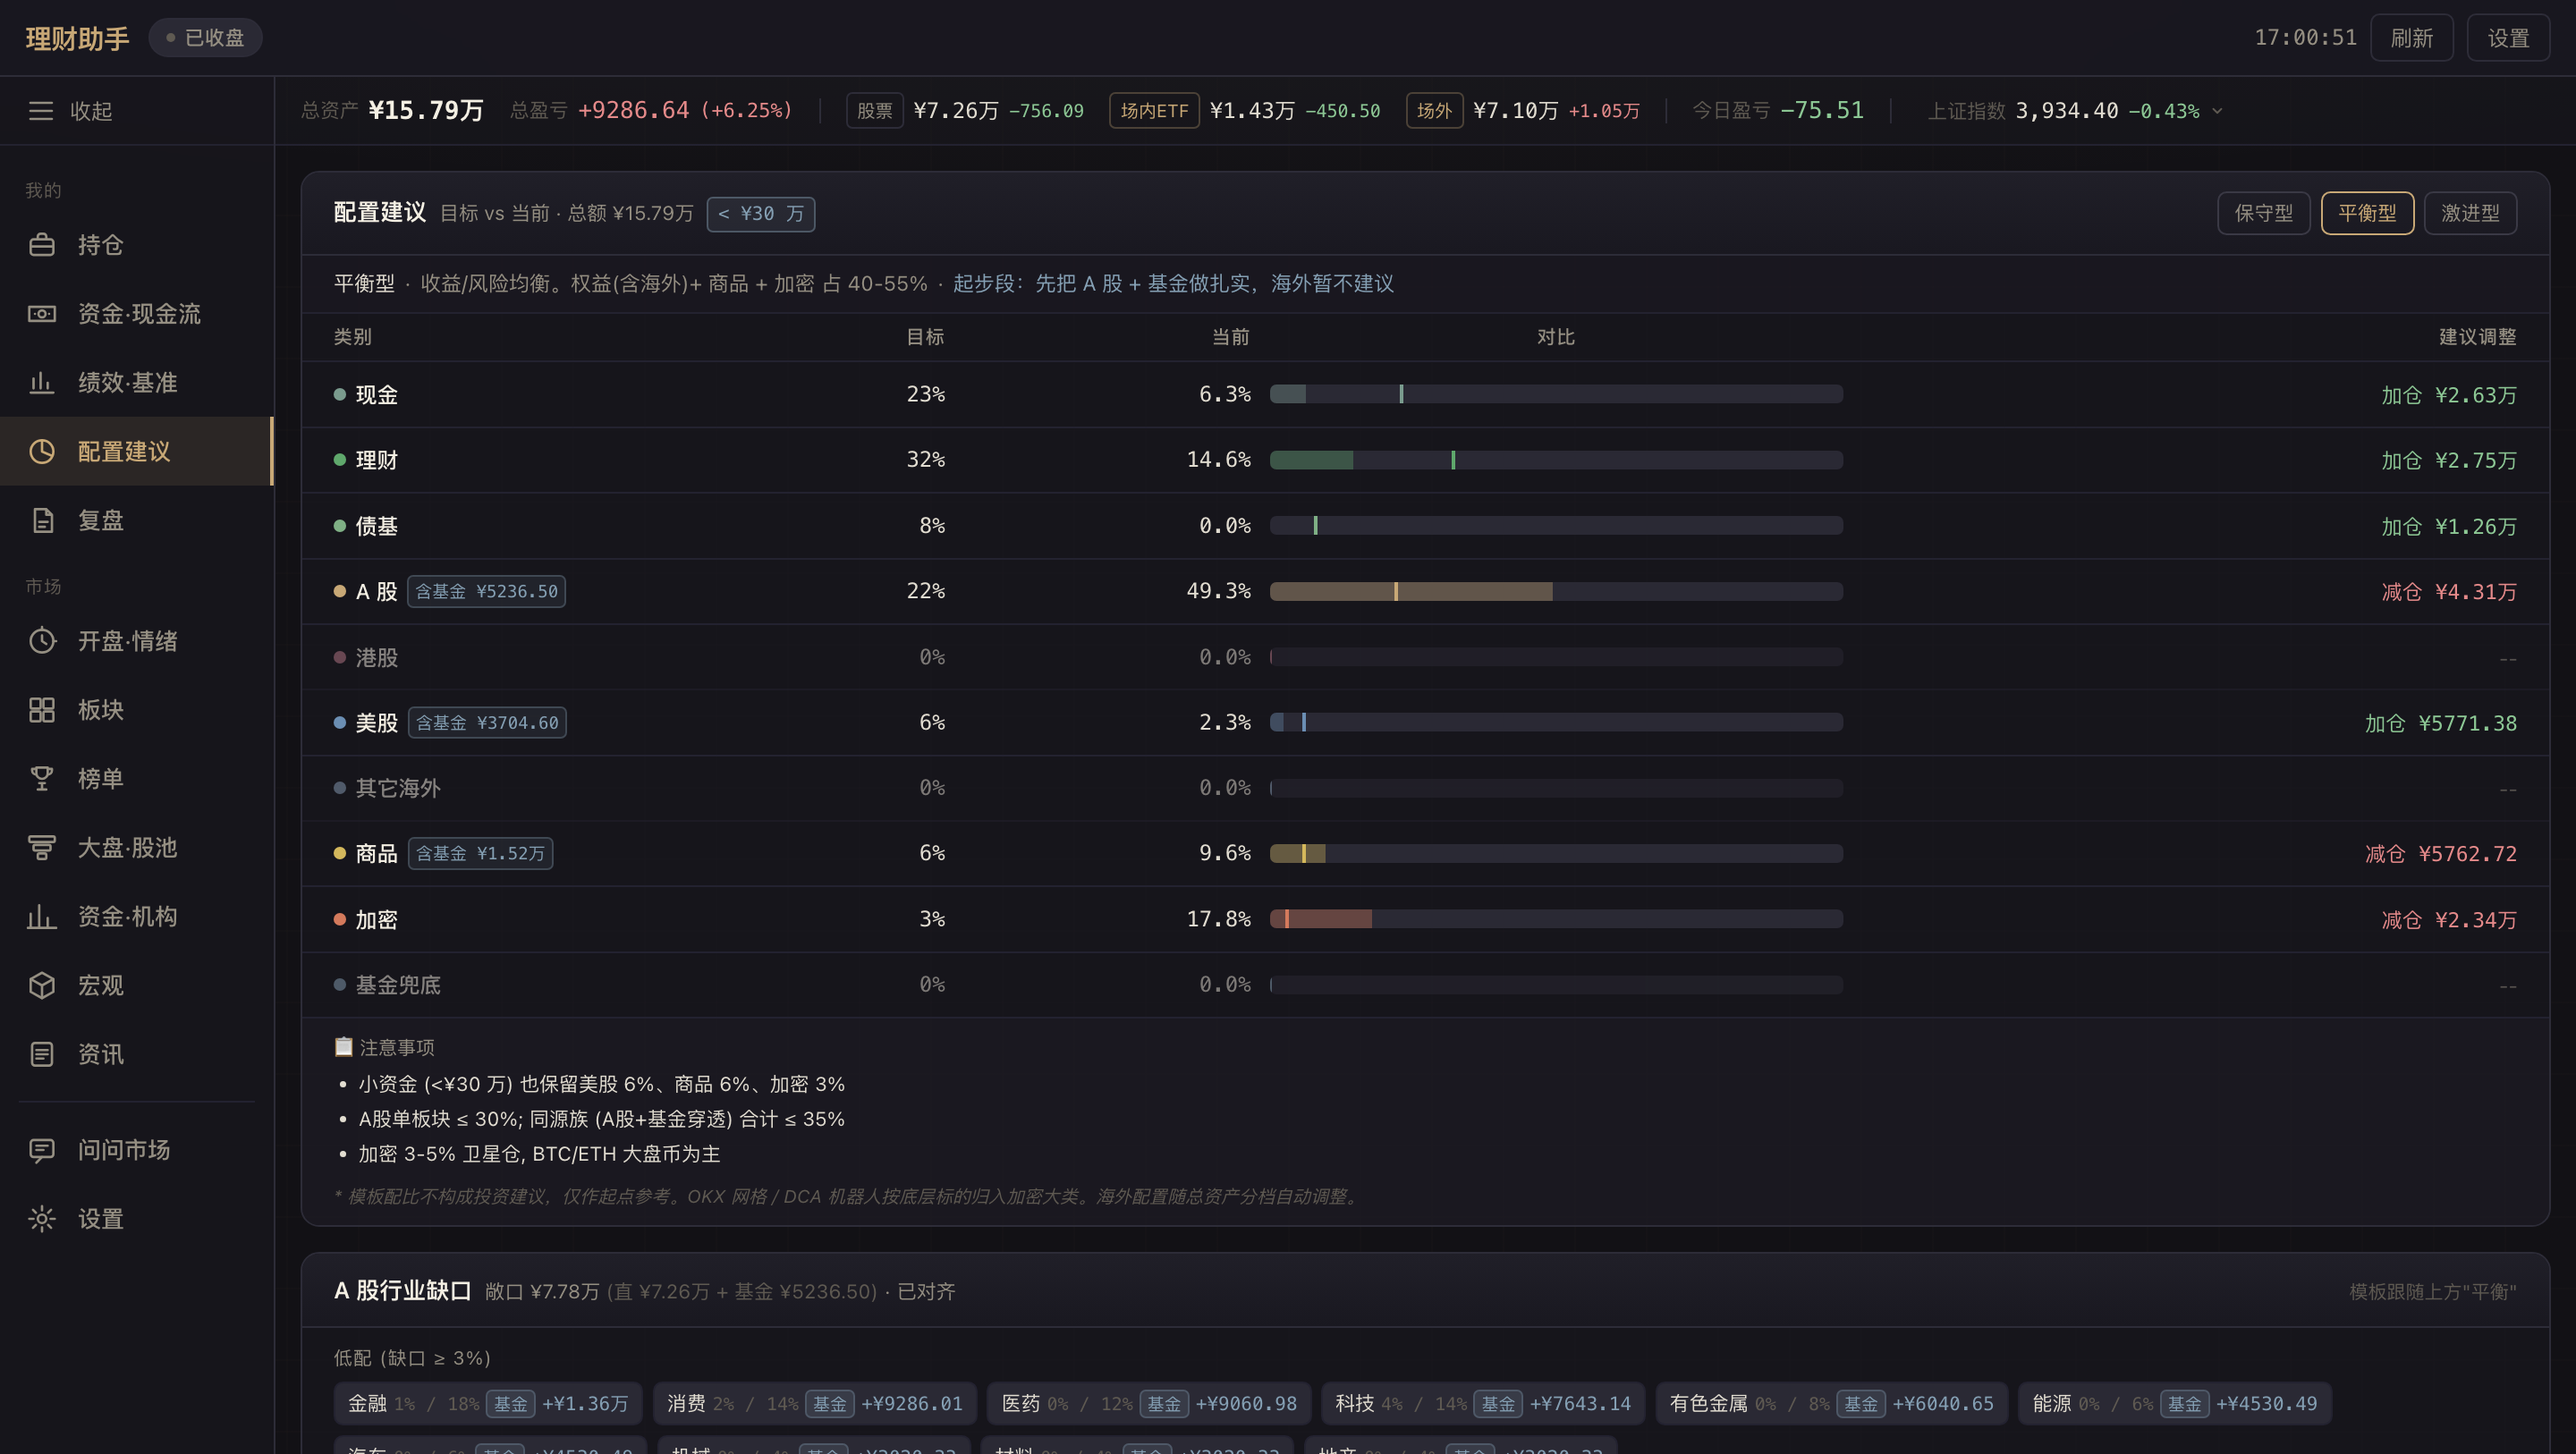
| ⚖️ | 配置建议 | 保守/平衡/激进三套模板的当前 vs 目标差额 |
| 🔮 | 基金代理标的 | 拉真实 top10 持仓股实时涨跌,补场外基金 T+1 净值的盘中盲区 |
| 📊 | 全市场榜单 | 九页签 + 概念轮动板(钱堆在哪条线/谁在接力)+ 券商级 K 线浮层 + 龙虎榜席位画像 + 盘口异动 |
| ⚠️ | 风险提醒 | 集中度 / 基金穿透后的同源敞口 / 基本面红黄灯,只警示不发信号 |
| 📈 | 个股详情页 | 多周期 K 线 + 自己的买卖点 + 筹码分布 + 五档盘口 + 逐笔成交 + 恐慌逃离指数 / 机构进货标签,可挂分析插件 |
| 📰 | 资讯流 + AI 解读 | 五源合一,三段式解读「讲了啥 / 为何重要 / 跟你持仓什么关系」 |
| 🩻 | ETF 题材透视 | 用季报真实成分股对照宣称主题,专治挂羊头 ETF |
| 🪞 | 复盘 | TWR 净值曲线对比沪深300 + 持仓相关性矩阵 + 今日组合归因 + 收盘市场全景 + 买点回看(你的每笔买入按当时状态分组,之后实际走成什么样) |
| 🌐 | 全球指数条 | 顶栏一格切 16 个指数,点开 K线 / 分时;纠了两个停更源的错值 |
这些模块装在哪几页:侧栏分【我的】/【市场】两组
分组的边界只有一条:跟我的钱有关,还是无关。
| 【我的】 | 装什么 |
|---|---|
| 持仓 | 全资产看板(含交易历史、加仓表单) |
| 资金·现金流 | 月度收入 / 支出 / 净储蓄录入与走势,含可支配预算 |
| 绩效·基准 | 跑赢基准对照 + 板块雷达 + TWR 净值曲线 + 持仓相关性 |
| 配置建议 | 三套模板差额 + A股行业缺口 + 我的 ETF 暴露 |
| 复盘 | AI 复盘(今日 / 周 / 月 / 总览,含收盘小结与收盘市场全景)+ 买点回看 |
| 【市场】 | 装什么 |
|---|---|
| 开盘·情绪 | 早盘简报 + 情绪温度计(含情绪周期时间轴) |
| 板块 | 板块成交份额 + 板块趋势矩阵 + 板块动量 + 题材 ETF 透视 |
| 榜单 | 九页签榜单 + 概念轮动板 + K 线浮层 |
| 大盘·股池 | 昨日涨停今天怎么样:三列分池 + 连板梯队 + 历史分池回测 |
| 资金·机构 | 机构季报增仓方向 + 当月热门题材排行(唯一需要扩展数据源的一页,没接则只给一句说明) |
| 宏观 | 11 组风向盘:A股/港股/美股/海外指数 · AI 算力 · 汇率 · 有色/小金属/贵金属 · 新能源黑色 · 能化农产品,点开看 K 线 |
| 资讯 | 五源资讯流 + AI 解读 |
底部两项不分组:问问市场、设置。
这一版是重排过的。原来是 8 项扁平导航,卡片按"什么时候加的"落位而不是按"它是什么"落位,结果「板块」9 张卡里只有 4 张真是板块、「复盘」6 张卡里只有 1 张真是复盘 —— 两页退化成了杂物抽屉。现在每页单一职责。#portfolio #sector #review 这类 hash 深链全部照旧可用(老 view key 一个没删,只是页内卡片少了);唯一变的是 #rankings?t=pools,股池既然整页搬走了,它就改派到 #pools —— 落回榜单随便挑个页签给的是另一份数据,等于骗人。
为啥做这个
国内散户工具市场两极分化:
- 一头是券商 App / 银行 App,每家给你看自家的资产,跨平台对账靠手算
- 一头是 Excel + 雪球记账,没有任何数据接入和决策辅助
我自己的需求很简单:把所有理财头寸装进一个屏幕,看清楚自己的钱在哪、配比合不合理、今天该不该动。
快速启动
git clone https://github.com/SnowWarri0r/licai
cd licai

# Python 后端
python3 -m venv venv && source venv/bin/activate
pip install -r requirements.txt

# 复制配置模板
cp config.example.py config.py
# 按需修改: commission_rate (你的券商佣金率) / commission_min (单笔最低佣金)

# 前端构建
cd frontend && npm install && npm run build && cd ..

# 启动
python run.py
# 访问 http://localhost:8888
第一次启动会自动建空 SQLite (portfolio.db) 在项目根目录。
演示模式(不录数据先看效果)
python scripts/seed_demo.py --use   # 备份你的 DB + 写入演示数据 (4 只 A股 + 11 笔外部资产)
# 重启服务器, 看演示效果

python scripts/seed_demo.py --restore   # 看完恢复真实 DB
也可以 --peek 只生成 portfolio.demo.db 不动当前 DB。
可选:飞书通知
设置 → 飞书 Webhook → 粘贴 URL 保存。所有推送(早盘简报 / 收盘小结 / 基本面恶化警示)会发过去。
可选:交易所自动同步
设置 → 交易所 → 填 API Key + Secret + Passphrase(建议只勾"读取"权限)。机器人和现货持仓会自动同步。
可选:LLM 早盘简报
需要 Claude API 凭证。两种方式:
- OAuth:装好 Claude Code(CLI)登录,会自动从 macOS Keychain 读 OAuth token
- API key:
export ANTHROPIC_API_KEY=sk-ant-...
不配也能用,只是早盘简报功能停用。
可选:通达信数据源(分时 / 周月K / 盘口 / 逐笔)
个股详情页的 分时、周/月 K 线、五档盘口、逐笔成交这四样需要一个本地通达信协议服务。
本项目对着 SnowWarri0r/tdx-api 这个 fork 测的——它比上游多了三处修复:588/56x 场内 ETF 的市场前缀、kline-history 日期范围、端口可配。用上游也能跑:licai 侧请求一律显式带 sh/sz/bj 前缀,绕开了上游按代码长度推断市场那个坑。
# 起服务(Docker,详见该仓库 README)
# 然后二选一告诉 licai 它在哪:
export TDX_BASE_URL=http://localhost:8080     # 环境变量
# 或改 config.py 里的 tdx_base_url = "http://localhost:8080"
启动日志出现 TDX 数据源已启用: <地址> 即接通。不配也能用——详情页会收敛成只有「日」一个页签,实时行情、日线、看板与榜单都不依赖它。
可选:知识星球(只读观点面)
现有情绪面全是指标(涨停/炸板/赚钱效应/连板高度),缺文本面——盘该怎么定性、社群在讲什么逻辑。接上之后 agent 多三个只读工具(get_zsxq_digest 读最近主题 / search_zsxq 按关键词搜 / read_zsxq_file 读附件正文),走知识星球官方 MCP 端点。
设置 → 知识星球 → 填入官方 MCP 端点 URL(带 api_key)→ 读取我的星球 → 勾选 → 保存
不用装 npm 包、不依赖系统 Keychain,填个 URL 就能跑;services/mcp_http.py 是个一百来行的极简 MCP streamable-HTTP 客户端(只实现 tools/list + tools/call,不引 SDK)。
五条约束(默认全关,不勾星球等于没这功能):
- 只读白名单 — 远端 21 个工具里有
create_topic/create_topic_comment/set_topic_digested/set_topic_tags/create_note这些写口,白名单(_READ_TOOLS)只放行取数的 10 个;万能口call_zsxq_api仅在「GET+ 取文件直链」这一条组合下放行(见下方附件那条),其余一律拒且不发请求(有测试盯着) - 可按星主收窄 —
scope=by_owner每个星球单独开关,默认不开:实测有的星球发帖人不算「星主/合伙人」,一开就筛成空(只剩几个月前的附件帖),所以默认全量、内容太杂再收 - 原文不落库 — 只在内存里过一遍送进模型,落 SQLite 的只该是提炼后的结论;不做成付费内容的本地镜像
- 附件按需读、不批量爬 — 帖子里的研报/会议记录(docx·pdf)可按
file_id单份取正文(read_zsxq_file),字节只过内存不落盘、有大小上限、扫描件取不到文字会如实说明。取直链要走远端那个万能call_zsxq_api,所以额外钉死成只允许GET+ 只允许「取文件直链」这一条 path(有测试覆盖 POST / 其他 path / 路径穿越都被拒)。平台对每个附件按次计数,所以只做按需单取,不做遍历下载 - 单独一档可信度 — 返回带
stance=opinion,回答里按[星球观点]标注并带作者日期;数字与结论一律以[实测]/[联网]为准,原文里的操作倾向只当「有人这么说」的舆情记录
api_key 拼在 URL 里,所以:存本机数据库(不进 config.py)、界面只回显 host/path、启动日志也只打脱敏值、只收 https。没接入时这三个工具不塞给模型(40 → 43 动态过滤),免得模型去调然后拿一串 error。
内容版权与平台条款属于你和知识星球之间的事:请用自己的账号、遵守所在星球的规则,本项目只提供只读通道。
可选:扩展数据源(provider 插件)
上面数据源清单里的每一条都是公开接口:不要账号、不要凭证、不伪装客户端。装了这个项目,开箱就是这些。
有四样不在其中,只有商业终端才有——接它们要带你自己的账号凭证去打对方的接口:
| 缺的口径 | 自带公开源能到哪 |
|---|---|
| 深度龙虎榜席位的身份标签(知名游资 / 量化通道) | 东财只给裸营业部名;本地名号表 data/seat_names.json 能补一部分 |
| 板块级集合竞价异动 | 盘口异动里有个股级的竞价事件,没有板块维度 |
| 机构季报行业增减仓 | 龙虎榜机构专用席位只反映短线盘口 |
| 三周以上的涨停历史 | 东财涨停池只有滚动约 3 周 |
那是你自己与对方的关系,不该由这个仓库替所有装了它的人预置一条直连通道。所以本仓库只定义协议,一个实现都不带:自己写一个包(或装一个别人写的)实现 services/providers/base.py 的协议,再选中它。
pip install -e /path/to/your-provider        # 装上
# 然后在 设置 → 扩展数据源 里点选, 或:
export MARKET_PROVIDER='mypkg.myprovider:Provider'
包若在 licai.providers 入口点组里登记过,设置页会把它列成「已装可选」,点一下即可,不用手敲导入路径。
两条边界都有测试钉着:
- 装上 ≠ 启用 ——
pip install本身不会让任何数据源生效,仍要显式选一次 - 列候选只读打包元数据,不 import 任何 provider —— 否则光是装上,它的代码就会在每次打开设置页时跑一遍
不配也能用,而且是默认状态。上表四样对应的界面各自收敛:
- 「资金·机构」是唯一整页依赖它的,没接时给一句说明而不是留白
- K 线浮层里那层席位身份标签提示「未接入 —— 上面的龙虎榜(东财口径)不受影响」
- 情绪温度计里那条第二数据源、涨停档案的历史回填与题材标签,直接不出现
- agent 少挂 4 个工具(40 而非 44)
其余一切照常。
协议、能力清单与一个最小实现见 docs/providers.md。
凭证与服务条款属于你和那个数据源之间的事:请用自己的账号、自行判断是否合规。本项目只定义接口形状,不内置任何实现、不分发任何凭证。
可选:分析插件(analyzer)
provider 是多一路数据,analyzer 是在已有行情上多一层计算:输入某只票的前复权日K,输出对这段 K 线的结构化解读。你自己的量价模型、形态识别、风险打分,都可以做成一个包挂进来,不用改本仓库。
两者的区别:
| provider | analyzer | |
|---|---|---|
| 做什么 | 补数据源 | 在日K上算东西 |
| 同时启用 | 只能选一个 | 装几个挂几个,互不影响 |
| 入口点组 | licai.providers |
licai.analyzers |
pip install -e /path/to/your-analyzer   # 包里在 licai.analyzers 入口点组登记一个类, 重启即生效
export LICAI_ANALYZERS=off              # 排查问题时整体关掉
约定(完整说明在 services/analyzers.py 顶部):
- 类上声明
name/display_name/min_bars(至少要多少根日K),可选context_symbols(还需要哪些指数日K,比如sh000852,由主程序取好传入) analyze(code, bars, stock_name, live_last, context)返回一个 dict。前端只认一套通用展示结构:头部标签chips、条目items(标题 / 说明 / 徽标 / 若干统计)、近期出现过的日子timeline、状态行和脚注。插件怎么算都行,翻译成这几个字段就会被渲染live_last告诉插件末根是盘中未收盘的 bar(量只走了一部分),由插件自己决定要不要用它- 可选的复盘接口
review_points/review_catalog:给定一串历史买入日,返回每天前一交易日收盘时的判定和对照统计,买点回看会把它们和你的实际结果并排列出 - 单个插件报错只影响它自己;一个都没装时,K 线弹窗和复盘页不出现任何插件相关的东西
装上以后,K 线弹窗头部多出插件的标签,主图下方多一块解读面板。和 provider 一样,本仓库只定义接口,不带任何实现。
🔍 问问市场 · 市场 AI 问答(独立页)
一个挂了 40 个数据工具(接知识星球+3、扩展数据源+4,满配 47)的问答 agent,自由问个股涨跌 / 市场风格 / 资金主线 / 产业链 / 自己的成交,它自己决定调哪些工具取数据(并行调用),再客观解读——只给客观信息,不给任何买卖建议。流式打字机展示每一步在调什么工具,支持多轮追问("它明天呢"会顺着上文标的继续)。
工具覆盖七个维度
| 维度 | 能问到什么 |
|---|---|
| 行情 / 走势 | 实时报价(含涨停/跌停/炸板/封板判断)+ 近 N 日裸K量价与结构形态扫描 |
| 资金面 | 主力资金流、龙虎榜席位明细、席位追踪、机构动向、打板情绪、板块动量矩阵 |
| 业绩面 | 最新报告期业绩预告看板(预喜/预警 + 与你持仓的关联) |
| 基本面 / 公司画像 | 营收净利 ROE PE/PB(A/港/美)+ 主营与实控背景 + 客观红线清单 |
| 消息面 | 个股新闻、结构化公告、宏观快讯、联网搜索 + read_url 读网页全文 |
| 我的持仓 | 成交流水、综合成本、已实现盈亏、持有天数、做T识别、买入逻辑复盘、今天的盈亏与操作(含今天清仓的票) |
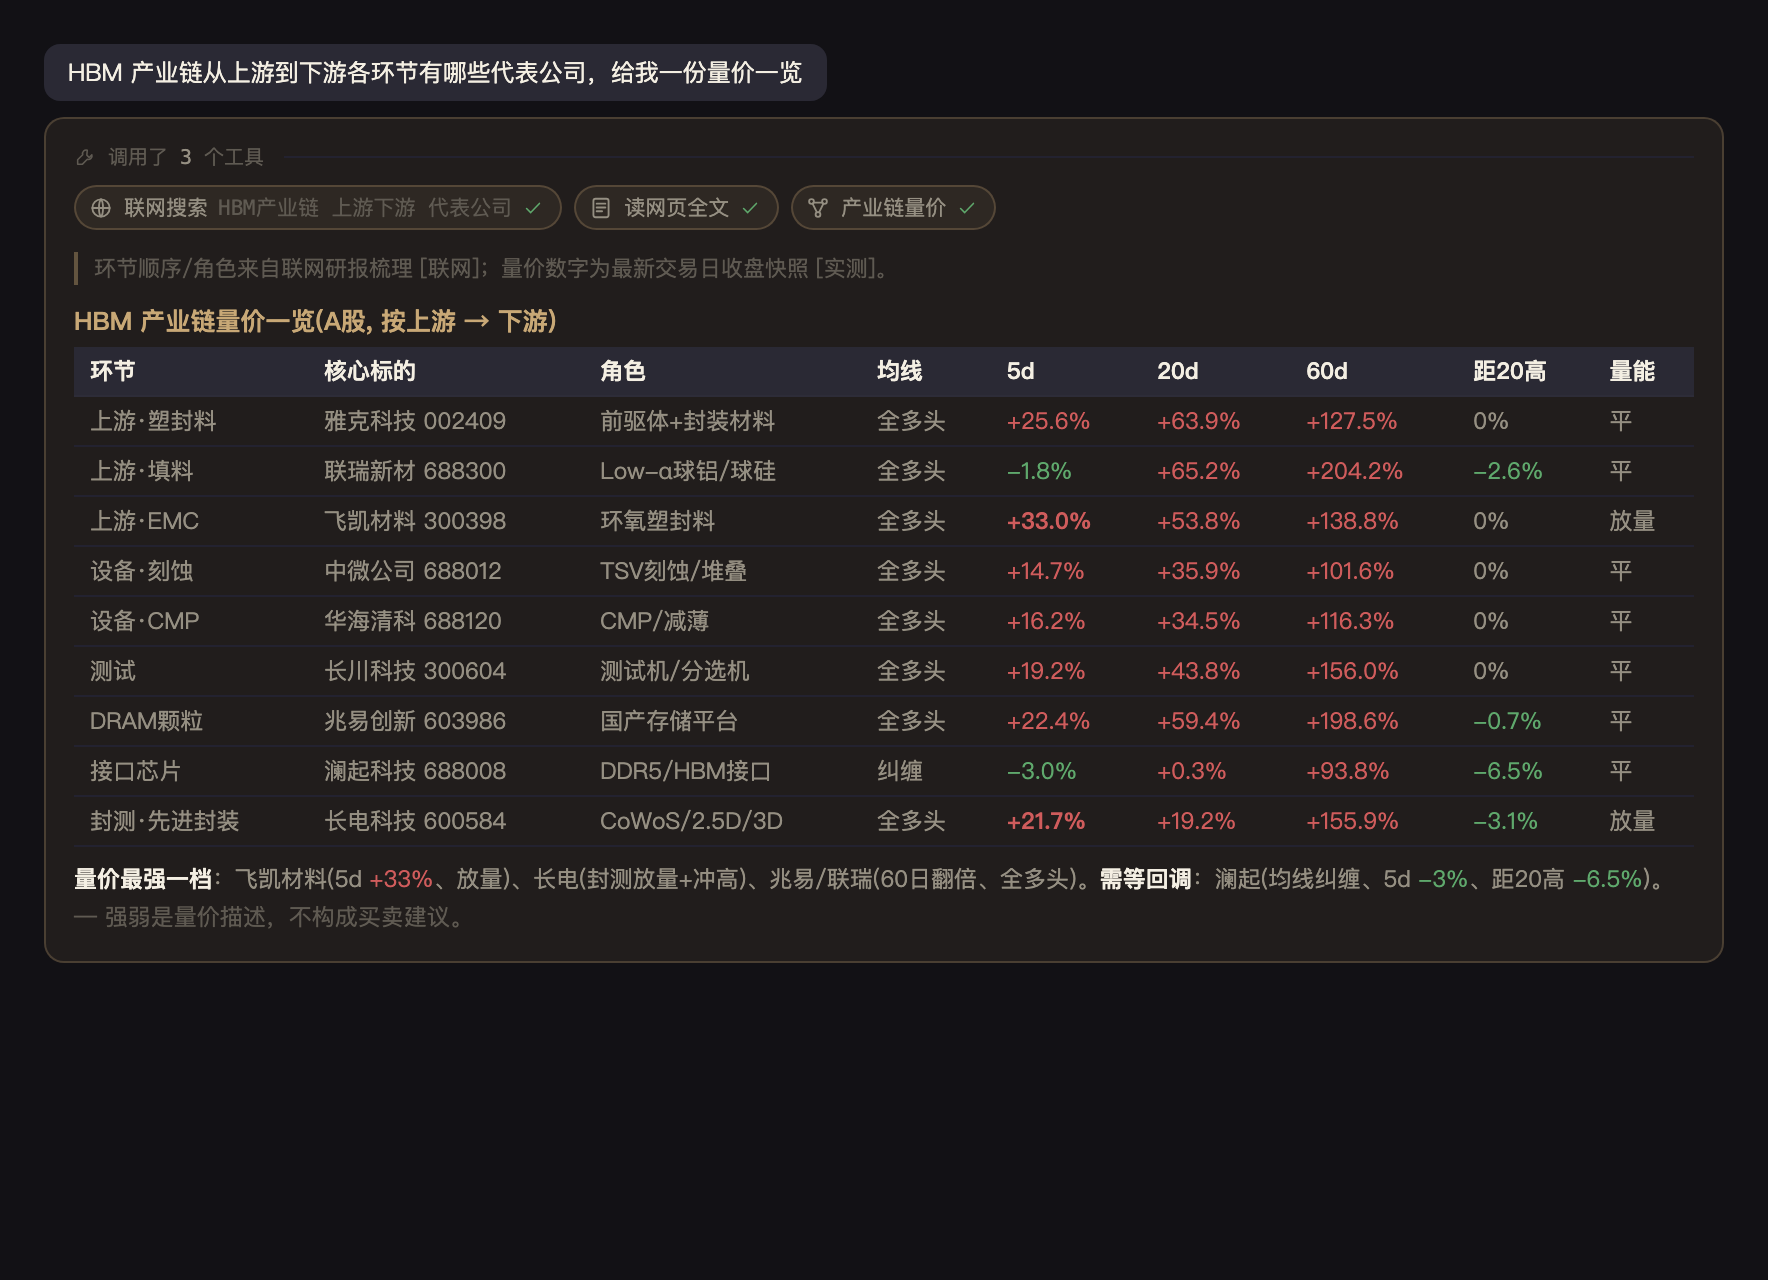
| 产业链全景 | 问「X 产业链上游到下游」→ 联网拿各环节代表公司 → 批量量价一览表 |
行情 / 走势:裸K量价具体给哪些字段
- 每日开 / 收 / 高 / 低位置 + 量比
- 单根 K 线形态:光头光脚阳 / 长上影十字…
- 结构形态扫描:头肩顶底 / 双顶 / 收敛三角 / 跳空缺口 / 量价背离 / 2B 假突破·假破位
- 多周期摘要:5d/20d/60d 涨幅、距 20 日高、均线排列
资金面:能回答哪几类具体问题
| 工具 | 回答的问题 |
|---|---|
| 主力资金流 | 超大 / 大 / 中 / 小单净额 + 近几日趋势 |
| 龙虎榜席位明细 | 「那天谁在买谁在砸」——营业部名称 / 金额 / 占成交比 + 席位画像(机构 / 北向 / 知名名号 / 量化通道) |
| 席位追踪 | 「大佬说 XX 进场了帮我看看」「这个席位胜率如何」——传名号或营业部名,出近 90 天上榜明细 + 净买后 1/5 日红盘率 |
| 机构席位动向 | 「机构接在山顶还是跑对了」——近 30 天净买/净卖榜 + 距上榜日至今涨跌 |
| 打板情绪 | 涨停 / 连板 / 炸板 + 全市场涨跌家数(含沪深北分市场)+ 涨跌分布直方图(每 1% 一档,看下跌集中在哪个深度) |
| 板块动量矩阵 | 带量价配合判真上升趋势 vs 虚涨,趋势窗口 5/10/20 可调 |
| 其他 | 同行横向对比、筹码面(十大流通股东 + 北向增减 + 解禁抛压)、热门概念榜、资金人气榜 |
其余四个维度的细项
- 业绩面 — 个股问答时自动带业绩预告凭据
- 基本面 / 公司画像 — 公司画像:主营业务 + 细分行业 + 主营构成 + 控股/实控背景(判国资 / 央企 / 中科院系 / 民营);客观红线清单:监管处罚 / 退市 / 业绩预亏 / 商誉减值 / 问询 / 减持 / 解禁抛压扫描
- 消息面 — 宏观快讯合了东财 + 财联社 + 同花顺 + 金十;
read_url把搜到的研报原文读全再下结论,免 key。A/港股走东财,美股换 Yahoo(东财的美股关键词搜索会返回几天前的旧稿,异动归因看的就是时点) - 美股也有一手材料 — 公告走 SEC EDGAR,按 8-K 的 Item 编号说清是哪类事(1.01 重大协议 / 3.02 增发…),而不是只报个表单号;同业对比走 Yahoo 的相关标的
- 我的持仓 — 覆盖个股 + 场内 ETF + 场外基金(份额拆分自动折算),可按日期区间筛;含全资产配置问答(现金/理财框架 + 现状分析)与ETF 题材透视(问「我的 ETF 挂没挂羊头」直接出逐股贴题)
- 产业链全景 — 一览表列 环节 / 标的 / 角色 / 均线 / 5d / 60d / 距20高 / 量能,一眼看清整条链强弱分布
几条贯穿的"读盘原则"(来自实战反馈,固化进 agent):
- 裸K量价为主轴,资金流只作线索 — 当下拆单 + 多子账户操作让"超大单=主力"的分档失真,所以以价格行为 + 量能为准,资金净流入只当参考,背离时点明
- 可信度分级 + 可溯源 — 关键数字标
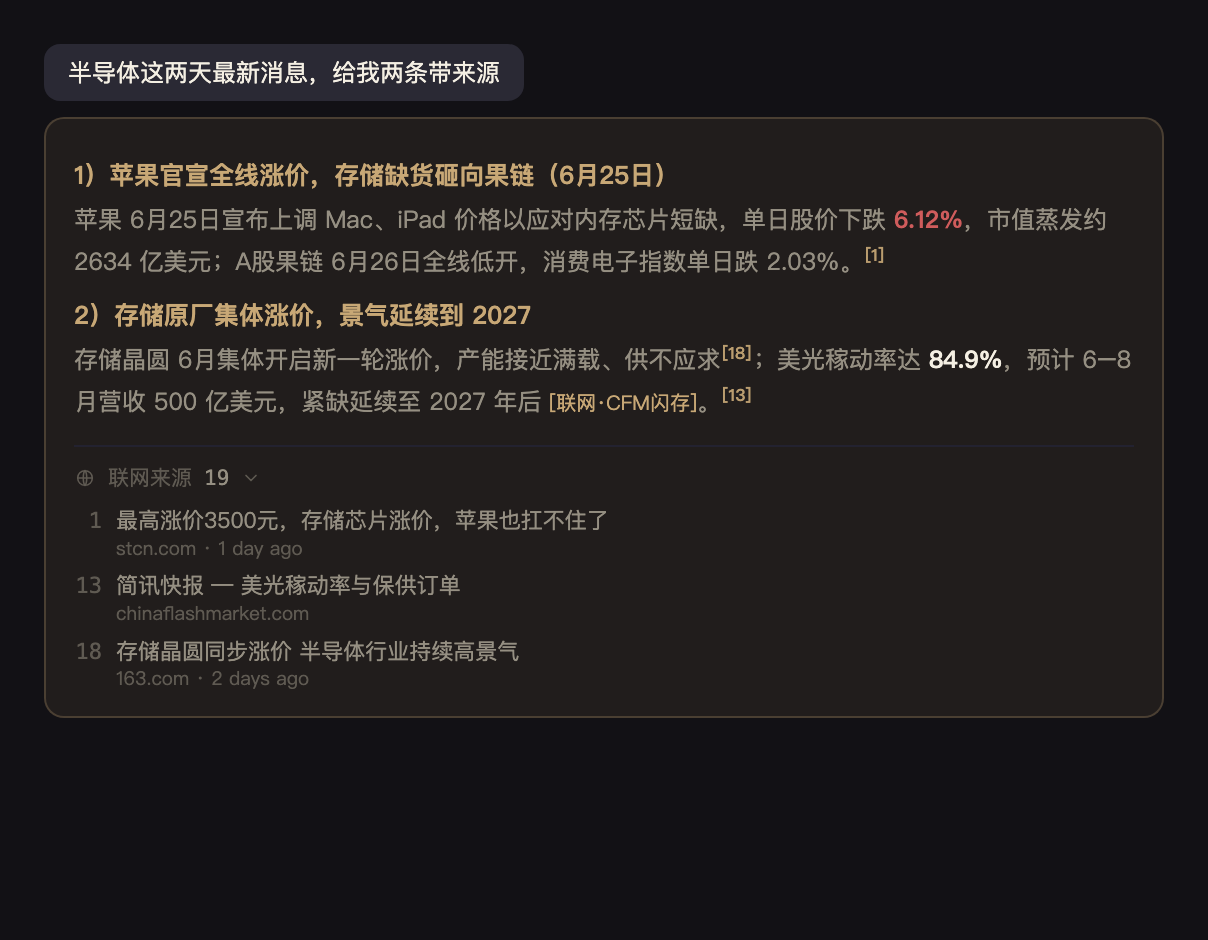
[实测](本地工具)/[联网](搜到的,带来源时间)/[待核实](仅记忆);接了知识星球则多一档[星球观点](社群里某个人的看法,不作为数字依据)。联网结论正文带可点角标,点击直跳原文核实,底部列完整来源 - 分清"正在发生"和"背景脉络" — 几个月前的旧政策不冒充"这两天在炒",行情数据周末锚定到最近交易日(不说成"今日")
- 美股分时段说清楚 — 盘前/盘后的价格与正股时段的收盘价是两个时点,答案里分开写("收盘 216.00 −7.8%,盘前 240.56 +11.4%"),不混成一个涨跌
- 严格不输出操作建议 — 描述"市场在奖励动量"可以,绝不说"所以你该追";方向性进出永远留给你自己定
切走了那一轮还在不在:跑在服务端,不挂在这个页面上
问一句要跑十几秒到一分钟(agent 要串好几轮工具)。这段时间里切到别的页、关掉抽屉、刷新、甚至关掉页面——那一轮都照跑,答完自己落库,回来接着看,没回来也能在历史里翻到。
原来不是这样,而且是两层原因叠在一起(只改一层现象还在):
- 执行权在浏览器:切页 → 组件卸载 →
abort()→ 客户端断开 → 服务端的响应任务被取消,agent 在下一个 yield 处就地死掉。拿最小探针实测过:客户端一走,生成器当场CANCELLED - 落库在最后一步:会话是"存第一条消息"时才建的,而前端要等完整答案才存。一轮没答完就一行都不写——所以历史里连"我问过什么"都没有
现在开跑就建会话并把问题写进去(历史里立刻看得到),agent 在独立任务里跑到底,事件按序进缓冲,前端拿游标拉、断了照游标续拉。前端断开只是"不看了"。
- 走开不杀,所以给了明确的**「停」**;「新对话」只是不看了,它会自己跑完进历史
- 过程也落盘(
ask_run表,答案照旧进ask_message):服务重启(改代码 / 掉电)那一轮确实会死——asyncio 任务不可能跨进程活下来——但它跑到哪一步还在。启动时把上一进程留下的running全标成interrupted,不自动重跑(重跑要再烧一遍 token,该不该跑由人决定);再去跟看那一轮,会重放已经跑出来的步骤,末尾明说「跑到一半服务重启了,没跑完」再收尾,不让界面一直转 - 事件落盘按 0.5s 合并窗口写(每条都写就是一轮几十次开关连接),收尾必写
拿
kill -9实测过:被杀时盘上是running+ 已落的事件;重启日志打出「上次没跑完的 agent 轮次 1 条, 已标记为中断」;再跟看那一轮,拿到已跑出的步骤 + 中断说明 + done。
答错了怎么不再错第二遍:回归评测集 + 纠正沉淀 + 缺口台账
prompt 里已经堆了几十条读盘原则,靠"再加一句嘱咐"来修 bug 的边际收益越来越低,而且改动无法验证——所以做了四件配套的事,全部离线、不影响正常问答:
| 机制 | 做什么 |
|---|---|
| 回归评测集 | 每个用例来自一次真实答错:现取行情算出硬断言(比如"当前是跌,所以答案里不能出现'现在涨'"),再判 agent 的回答过不过。python -m evals.run 跑全量(默认对着演示库,不碰真账本),--list 看用例清单 |
| 运行时自检 | 答案成型后先过一遍确定性检查(美股时段标注 / 用了旧新闻却没联网 / 指数编出成交额 / 出现买卖指令 / 漏出 HTML 标签),命中就把问题回灌给模型重答一轮。与评测集共用同一份判据 |
| 纠正沉淀成规则 | 从历史对话里挖"用户在纠正我"的三元组(问题 → 回答 → 纠正),起草成候选规则进待审队列。每周一自动挖一次(一次最多起草 3 条),在设置页 → AI 读盘规则里逐条批准/否决,也可 python scripts/rules.py。批准了才进 prompt,待审的一条都不生效 |
| 工具缺口台账 | 工具返回报错 / 空 / 过期(按交易日算,不按日历天)/ 关键字段全 0 时记一笔,python scripts/tool_gaps.py 看排行——"哪个市场缺哪类数据"有账可查,而不是等下次答错 |
闸门是刻意的:prompt 对单个词都敏感(曾因词表里缺"主题/标题"两个词让模型吞掉整句首句),自动往里加规则最容易造成规则互撞。所以只自动提案,不自动生效;否决的也留着,下次挖掘不会把它原样再提一遍。
两个踩出来的细节:
- 失败的答案当场落盘(
logs/eval-fail-<用例>.txt),断言消息带上命中处的原文。因为一条用例跑一次要十万 token 且答案不稳定——实测同一条"一次挂一次过",靠回头重跑分不清是真答错还是断言写歪了 - 断言别用裸子串。「涨跌」里含「跌」、「公司在未上市阶段」里含「未上市」,两次误报都是这么来的
核心能力
1. 全资产看板(UnifiedPortfolio)
六大类一站式
| 大类 | 取价 / 口径 |
|---|---|
| A股 | 实时行情,含手续费综合成本(券商 App 口径) |
| 基金 | 场内 ETF 走实时市价,场外公募走官方净值(跟主流基金平台对齐) |
| 理财 | 银行 T+30 锁定型,年化 + 起投日双向估算 |
| 现金 | T+0 货币基金 + 银行活期,单字段录余额,可选估月息 |
| 数字资产 | 交易所现货实时 |
| 机器人 | 交易所网格 / DCA 自动同步盈亏 |
基金这块有两件容易算错、这里做对了的事:
- 份额拆分自动检测入账 — 对比原始 / 前复权日 K 探测拆分因子,份额 ×N、单价 ÷N,零盈亏
- 盈亏用摊薄成本口径 — 减仓已实现摊进持仓成本,隔夜清仓重置,跟券商 App 逐分对齐
- 场内 ETF 与场外基金分开算、分开标 — 前者在交易所按市价 + 券商佣金成交,后者按 T+1 净值申赎,顶栏与 AI 问答都按各自的名字表述,不混成一个「场外」
附配套
- 大类饼图 + 子分类小计(基金按「黄金 / 海外 / A股宽基」等聚合)
- 集中度警告 + 穿透同源检测 —— 基金拆到季报前十大,直持与间接持有的同一标的合并计算;实测能挖出「两只基金前十大重叠 36%,等于下同一注」「同一只票经 5 只基金间接持有」这类靠名字看不出来的重复下注
- 加仓 4 模式:按股买 / 本金+净值 / 本金+份额 / 待确认(基金 T+1/T+2)

2. 板块雷达
每只 A股 vs 同花顺行业板块实时对比(90 个细粒度板块自动匹配):
云南铜业 → 工业金属 | 60 日: 你 -9% / 板块 -7% → α -2% (跑输)
华友钴业   → 其他电源设备 | 60 日: 你 -7.5% / 板块 -1.2% → α -6% (跑输)
(雷达本身是「你 vs 参照物」,所以住在【我的·绩效·基准】;下面两件是市场级参照,分别在【市场·开盘·情绪】和【市场·板块】。)
还有两件市场级参照,都是逐交易日收盘定格进 SQLite、越攒越长:
情绪周期时间轴(在情绪温度计里)
近 30 交易日四条序列叠在一起:涨停(上柱)/ 跌停(下柱)/ 赚钱效应(折线)/ 最高连板高度。情绪处在 冰点 → 回暖 → 高潮 → 退潮 哪一段,一眼可见。
板块成交份额
90 个行业占全市场成交额的比重排行,外加较昨日 / 5 日的份额迁移。涨跌幅会骗人,成交占比往哪挪更接近资金真实走向——份额升但板块跌 = 放量分歧。
3. 早盘 LLM 简报 + 收盘小结
早盘简报:每天 9:00 自动跑(也可手动触发)。基于每只持仓的近期新闻 + 公告 + K 线 + 基本面健康度,给一份客观信息摘要 + 风险提示——不给任何操作建议:
signal:偏暖 / 中性 / 偏冷 / 警惕(只描述消息面倾向,不是买卖指令)- 一句话点出今天最该知道的事 + 2-4 条客观要点(新闻/公告/基本面/技术位)
- 明确风险(业绩雷 / 监管 / 板块利空 / 股东减持 / 技术破位)单独标出
- 按个股真实行业拉对应板块新闻;场内 ETF 也覆盖(按主题词拉消息,侧重政策/资金/产业链);飞书推送
收盘小结:交易日 15:10 自动生成,纯数据拼装不走 LLM,三块内容:
- 今日浮动按贡献排序 — 全组合口径(A股 + 场内外基金 + 加密)。场外基金净值滞后时用底层实时估并标注「按底层估」,估不出的单列说明、不冒充
- 事件区 — 持仓/自选上龙虎榜、涨停跌停、业绩预告当日披露
- 大盘一行 — 涨跌家数 / 涨停跌停 / 情绪定性
配了飞书就推飞书;没配也一样用——复盘页「今日」有同一份的站内卡片。
4. 配置建议(AllocationAdvisor)
3 套预设模板(保守 / 平衡 / 激进)× 按总资产 4 档,显示当前 vs 目标配比 + 该加多少 / 该减多少。
分档是因为海外配置对小资金不划算(开户 / 汇兑 / 单笔门槛都有固定成本),所以海外比重随资金量上行:< ¥30 万 / ¥30-100 万 / ¥100-500 万 / > ¥500 万。
10 个桶按「实质」穿透——ETF / QDII 先按底层归到对应桶,不再有一个笼统的「基金」桶。以「¥30-100 万」这一档为例:
| 模板 | 现金 | 理财 | 债基 | A股 | 港股 | 美股 | 其它海外 | 商品 | 加密 |
|---|---|---|---|---|---|---|---|---|---|
| 保守 | 21% | 42% | 16% | 10% | 1% | 5% | 0% | 5% | 0% |
| 平衡 | 22% | 25% | 8% | 20% | 3% | 10% | 2% | 6% | 4% |
| 激进 | 22% | 8% | 5% | 28% | 4% | 14% | 2% | 7% | 10% |
设计原则写在 AllocationAdvisor.jsx 的 TEMPLATE_MATRIX 上方:保守 = 现金+理财+债基 ≥ 60%;平衡 = 权益与稳健 50:50;激进 = 权益+加密 ≥ 70%。
5. 基金代理标的(场外基金盘中预判)
天天基金 NAV 是 T+1 公布的,盘中估值不准——所以拉真实 top10 持仓股的实时涨跌加权算预判:
华夏全球精选 QDII (000041) → top10 持仓加权 -2.42% (覆盖 52% 净值)
  美 TSM 台积电   -3.12% × 8.88%
  美 LITE         -7.92% × 8.68%
  深 300502 新易盛 +0.66% × 6.02%
  ...
A股 / 港股 / 美股个股实时报价全部走 Sina 免费接口,无需 API key。
回归估算(有历史净值后自动替换上面的加权):top10 只覆盖 20%~60% 净值却按 100% 外推,指数型 QDII 的前十大也代表不了整个指数。所以每只基金每天在后台用自己最近 120 个净值日,对一组指数 / ETF(沪深300、中证1000、创业板、科创50、恒生、恒生科技、纳指100、标普500、费城半导体、沪金)加上 top10 加权本身做岭回归,用系数估待公布净值。离线评估(近 180 个净值日的日涨跌平均绝对误差):
| 基金类型 | top10 加权 | 回归 |
|---|---|---|
| 标普500 指数 QDII | 0.61 | 0.08 |
| 纳指100 指数 QDII | 0.69 | 0.12 |
| 信息科技主动基金 | ~0.98 | ~0.62 |
| 全球科技主动 QDII | 0.8~1.2 | 0.45~0.85 |
| 黄金联接 | 0.25 | 0.26 |
待公布净值日按 A 股交易日历算,A 股放假而港股 / 美股开市的那几天,涨跌并进下一个净值日;最新已公布净值之后还没有新 K 线(比如开盘前)时估 0——旧口径在开盘前会把已经进了净值的昨日涨跌再算一遍。模型缓存在本机 data/fund_nav_model.json,拟合失败或没有历史时仍用 top10 加权。

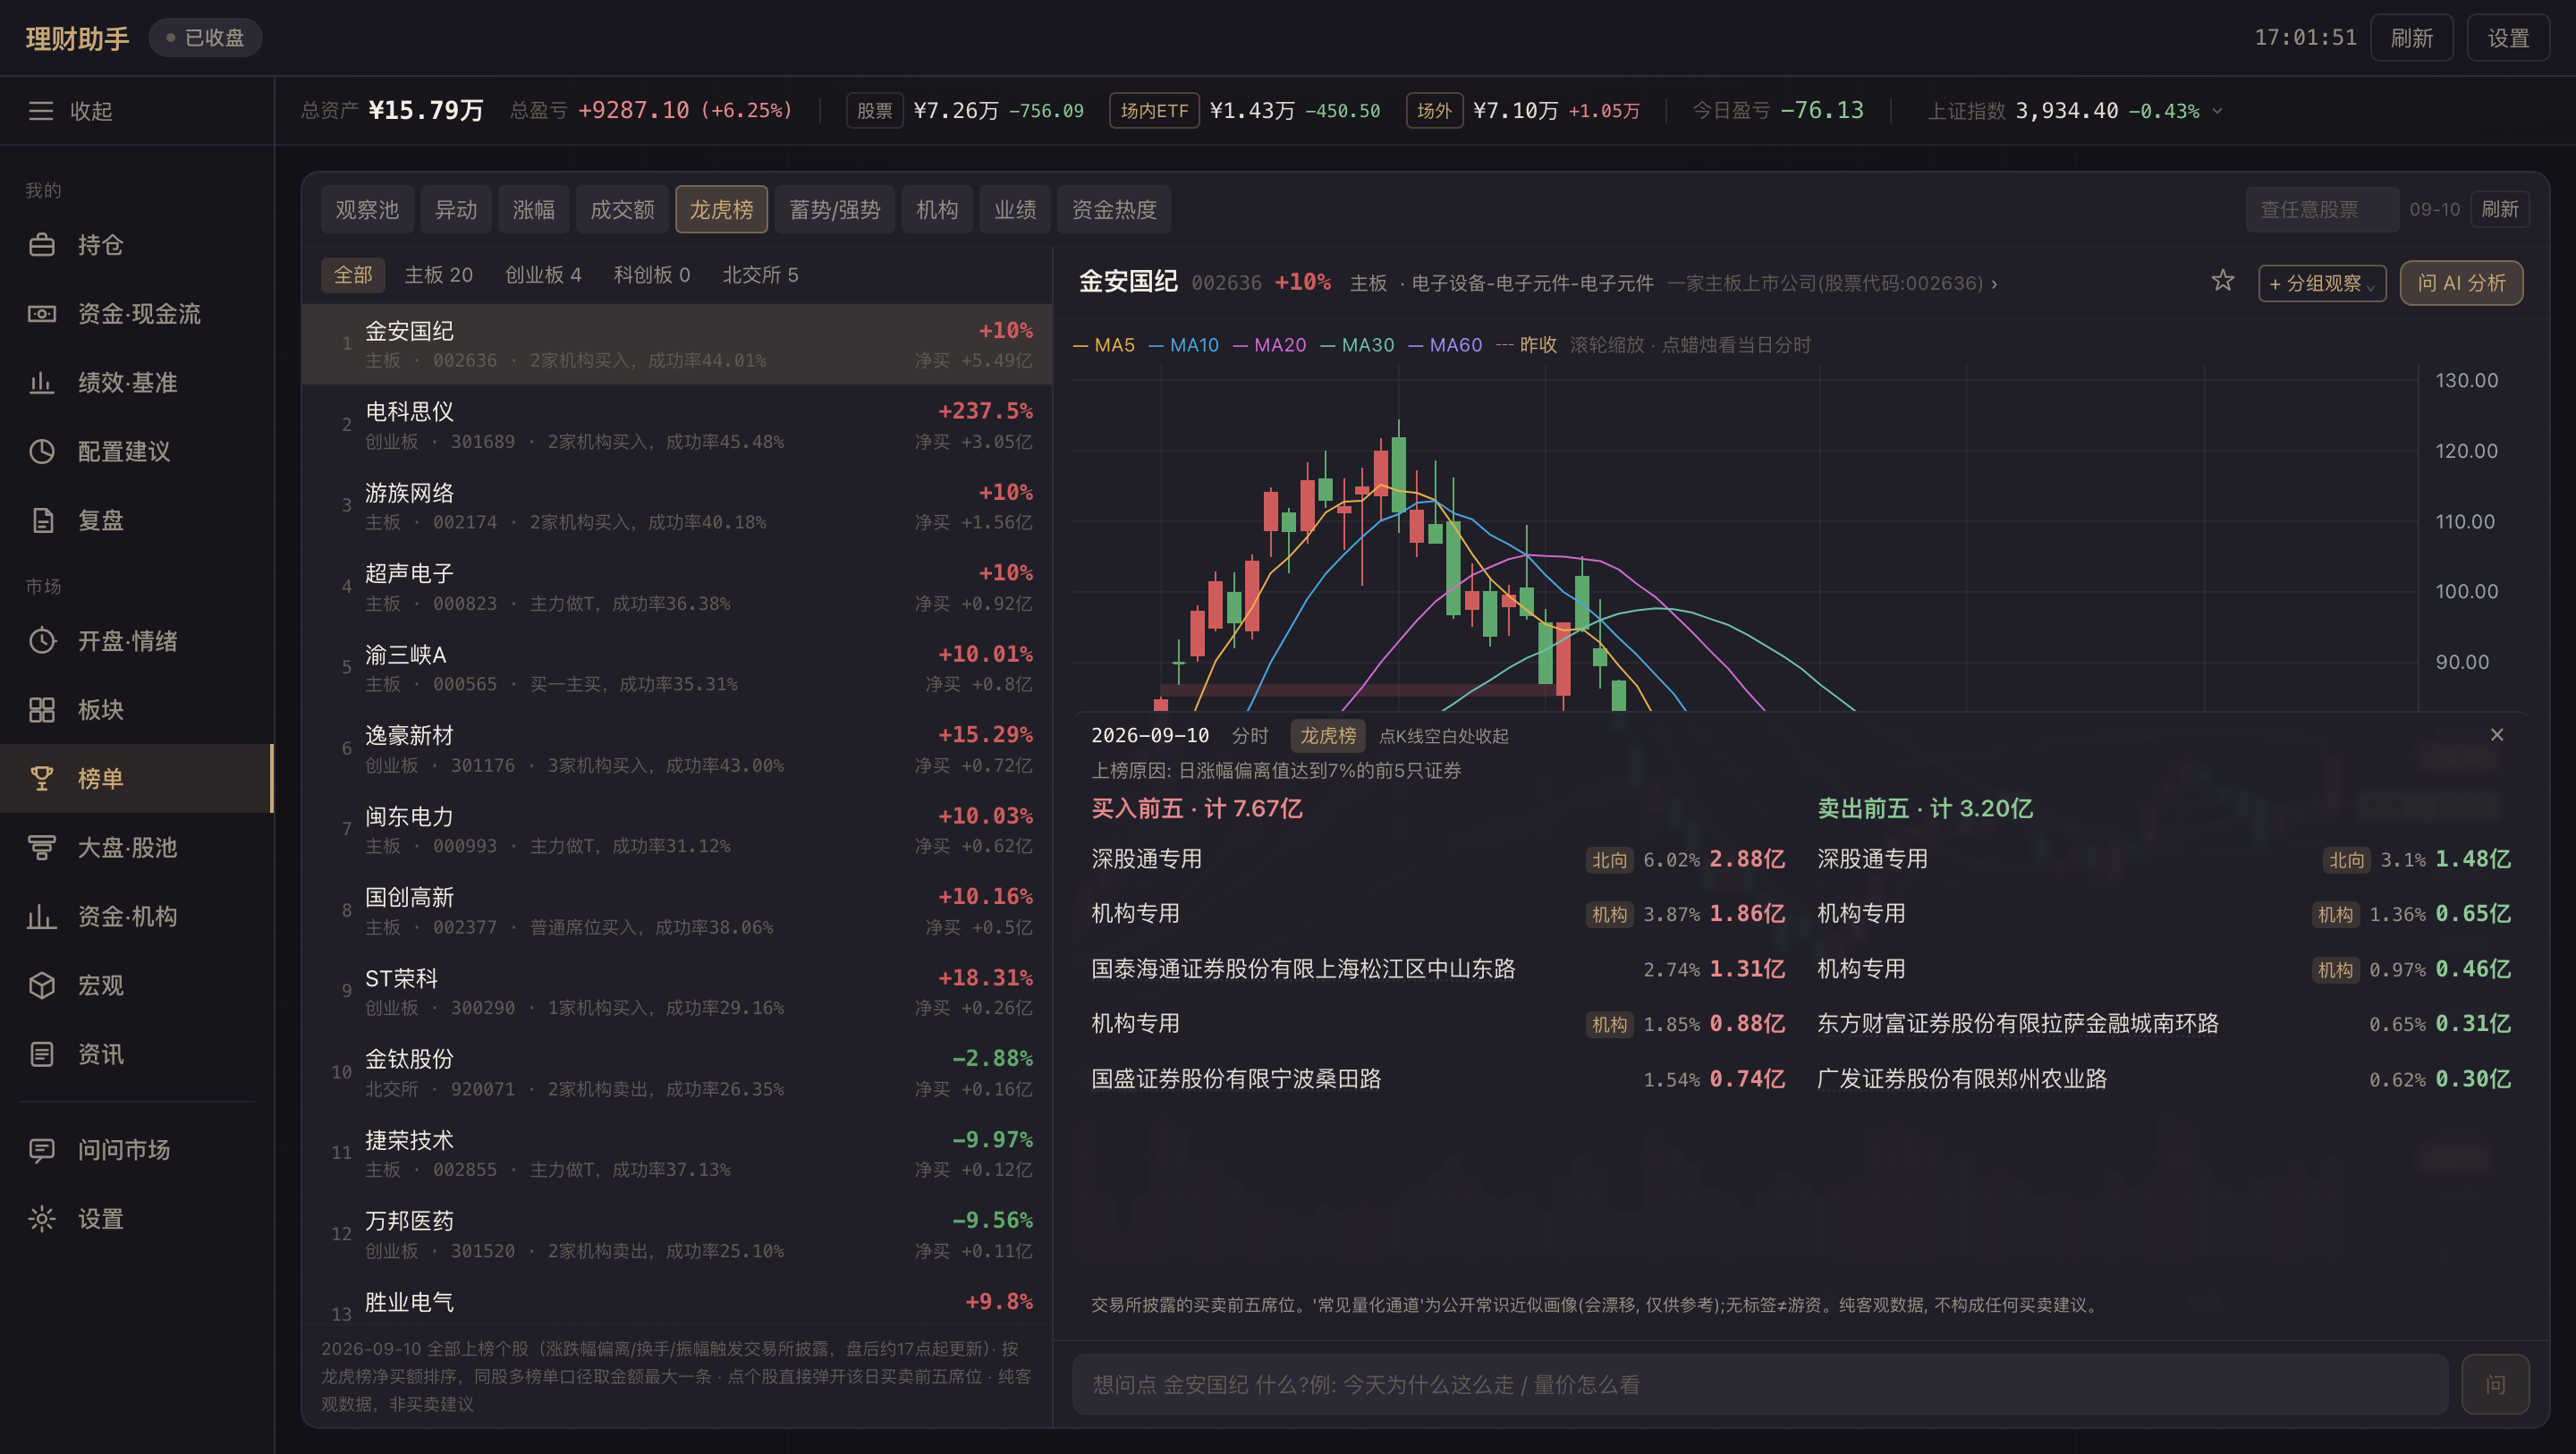
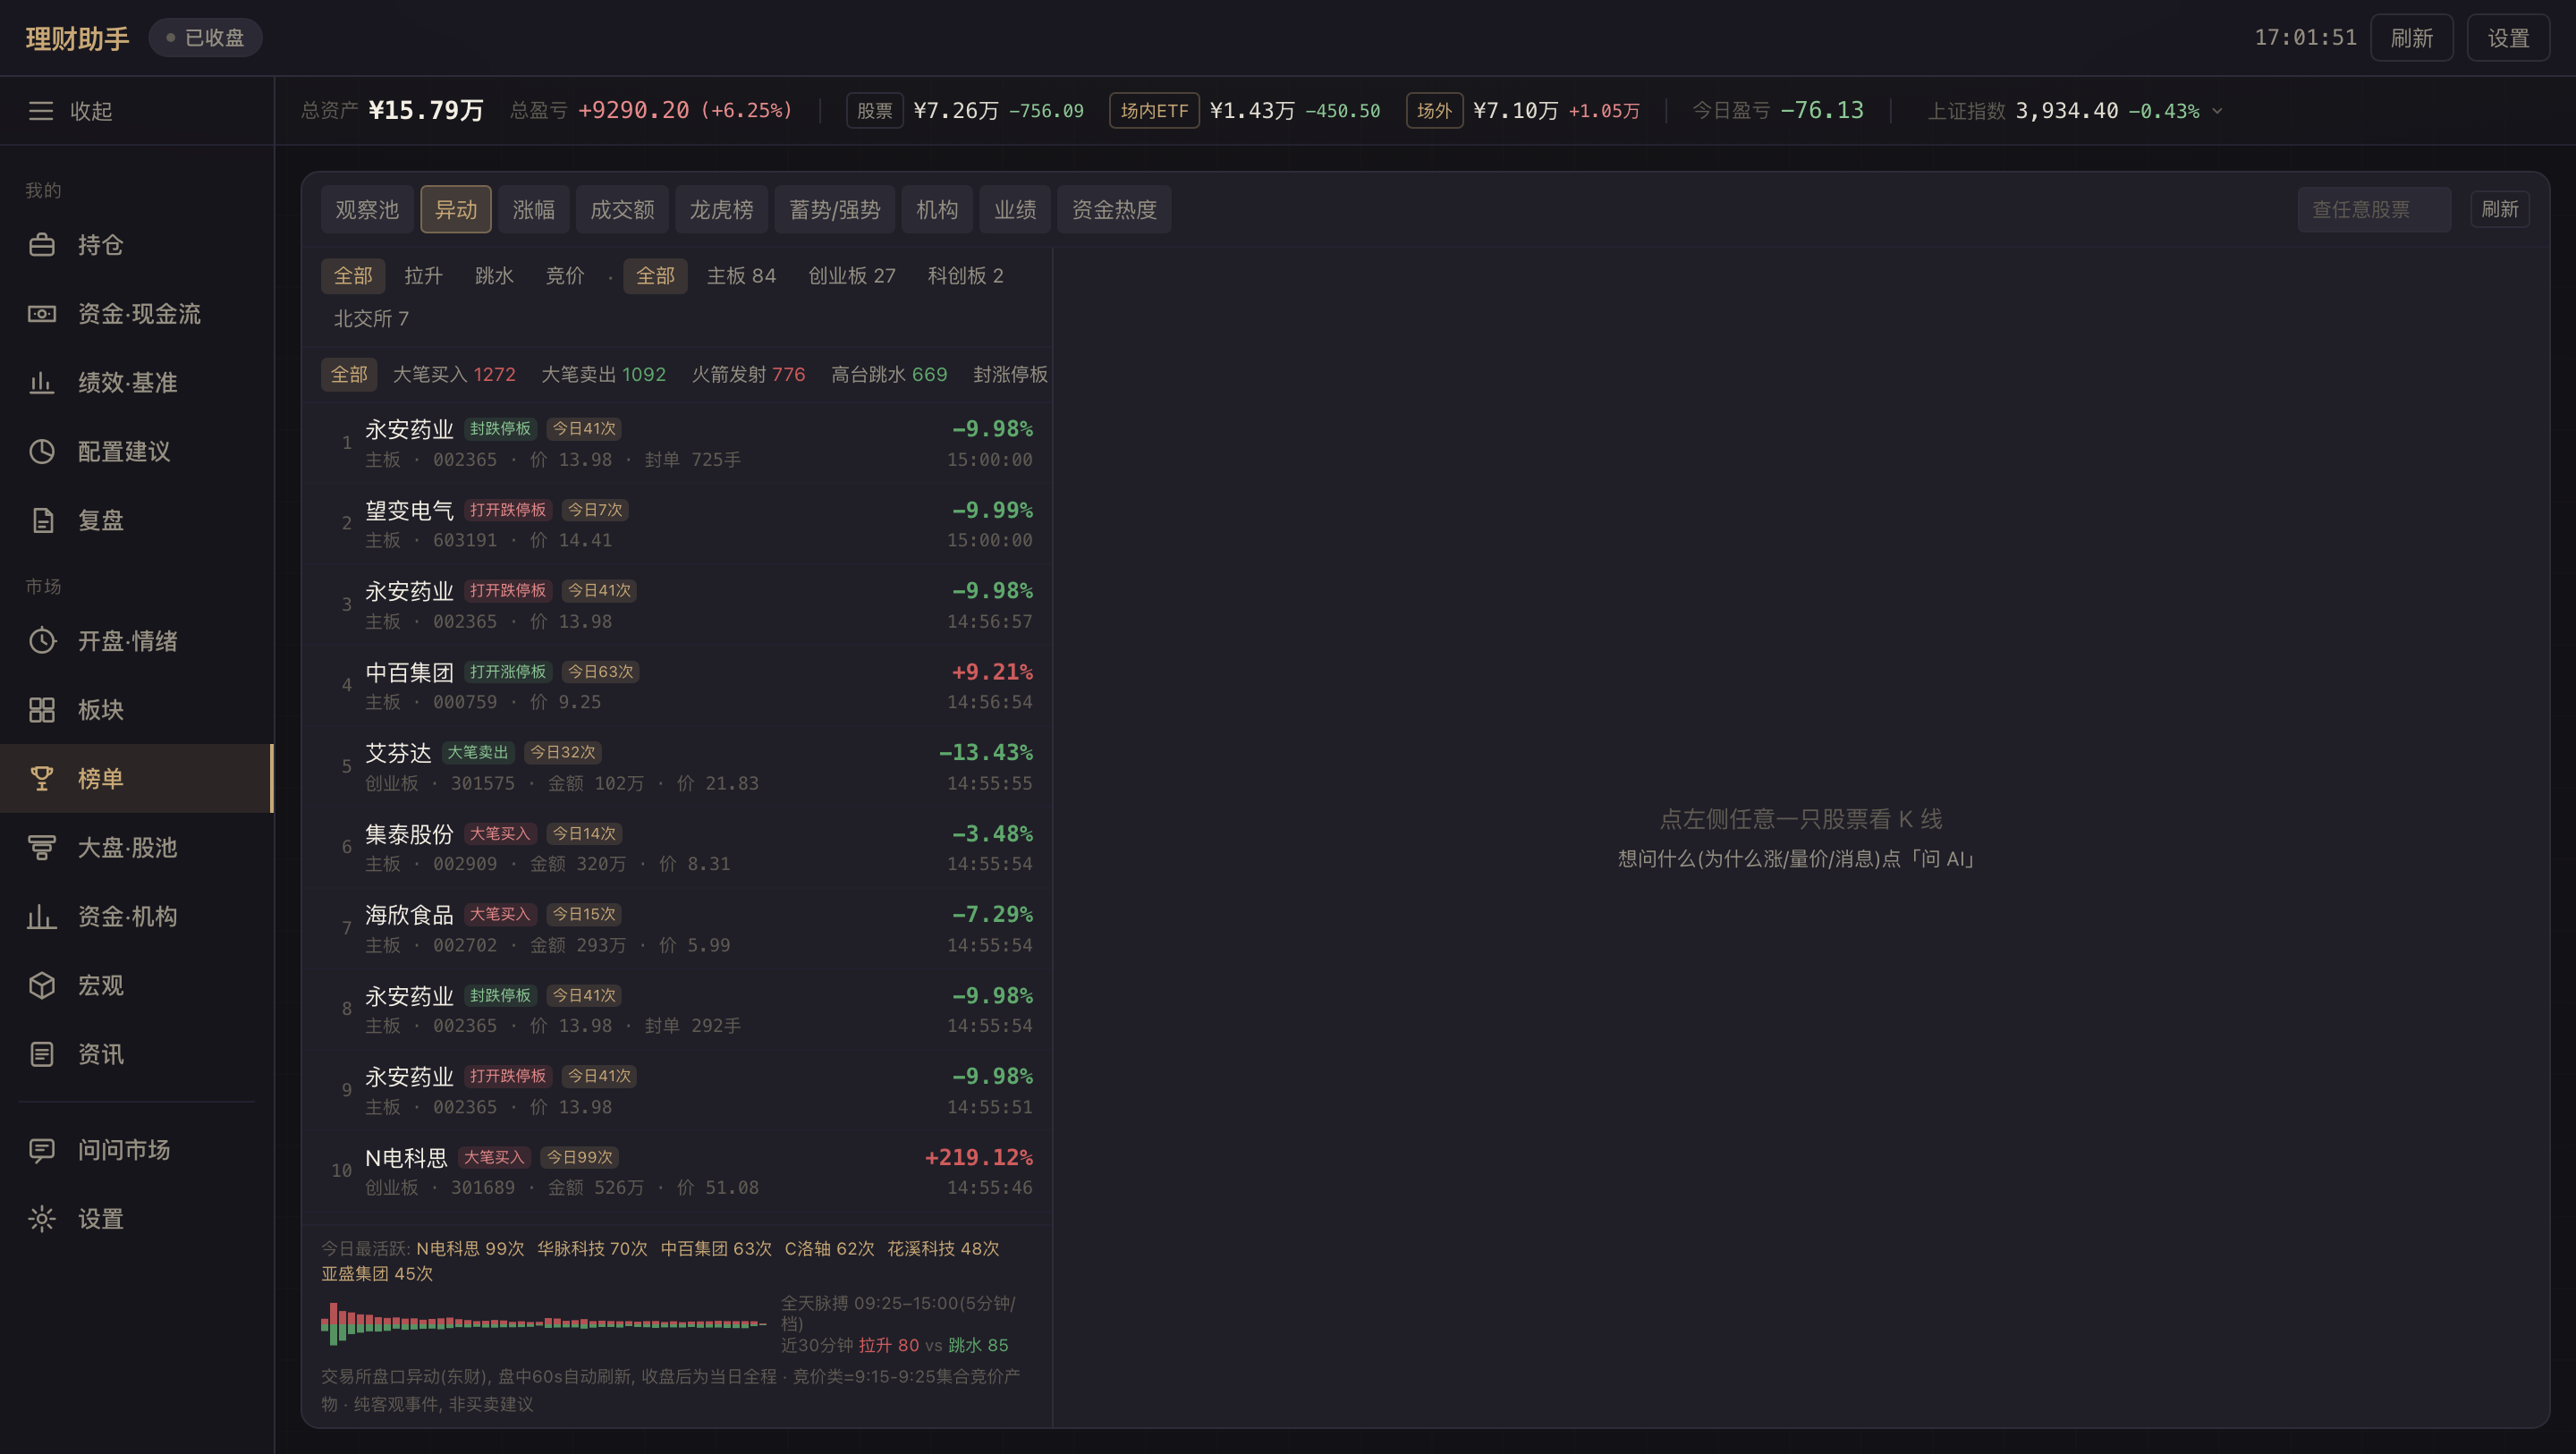
6. 全市场榜单(九个页签 + 自由查股 + K 线浮层 + AI 抽屉)
左侧榜单 + 右侧 K 线,↑↓ 翻股、←→ 切分类,想问再唤起 AI。头部有自由查股搜索框:输入代码 / 名称 / 子串出候选(带实时涨跌),选中即进右侧同一套面板——不限榜单里有没有它。
九个页签(同一套骨架:概念条 / 页签行 / 板块筛选 / 左列表 + 右 K 线)
| 页签 | 看什么 |
|---|---|
| 观察池 | 在看未必持有的票,按自建分组管理,一票可同时属于多个组:今日涨跌 / 自选以来涨跌 / 当下 K 线结构形态 / 业绩预告徽章 |
| 盘口异动 | 交易所 22 类异动事件流,盘中 60s 自动滚动 |
| 涨幅榜 | 按涨停占比排(涨幅 ÷ 该板块涨停幅度),主板 10% 板不被 20% 板挤光;带轮动板 |
| 成交额榜 | 当日资金最集中的方向;带轮动板(今天的钱堆在哪条概念线上、谁在接力谁在退潮) |
| 龙虎榜 | 最新披露日全部上榜个股,点开看买卖前五席位与席位画像 |
| 蓄势/强势 | 龙头池里两类「结构完好」的票,按行业分组 |
| 机构 | 机构专用席位近 30 天买卖统计,主数字=现价较最近上榜日涨跌 |
| 业绩 | 最新报告期预喜/预警榜 + 持仓关联 |
| 资金热度 | 全市场资金人气排行,自己的持仓在榜上标「持」 |
「九个页签同一套骨架」是修出来的:曾经有两个页签做成了满宽整卡(自己一套布局、没有筛选行和 K 线面板),切过去时整个页面骨架在跳,页签行还被挤在左栏里截断。现在资金热度收敛成标准列表页签,而「大盘·股池」那种三列卡 + 连板梯队的复盘面板本来就不是「榜」,已经移出去当独立页 —— 一个页面只留一种形态。
观察池:分组怎么组织、持仓怎么并进来
分组是顶层视图,chip 条切换:全部 / 持仓 / 各自建分组 / 自选。
- 一票多组 — 「山金国际」可以同时在「金矿」和「博弈」里。行上显示它还在哪些别的组,切到某个组时不重复显示当前组
- 「自选」是一个真实分组,跟自建的组平级——勾上「金矿」不会把「自选」顶掉,一只票可以同时在「自选」和「金矿」里。它只有两处特殊:☆ 加进来时默认落它、取消到一个组都不剩时退回它(否则这只票只在「全部」里看得到,等于丢了,所以最后一个组不给取消)
- 组内顺序各组一份 — 在「金矿」里拖动排序,不影响这只票在「博弈」里的位置,也不影响「全部」的顺序
- 持仓自动并进来(虚拟组,现取现算,清仓即消失):显示浮盈与持有天数,不占用分组
- 归组不刷新榜单——翻到半截去归个组,滚动位置不会被打回顶部
- 记住上次看的那一组;那个组后来被清空了则退回「全部」
轮动板(涨幅榜 / 成交额榜):一张榜 100 只票,看不出钱在哪条线上
榜单一行原来只有一级行业(「元件」「通信设备」),看不出今天涨的是 CPO 还是 PCB——轮动发生在概念这一层。所以把同一张榜按概念/行业聚成堆,做成榜单顶部一条常驻、可收起的板:
- 一条线一行:几只上榜 / 几只涨停 · 成交额条形(粗细一眼可比)· 均涨幅 · 份额五日迷你走势 · 较上一日的变化 ↑↓ · 领头三只(点了直接看 K 线)
- 常驻顶部所以能边看某只票的 K 线边盯轮动;收起后留一行摘要 chip(仍然可点筛榜——收起是为了省地方,不是把功能也收走),开合记在本地
- 点一条线把左边的榜筛到这条线的票;行内也标出这只票进了今天哪几堆(只标前十堆的——一只票挂三四十个概念,实测中天科技 47 个,全列等于没列)
- 结论看份额不看绝对值:全市场放量时每条线的成交额都涨,只有「占榜单成交额的比重」才说明钱在往哪挪
三处不肯含糊的地方:
- 概念标签先洗:东财的概念串里混着交易资格(融资融券/深股通)、指数成分、注册地(长江三角)、汇率(贬值受益)。不洗的话排最前的就是这些全市场都有的标签,真主线被挤下去。供应链概念(华为/英伟达/小米)保留——那是 A 股轮动的主要形式
- 同义并成一行:实测某日成交额榜前十里,通信技术(42家) 与 5G概念(37家) 说的是同一批光模块票,四行占掉半个榜,看着像四条主线其实是一条。按 Jaccard 判同名,阈值是量出来的不是拍的(判据)
- 覆盖不够就不给结论:几日走势用本地日线缓存算(东财的板块日K 在开发机上连不上,连仓库里已在跑的个股日K 也被掐,所以不拿它当地基)。实测涨幅榜 100 只里只有 8 只有本地日线——拿两三只票代表一条十几只票的线还标「在退潮」,那是编的。所以单条线成分不足 3 只或不到一半不出曲线、整张榜覆盖不到三成一条都不出,并在界面上说清是覆盖不够;收盘后自动补齐缺的日线,几天后涨幅榜那侧也能出
另外两个防骗人的细节:篮子必须一致(某只票缺一天就整只剔掉,否则那天凭空少一块会被读成「资金退潮」);盘中会标「今天还没收盘,最后一格是半天的量」。
盘口异动:22 类事件怎么分组、每行给什么
- 事件类型:火箭发射 / 高台跳水 / 大笔买卖 / 封板·开板 / 竞价异动(9:15-9:25 高开低开、竞价抢筹压价)/ 缺口 / 60 日新高低
- 分组:先按 拉升 / 跳水 / 竞价 分组,组内可按具体类型细分(chip 带全天计数,
←→循环切换) - 每行:按类型解析的关键幅度(急变速度 / 封单手数 / 大单金额)+ 反复触发的 「今日 n 次」角标(烂板反复挣扎一眼可见)
- 底部三件套:今日最活跃(全天反复异动 top6,点名字进 K 线)、全天脉搏分布图(5 分钟一档拉升红 / 跳水绿双向柱)、近 30 分钟拉升 vs 跳水计数
龙虎榜:席位画像与席位追踪
- 上榜个股按净买额排序,带东财解读 / 换手
- 点任意一只直接弹开该日买卖前五席位浮层:营业部名称、金额、占成交比
- 席位画像:机构 / 北向 / 知名席位名号 / 常见量化通道,名号表
data/seat_names.json可自行维护 - 席位名可点:弹出该营业部近 90 天上榜明细(股票 / 净额 / 上榜后 1·5·10 日涨跌)+ 净买后红盘率统计——「这个席位最近手风如何」有数可查
蓄势 / 强势:两类结构的判定规则
池子 = 全市场龙头池(百亿市值 + 机构持仓 + 盈利),按行业分组展示:同行业强势多 = 主线在推进,蓄势多 = 可能在孕育。
- 强势 = K 线没砸下去:距 60 日高 ≤12%、近 10 日无大阴、上行结构未破位、不跑输沪深300
- 蓄势 = 安静横盘基座:窄幅 / 缩量 / 横盘 ≥45 日,规则闸过了再交 AI 看图复核
- 每只带业绩预告凭据
纯结构描述,随时可能被砸。
K 线浮层
券商级可缩放蜡烛图:量 + MA5/10/20/30/60 彩色图例 + 昨收线 + 跳空缺口阴影 + 悬浮涨跌%。点任意蜡烛出「分时›」提示,再点弹出浮层,两个页签:
- 分时图 — 当日实时 + 历史分时,走通达信数据源,可滚轮缩放 / 拖动平移;可切「逐笔精绘」用全天逐笔还原分钟内的秒级尖峰(盘口被打空的「闪电」)
- 龙虎榜席位 — 某日没上榜时直接列出这只票最近的上榜日,窗口内一键跳转
历史分时的昨收基准做了除权精确还原:K 线是前复权价、分时是当日真实成交价,除息日之后回看会错位出「主板 +13%」的假涨跌。这里用分红送配明细逐事件逆变换(派息加法 / 送转乘法),基准标注「除权校正·精确」;事件表拉不到时退近似口径并如实标注。
任意一只点「问 AI」唤起对话抽屉,agent 自取数据后客观解读,跟「问问市场」同一套工具。关掉抽屉它照跑(见下方「切走了那一轮还在不在」),重开接着看。
7. 风险提醒(客观警示,非操作信号)
- 组合波动:按现有持仓(A 股 + 场内 ETF + 场外基金,现金理财按不波动计),用各自近 250 个交易日的日涨跌做 EWMA 协方差,给出「下一个交易日 / 5 个交易日在 95% 的情况下最多亏多少元」和主要来自哪几只(对组合方差的贡献占比,同涨同跌的会一起放大)。附回测:固定今天的持仓,过去每天只用此前数据估当天,实际亏损超出估值的比例应在 5% 左右(实测 190 天超出 7 次,3.7%)。加密 / 网格机器人没有对齐 A 股日历的日收益,未纳入并单列
- 单板块 > 50% / 70% 集中度警告
- 穿透同源风险:把持有的基金/ETF 拆到季报前十大,把直持个股与基金间接持有的同一标的合起来算,再按行业归并
- 只按名字看板块会漏:「山金国际」名字里没有金属字样,基金名也不说它到底拿了什么票。实测这个账本,穿透后才看得见「贵金属 38.6%」、「华夏数字产业 与 华夏数字经济混合 前十大重叠 36%(买两只 = 下同一注)」、「台积电 经 3 只 QDII 间接持有(其中一只同时拿 ADR 与台股,敞口已合并、来源不重复计)」
- A/C 份额自动并成一只——不并就会报出「两只基金重叠 45%」这种废话
- 行内的 ↔同源 角标也按穿透后的行业打,不再看名字:「山金国际」和「中金黄金」在东财行业里同是贵金属,本来就是同一块风险,但名字里一个金属字都没有——关键词那套只给中金黄金挂角标,山金干干净净,看着像两注不相干的仓。穿不动明细的基金(黄金ETF联接这种)按名字兜底挂进来,但不并进那个量出来的金额,单列「另有 X 万拉不到明细,未计入」
- 角标带一句「这几行是同一块风险」并列出还有谁;一行在家族里不足总资产 0.5% 不标(债基前十大混进一只光模块 392 元也标就成噪音了)
- 能回看某一天(
?as_of=YYYY-MM-DD):敞口按当下持仓算,已清仓的票根本不进来——而复盘时想问的恰恰是它。实测 8-25 清掉中金黄金 + 山金国际之后,当下的穿透里那块 38.9% 的贵金属一点痕迹都没有。回看时 A股回放账本(截到当天)× 当天收盘,基金/理财/现金取当天或之前最近一条组合快照;快照写于 15:05,当晚才补录的成交它不知道,所以持股清单一律以账本为准。用的哪天、哪些票缺当天收盘价,都写在basis里,warnings首条也标出这是回看 - 口径写在结论旁边:前十大合计只占基金净值 25%~50%,所以给的是下限;拉不到明细的(联接基金/债基)单独列出,不当成敞口为 0;回看时用的季报与行业表都是现在这一份(回看几周内没差,更早会失真)
- 同一份口径供三处用:看板提示带、
/api/portfolio/exposure、agent 的get_exposure工具 - 与相关性矩阵分工:这个是结构同源(底层就是同一批票),相关性是统计同源(走势一起动)
- 基本面健康度红/黄灯
- 早盘简报里的风险项(业绩雷 / 监管 / 减持 / 技术破位)单独标出,飞书推送
注:早期的"实时价格条件单 / 解套提醒"模块已下线——实测下来,低吸/做T 类的提示性推送反复打脸,客观看板 + 警示信息才是真正有价值的部分,所以收敛到只做客观呈现、不做提示性信号。界面下线后那套后端(路由 / 档位规划器 / NPV 算式 / 自动撮合钩子)又在仓里放了一段时间,现已一并清掉;历史成交记录冻结保留,导出接口照旧带着它们。
8. 个股详情页(K线 + 盘口 + 分时)
任意 A股 / 场内 ETF 持仓点开看专业详情页:
- 多周期 K 线(日 / 周 / 月):蜡烛 + MA5/10/20 + 成本线 + 可切换 量 / MACD / KDJ 副图
- 图上标自己的买卖点(B/S,精确到成交时刻),成交价位画一个圆点、虚线连回箭头,一眼看出买在当天 K 线的哪个位置。同一张委托分几个价位成交的,合成一个标记标
B×3(否则圆点与字母原地叠印成一团),均价按成交额加权,明细留在悬浮框里逐笔列出 - 上下两图光标联动:悬到任意一根,K线与量能同时亮同一根,两行图例一起给出该日 OHLC 与量/额
- K 线走前复权,除权与份额拆分自动折算到同标度——不再断崖,拆分前的买入点照样贴得准
- 筹码分布(A 股个股,可开关):主图价格轴右侧单独一栏(不叠在 K 线上,纵向与价格刻度对齐),红色是获利盘、绿色是套牢盘,淡紫虚线是平均成本、白线是当日收盘;图例给出获利比例、平均成本、90% 筹码所在区间。鼠标悬到哪一天就画那天收盘时的筹码。算法是按换手率推算:每天的成交被之后每天的换手按比例换走(Grinblatt & Han 2005),换手率 = 成交量 ÷ 当天流通股本(东财股本结构,按需拉取),每天的筹码均匀摊在当天最高与最低价之间。只统计已加载的 K 线,低换手的票会标出覆盖比例。它描述的是持仓成本分布,不预示涨跌
- 图上标自己的买卖点(B/S,精确到成交时刻),成交价位画一个圆点、虚线连回箭头,一眼看出买在当天 K 线的哪个位置。同一张委托分几个价位成交的,合成一个标记标
- 当日分时:价 / 均价线 + 昨收基准 + 成交量按主动买卖着色(红买绿卖)+ 09:30 开盘点。滚轮缩放 / 拖动平移 / 十字光标(与 K 线同一套手感),Y 轴随可见区间自适应铺满(不做昨收对称留白,缩放到某段自动贴合该段高低)
- 逐笔精绘开关:默认走 1 分钟采样(240 点,快);一分钟采样会把分钟内的秒级尖峰抹平——盘口被瞬间打空又拉回的那种「闪电」,1 分钟只留一个快照就看不见了。打开「逐笔精绘」改用全天逐笔(时间序)重画价格线,尖峰完整还原;数据量更大,所以做成开关、默认仍是快的 1 分钟。量柱在逐笔模式下按分钟归桶,不糊成一片
- 五档盘口(封单 / 内外盘,5s 刷新)+ 逐笔成交(同价归并、大单高亮,列表占满侧栏剩余高度)
- 头部两个客观标签(仅 A 股):
- 恐慌逃离指数 0-100:按当日跌幅、收盘位置、量比、是否破位 / 创新低、连跌天数打分,再给出它在自己近 120 日里的分位;跌停直接记到 82 以上。描述的是「今天这只票的抛压有多急」,不是抄底信号。悬停显示同档的历史表现(全市场 2019~2026 约 263 万个股票日的离线统计):非跌停的高分之后没有明显的继续跌或反弹(扣掉当天跌幅后差异只有零点几个百分点);跌停之后持续偏弱(次日开盘相对大盘平均 −1.8%,20 日 −0.9%,跑赢的只占 42%)
- 机构进货:近 30 天龙虎榜机构专用席位的净买额、上榜次数、最近上榜日至今涨跌。只有上榜才披露,是抽样不是全量
- 装了分析插件时,头部再多几个插件标签,主图下方多一块解读面板
- 买入前的镜子(有交易流水时):头部下面一行,按这只票现在的状态(今天涨跌、120 日位置、前 20 日涨跌,装了插件再加风险档),列出你历史上在同样状态下买入的次数和之后 20 日的实际结果,旁边是你全部买入的平均。和买点回看同一套分组口径;只回顾你自己的过去,不预测这一次
- 数据源可插拔:分时 / 周月 K 线 / 五档盘口 / 逐笔成交这四样走自部署的 通达信协议服务(配法见可选:通达信数据源)。不启用也能用,详情页会收敛成只有「日」一个页签
成交记录还支持精确到时分录入、每笔各记券商(同一只票跨券商分别按各自费率算手续费)。
9. 资讯流 + AI 解读(五源合一)
五个来源一个页面切换:全球宏观快讯 / 持仓个股新闻 / 市场要闻 / 商品产业 / 事件日历。重要高亮,关联我持仓一键筛选(关联词覆盖场内 ETF 的主题,不只个股名)。
- 三段式 AI 解读 — 任意一条点开,讲 讲了啥 / 为何重要 / 跟你持仓什么关系,带你的全部持仓上下文(A股 + 基金 + 数字资产 + 机器人),只解读不荐买卖
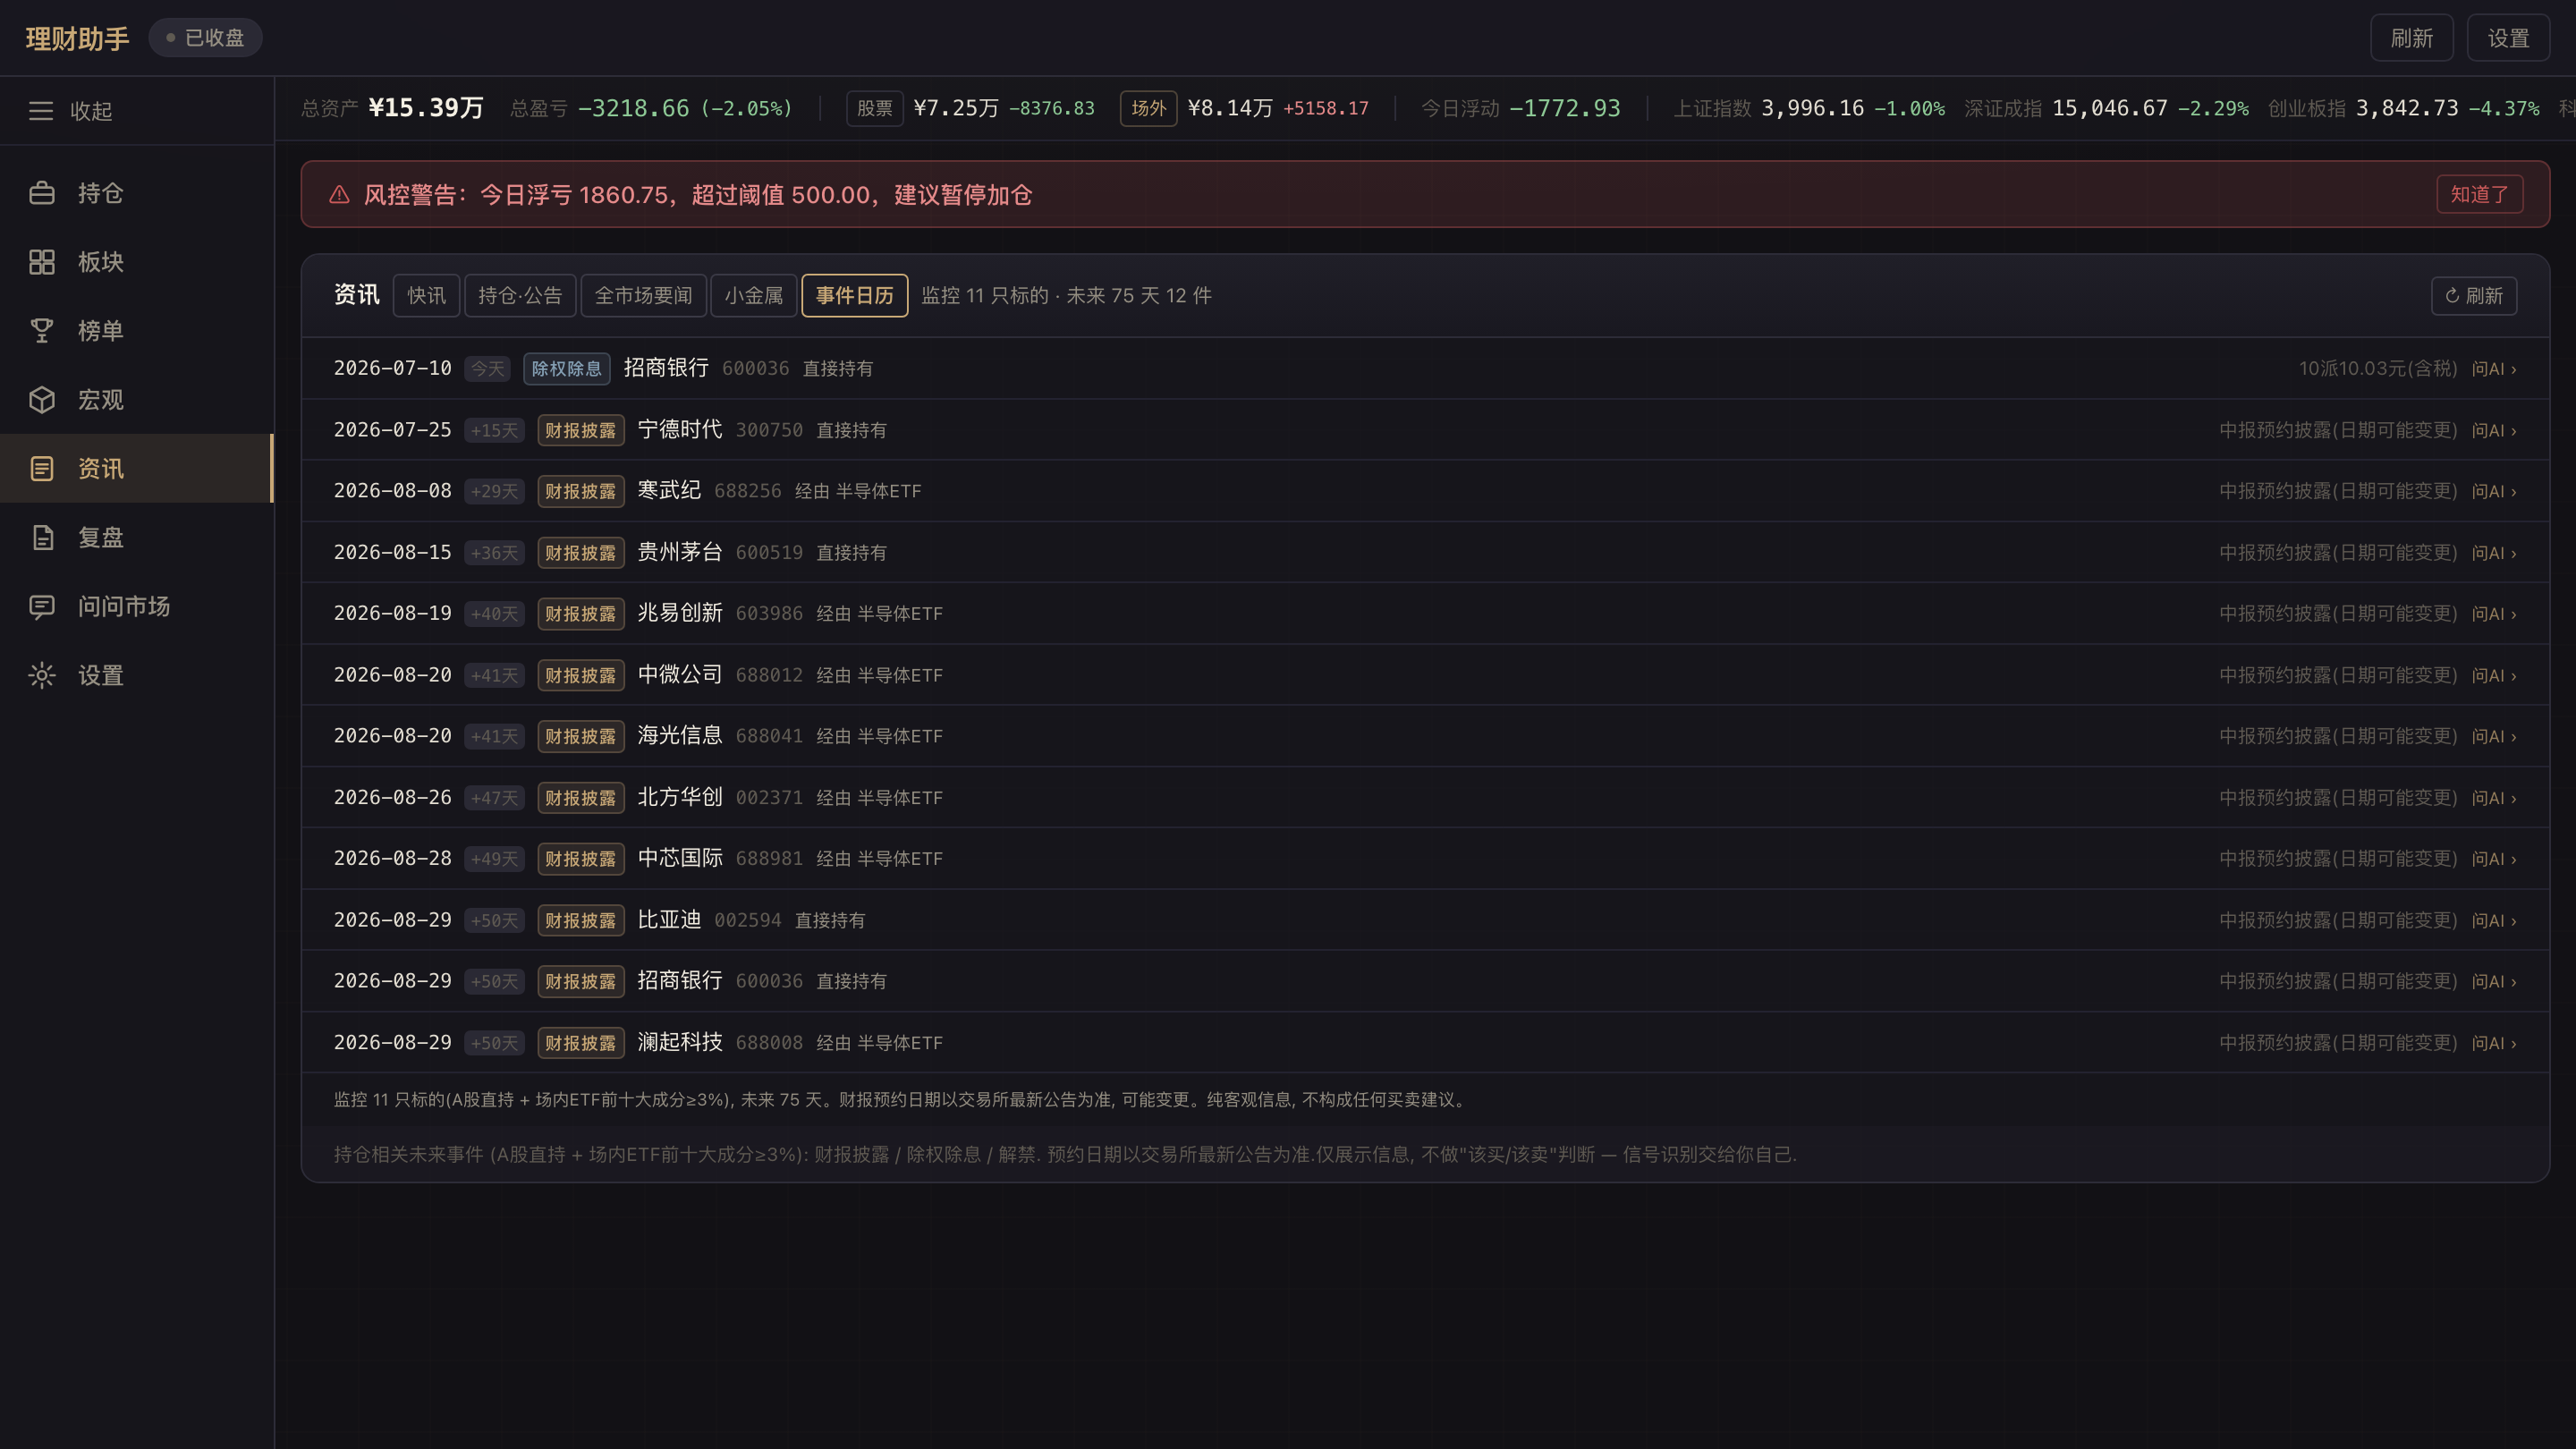
- 事件日历 — 持仓相关的未来已知事件时间轴:财报预约披露日 / 除权除息 / 解禁。覆盖 A股直持 + 场内 ETF 前十大成分股,所以「寒武纪 8-08 披露中报、经由科创50ETF 持有」这种提前量不用等资讯里刷到
- 原文抓取 — 走 DOM 级正文提取(按段落密度定位正文容器,导航 / 页脚 / 推荐位噪声进不来),JS 渲染页自动回退远端渲染抓取
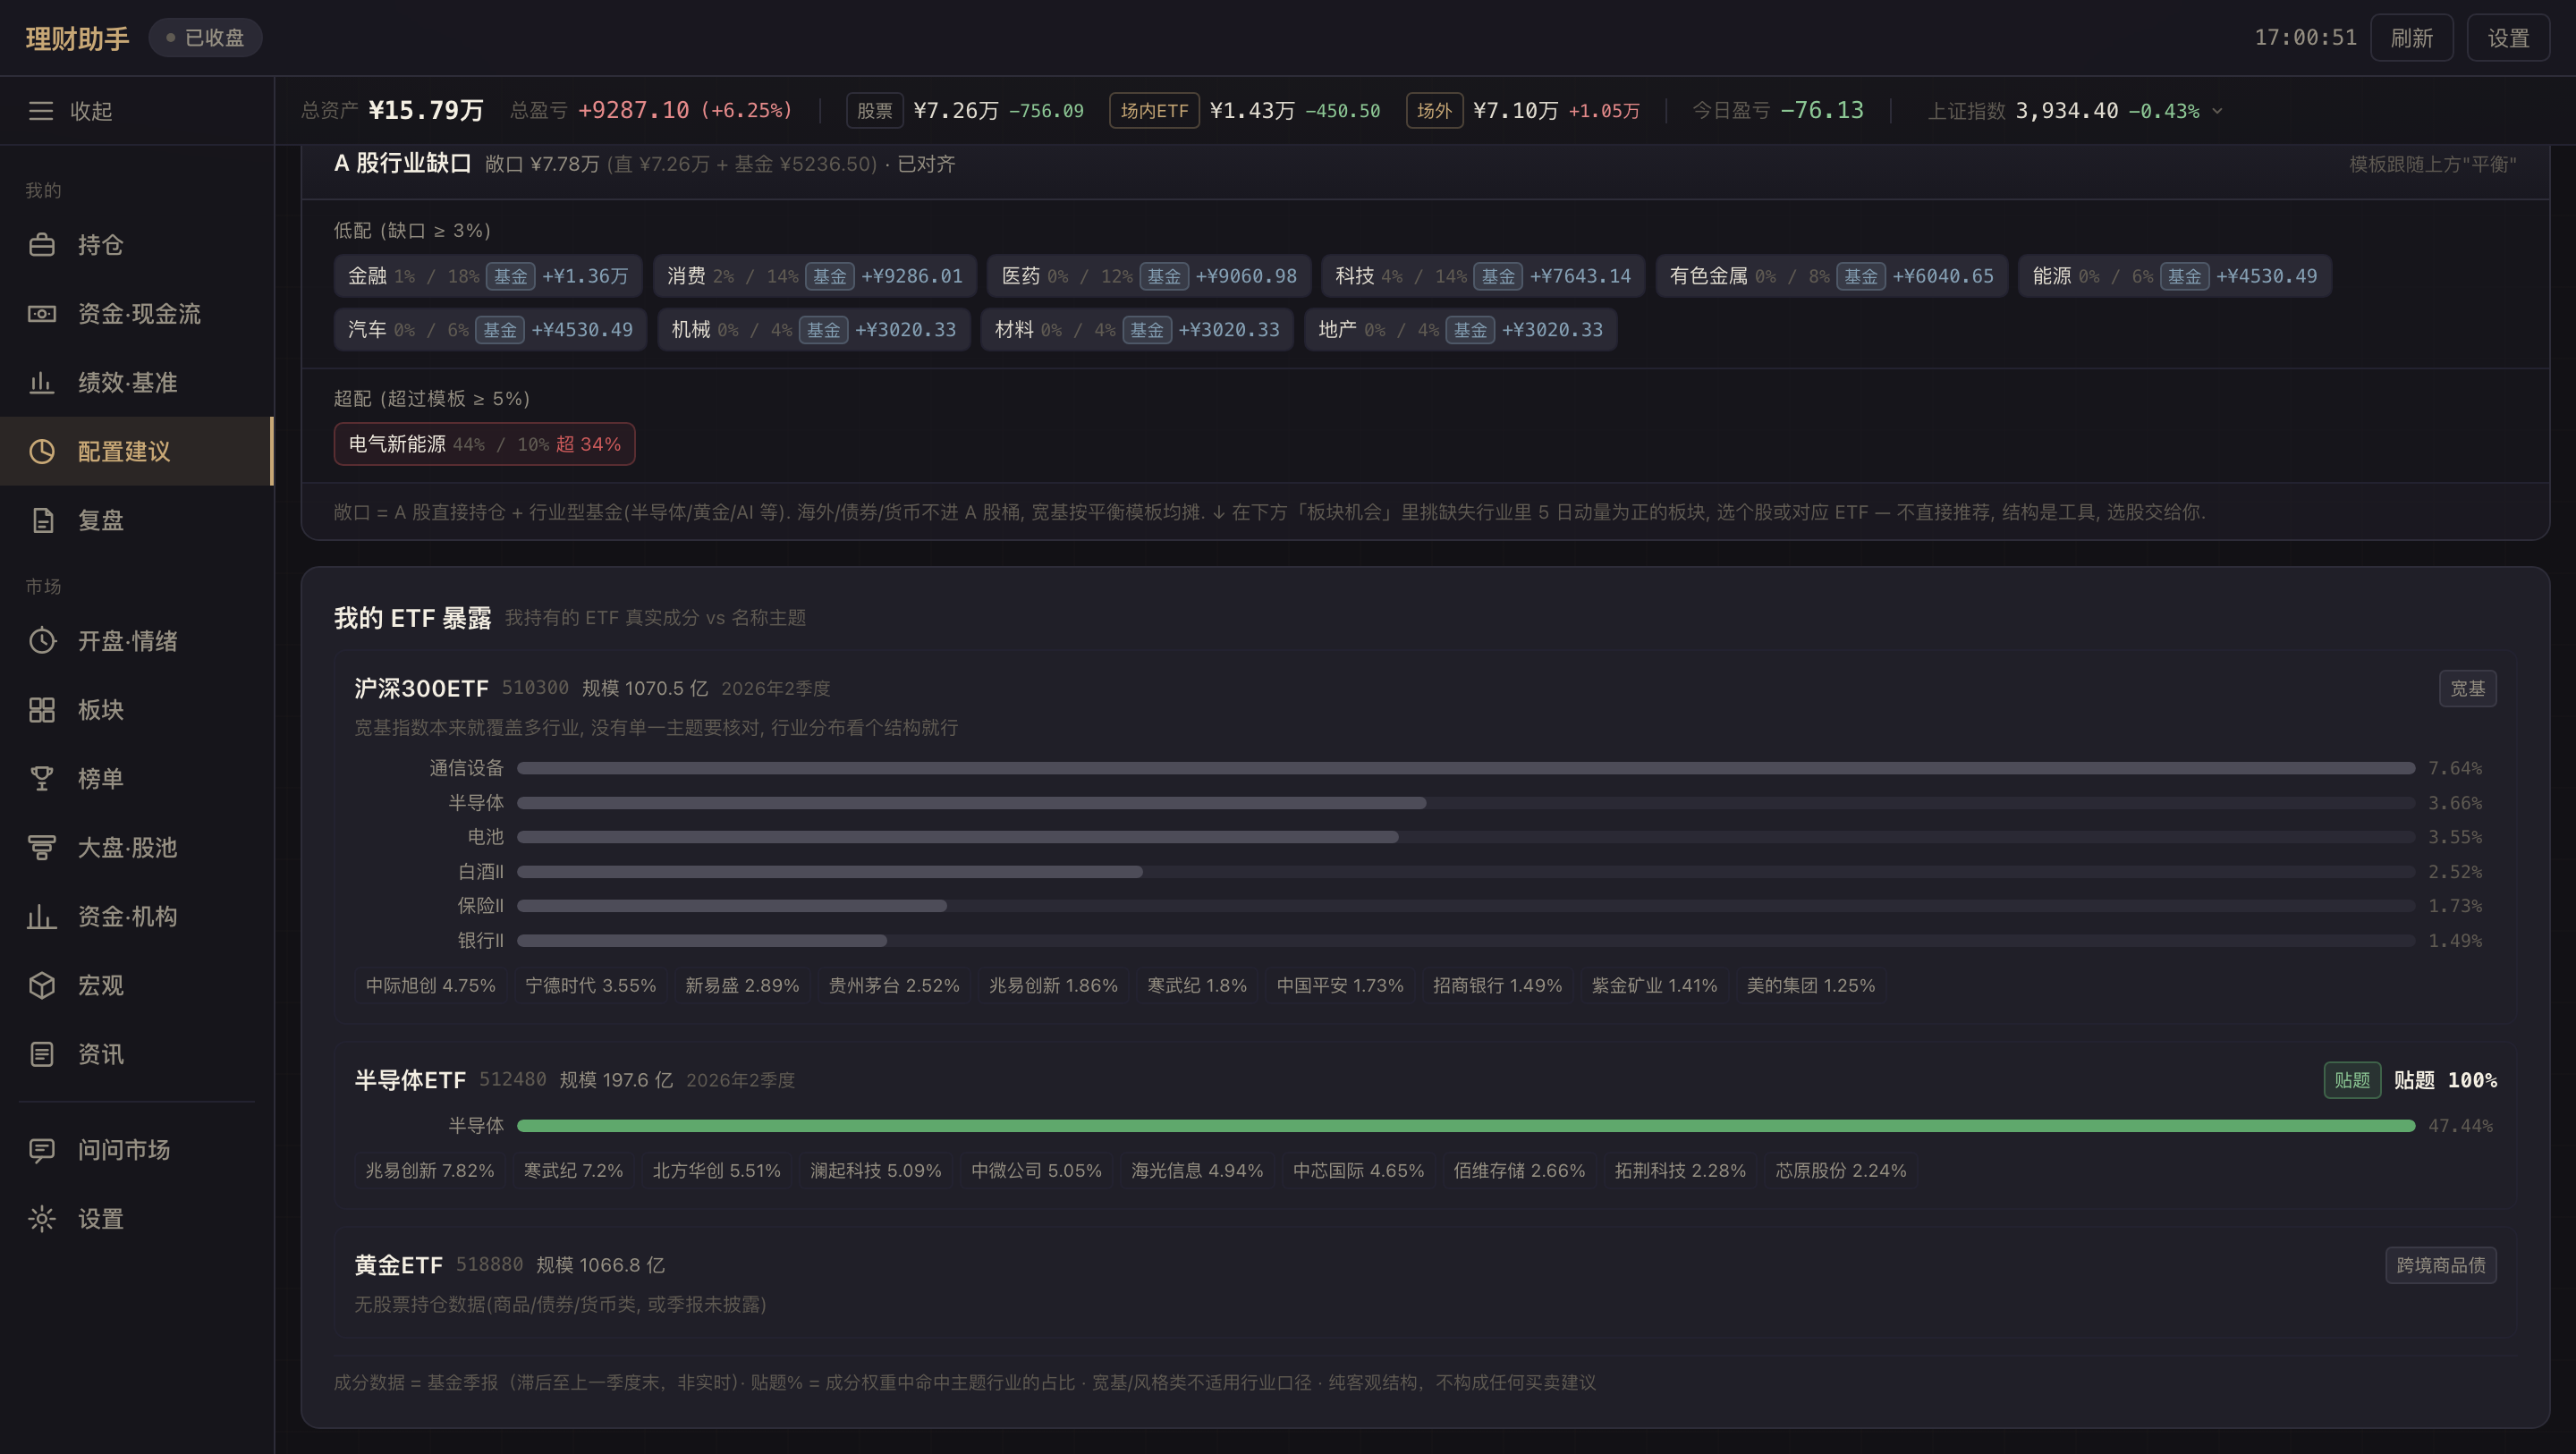
10. ETF 题材透视(避雷雷达)
用基金季报真实成分股对照名称宣称的主题,算「主题匹配权重」——专治「标榜红利/电器、实际重仓别的」那类挂羊头 ETF。
- 逐股判定只认行业不认名字 — 股票名带「通信」但行业是消费电子,照样判偏题。名字挂羊头正是这个工具要抓的对象
- 基金名自动分四型 — 行业主题算贴题%(贴题 / 有偏离 / 偏离显著三档警示);宽基指数、风格策略、跨境商品债天然多行业,只展示分布不打分
- 不给假安心 — 主题比行业分类更细时(半导体设备 / 创新药)明确标注「只验证到大类」
- 按主题查 — 输入「创新药」只对比该主题规模最大的前 N 只(小规模 ETF 流动性 / 清盘风险另算,不进对比池)
数据 = 基金季报(滞后至上季度末),纯客观结构展示。
11. 复盘(今日 / 周 / 月 / 总览)
这一节横跨两页:净值曲线与相关性矩阵是「你 vs 参照物」,跟跑赢基准、板块雷达一起在【我的·绩效·基准】;今日归因与周期统计 / AI 复盘在【我的·复盘】。
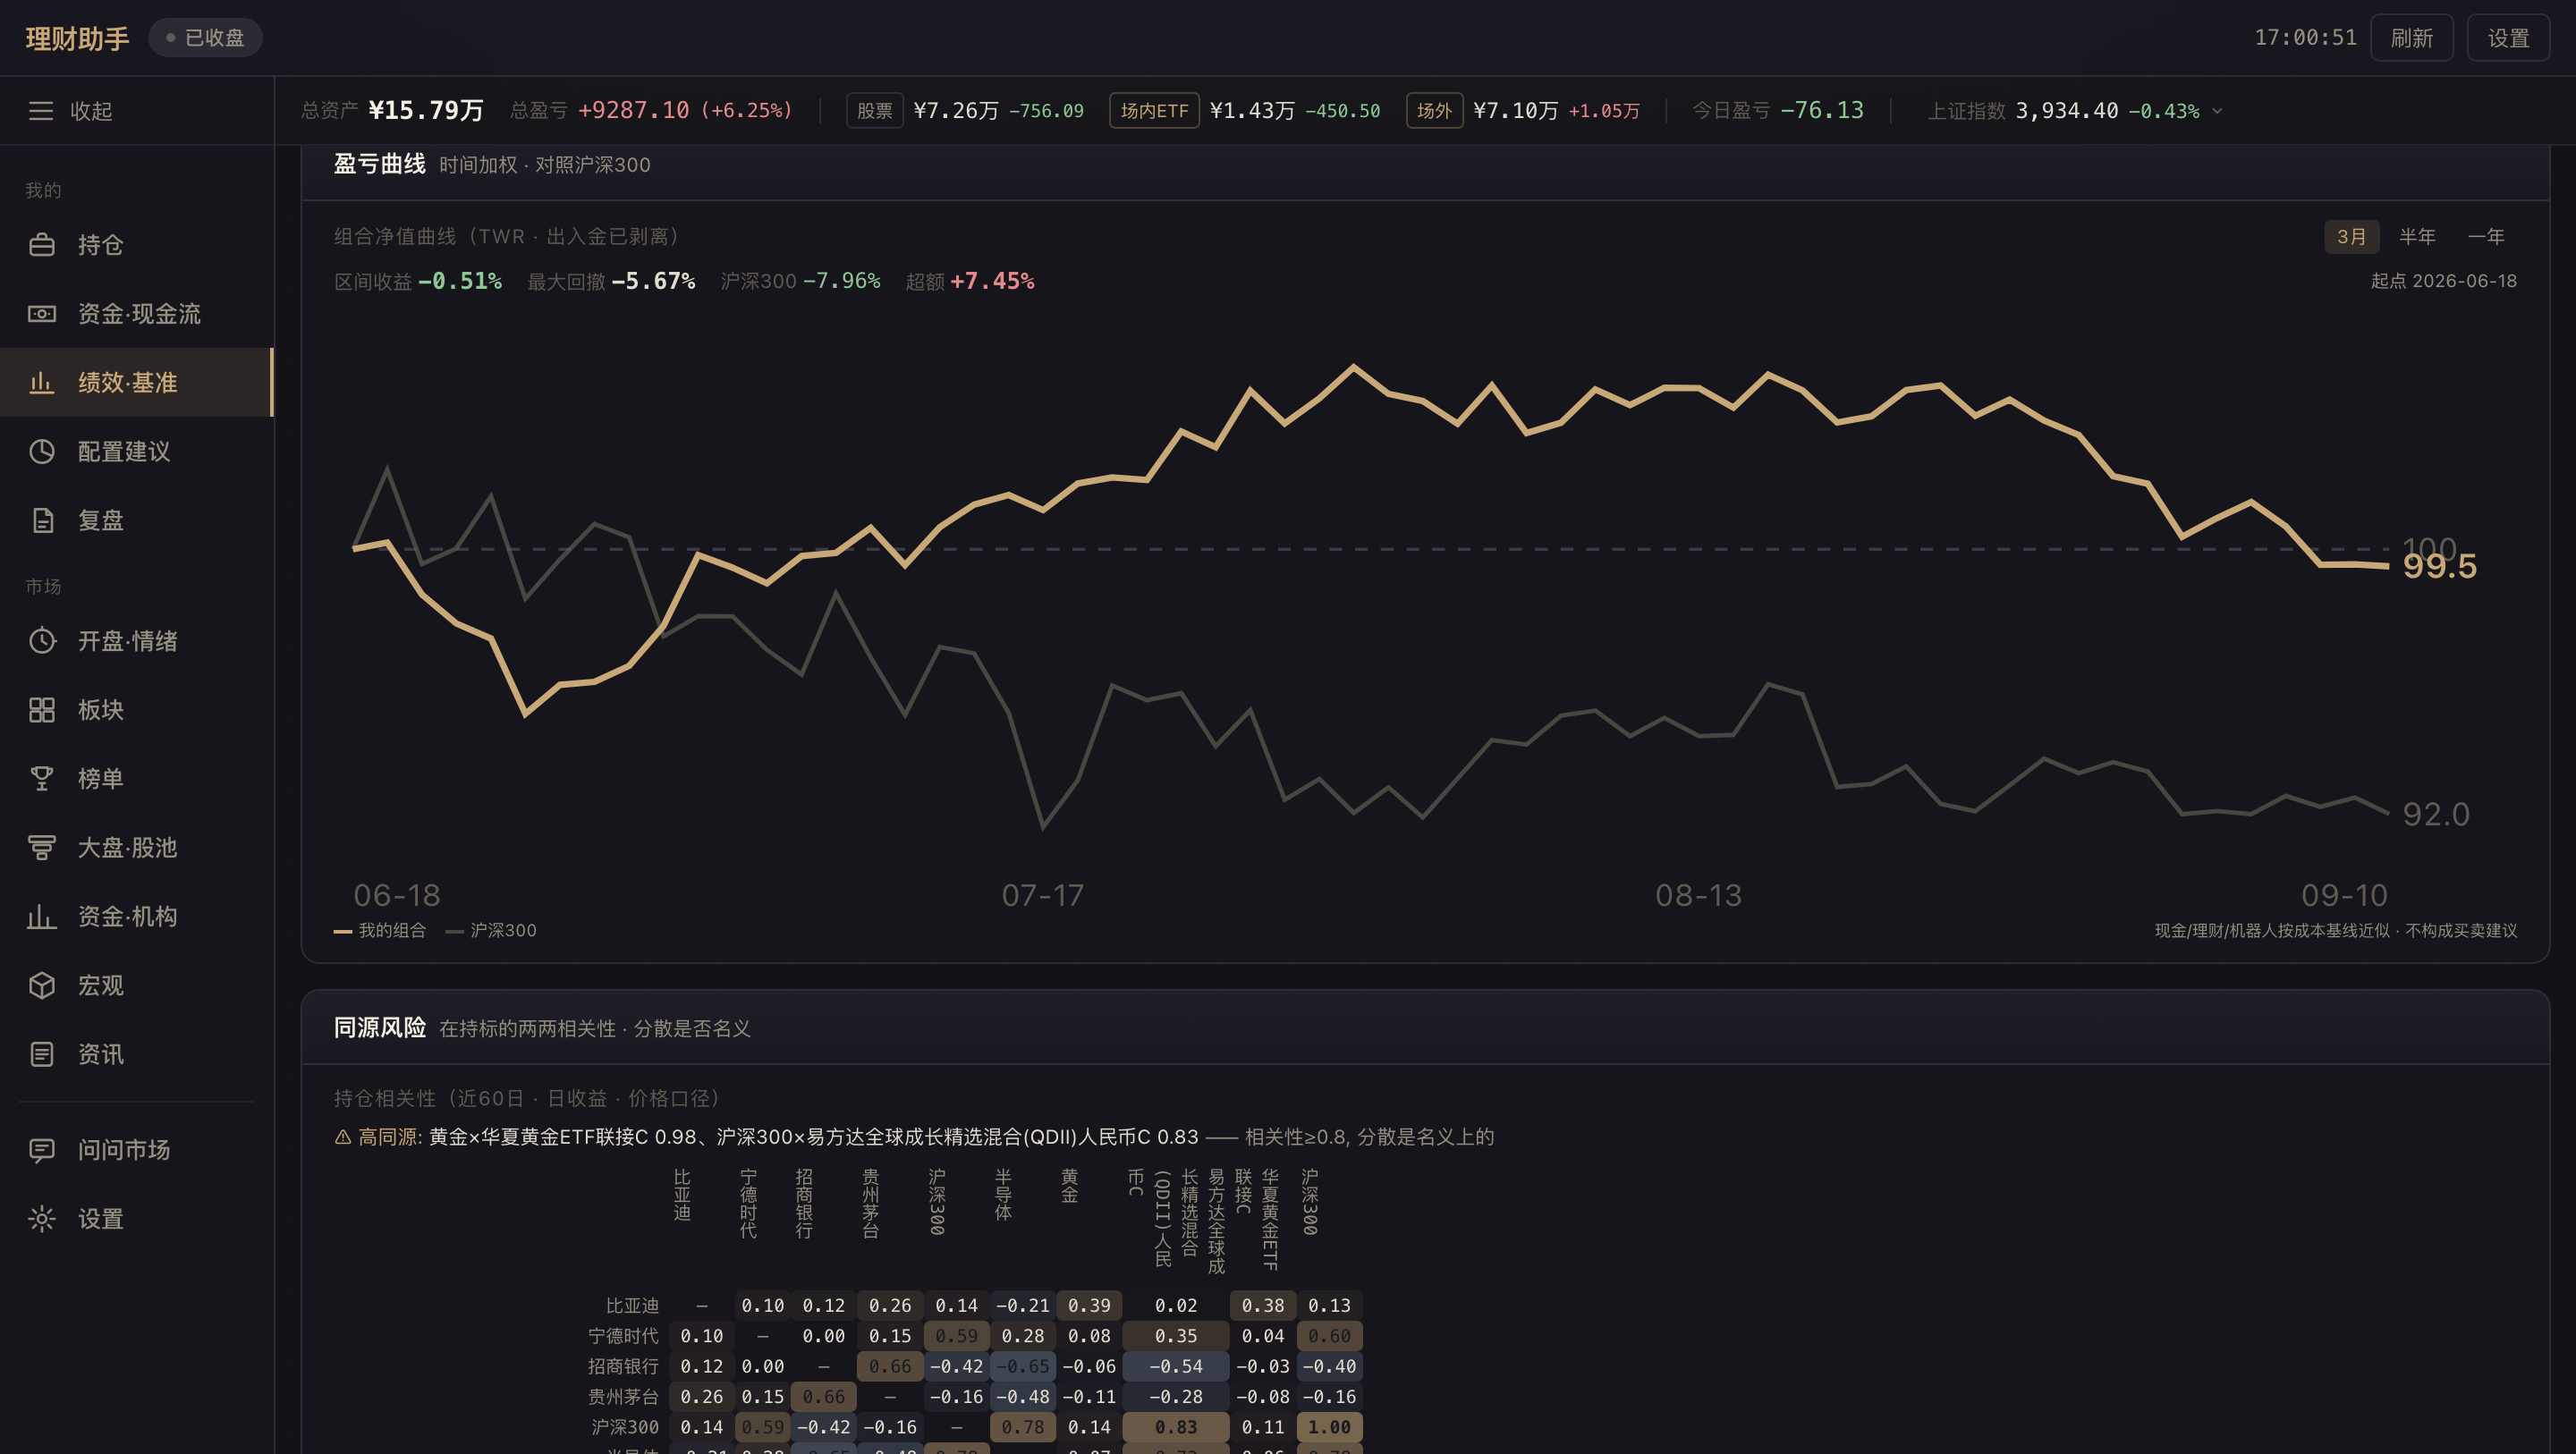
组合净值曲线
从流水 + 行情历史逐日重建组合市值,画 TWR 时间加权收益曲线对比沪深300、同起点归一到 100 ——「我到底跑没跑赢大盘」一眼见分晓。
- TWR 把出入金剥离了,与基金净值同口径:中途加仓不会被当成赚了,减仓不会被当成亏了
- 带区间收益 / 最大回撤 / 超额收益,份额拆分自动折算同标度
- 每日收盘快照逐日定格真实市值,历史越走越准
- AI 复盘直接引用这组 TWR 数字定性,不另算一套
持仓相关性矩阵
在持标的两两日收益相关性 + 各自对沪深300。同源风险从「感觉像」变成数字——实测科创半导体 ETF × 半导体设备 ETF 相关性 0.99,等于一个仓。
今日组合归因
全组合口径(A股 + 场内外基金 + 港美股 + 数字资产 + 机器人):谁在动、动多少、消息面有没有对应解释,一屏讲完。顶部收盘小结卡片与 15:10 飞书推送是同一份数据,没配飞书也随时可看。
周期统计与 AI 复盘
- 胜率 / 盈亏比 / 平均持有天数 / 做T识别,A股与基金 ETF 一并统计(份额拆分不算买卖,不污染胜率)
- 一次委托的分笔成交合成一笔再评 —— 否则「一次决策被拆成两下手」这种点评说的是记录方式而非交易行为,「做T最频繁」「反复补仓」的计数也会跟着翻倍。判据按跳板数而非百分比(为什么),复盘与佣金共用同一份定义
- 当日复盘带上「那天的同源结构」(穿透后按行业归并,走上面的回看口径):以前只能说"你又加仓了浮亏票",现在能说清这一笔把敞口堆到了什么程度——实测它写出「同一天两次买入,第二笔还买得更高,而这只穿透同源结构后一家就占了近 38% 的敞口」。限定成事实陈述,不给方向
- AI 复盘按你的资金形态(固定资金 vs 复利增值)讲纪律一致性,只评过程不指方向
长假前后提示(复盘页「今日」顶部,只在春节/国庆前 7 个、节后 5 个交易日内出现)
距离休市还有几个交易日、何时开市,以及同一个假期历年的指数表现:中证1000(2015 起)与上证指数(2013 起)的节前 5 日、节前最后一天、节后 5 日、节后第 2~4 日,涨跌次数 + 中位数,可展开逐年。每个假期每年一次,样本只有十来个,只摆历史分布。交易日历来自 chinese_calendar,指数日 K 走新浪。
收盘市场全景(复盘页「今日」顶部)
收盘后一屏看完大盘:涨跌停家数、炸板率、赚钱效应、最高连板,当天资金扎堆的板块与概念和风格,领涨样本、吸金榜、机构龙虎榜。复用已有的情绪 / 强势股 / 机构席位数据,不另起数据源。依赖东财全市场列表,偶发限流时这一块会空,冷却后自动恢复。
买点回看
把你的每一笔主动买入放回当时的 K 线,按买入前一天收盘时能看到的状态分组,统计你之后第 5 / 20 个交易日的实际涨跌:
- 价格状态(个股 + 场内 ETF):买入价相对前一日收盘涨了多少、前一日在近 120 日区间的位置、之前 20 个交易日涨跌了多少
- 插件判定(仅个股,需装分析插件并实现复盘接口):买入前一日命中了哪些形态、处在哪个风险档,旁边并列全市场同类的历史统计
- 顶部把和「全部买入」差别最大的几组直接写成事实句,比如「前 20 日已经涨了 20% 以上才买的那些,之后 20 日平均比全部买入低多少、赚钱的占几成」
- 底部可以展开逐笔明细
几个口径:
- 同一只票同一天的多笔买入算一次决策;场外基金是定投或申购,没有盘中决策时点,不纳入
- 成交价是当时的真实价,K 线是前复权,要换算到同一标度:用当天不复权收盘价换算(通达信
kline-history本身是前复权的,不能用来换算),ETF 另外先按账本里记录的份额拆分折算;换算后必须落在当天 K 线高低区间内才采用,对不上的改用当天收盘价计并打星号 - 买入日记为第 1 天;次数显示为「总次数 / 已满 20 个交易日的次数」,20 日各列只按后者算,样本少于 5 次的组淡化显示
- 只回顾已经发生的交易,不对以后怎么操作下结论
事件日历(资讯页第五源):
12. 全球指数条(顶栏一格 · 16 个指数)
顶栏只占一格(选哪个记在本地),点开是 K 线 + 分时,面板顶部横向滚动条换指数——A股宽基 → 港股 → 美股 → 日韩欧。
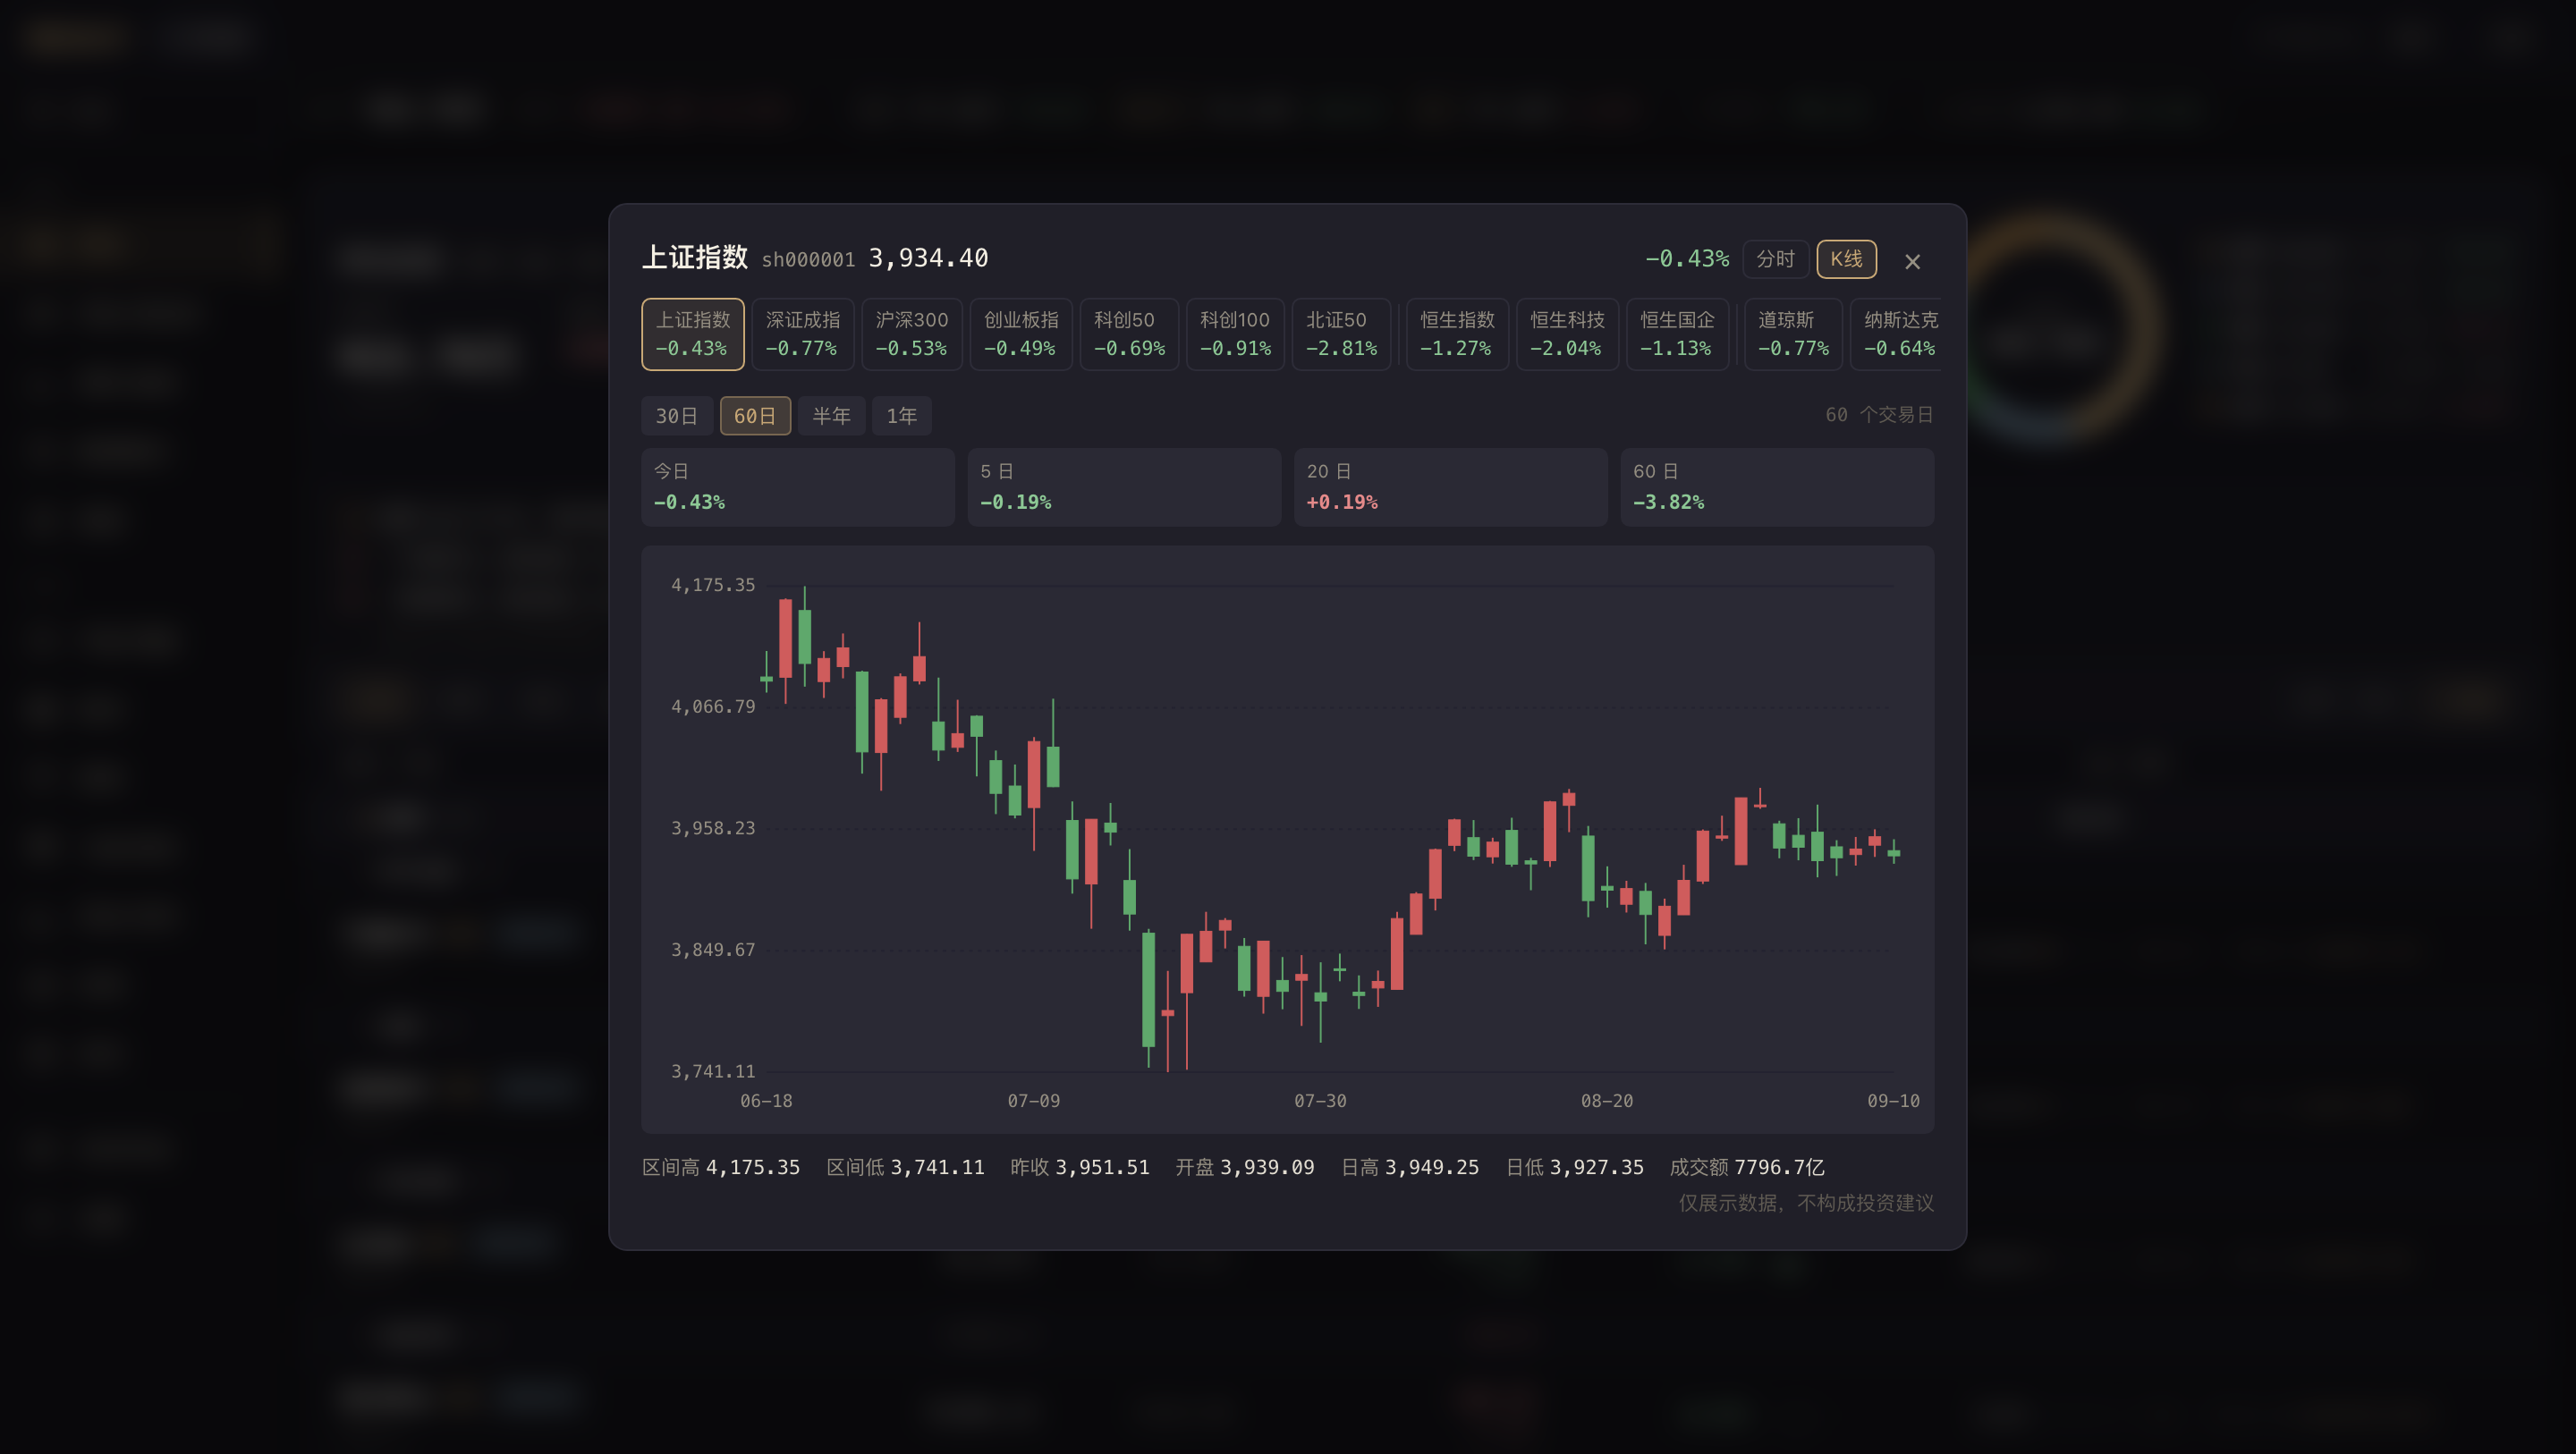
| 市场 | 指数 | 分时源 · 时段(各市场本地时间) | 成交额 |
|---|---|---|---|
| A股 | 上证 / 深成 / 沪深300 / 创业板 / 科创50 / 科创100 / 北证50 | 通达信 · 9:30-11:30 + 13:00-15:00 | 有 |
| 港股 | 恒生 / 恒生科技 / 恒生国企 | 腾讯 · 9:30-12:00 + 13:00-16:00 | 有 |
| 美股 | 道琼斯 / 纳斯达克 / 标普500 | Yahoo 1 分钟线 · 9:30-16:00 美东 | 源只给成交股数 |
| 海外 | 日经225 / 韩国KOSPI / 伦敦FTSE | 新浪环球 · 起点按当天首个分时点推 | 源不提供 |
四个源各自的坑(符号停更、单位错位、指数无成交额口径、盘前清零)都留了可复现的判据,收在 数据口径档案。
技术栈
后端:FastAPI + SQLite + akshare + Sina API + 东方财富 API + 同花顺 API + Claude API(OAuth,含 tool-calling agent + SSE 流式)
前端:React + Vite + Tailwind CSS + PWA(可装到桌面)
static/assets从磁盘直接伺服,重新构建立刻生效,但已经开着的标签页不会自己换 bundle——旧 JS 对着新 API 跑出来的毛病最难查(实测过一次:分组 chip 变成一排永不刷新的幽灵)。所以页面会拿自己这份 bundle 的文件名跟/api/app-version比,不一致就在右下角挂个「点此刷新」,不自动刷(免得打断正在输入的提问)。
可选依赖:pypdf + python-docx(只用于知识星球附件正文提取;不接这个功能可以不装)
数据源清单(自带的全部公开免费,点开看逐条来源)
- A股 行情:Sina
hq.sinajs.cn - A股 历史 K 线 + 行业:Sina money.finance + EastMoney emweb
- 基金 NAV:天天基金(fund.eastmoney.com)
- 基金持仓:天天基金 fundf10
- ETF 题材透视:东财场内 ETF 列表 + 基金季报持仓(akshare)+ 全 A 行业快照
- 港股个股:Sina hk
- 美股个股:Sina gb_
- 商品期货:Sina nf_ / hf_
- 指数分时:A股走通达信;港股走腾讯
ifzq.gtimg.cn(累计量额差分成逐分钟);美股走 Yahoochart1 分钟线(时刻按其 gmtoffset 折成美东,自动跟夏令时);日经/KOSPI/FTSE 走 Sinagi.finance - 日经 / KOSPI / FTSE 实时点位:Sina
gi.finance(hq.sinajs的 int_ 符号已停更,见全球指数条) - 行业板块:同花顺(akshare 内置)
- 数字资产:交易所公开 ticker
- 问问市场 agent:东财 个股资金流(fflow/kline) / 龙虎榜(全榜单+席位明细, akshare; 营业部历史明细走 datacenter dataapi) / 涨跌家数与涨跌分布(push2/push2ex) / F10 所属概念 / 财务摘要 / 港美股财务(em) / 板块成分 / 个股公告(np-anotice) / 业绩预告(akshare)
- 板块成交份额 / 情绪周期档案:同花顺板块汇总(akshare) / 东财涨停池系(akshare), 逐日定格进本地 SQLite
- 盘口异动:东财交易所盘口异动事件流(akshare stock_changes_em, 22 类事件逐类解析)
- 历史分时(K线浮层):通达信协议,可选,见可选:通达信数据源;昨收基准的除权还原用 东财分红送配明细(akshare)
- 自由查股搜索:与 agent 同一条 resolve 链路(持仓优先 → A股全表 → 6位代码直查 → 美股 ticker)
- 美股(agent):Sina gb_ 报价(含盘前/盘后时段与各自时点)/ Yahoo 个股新闻(search + 逐票 RSS 合并)/ Yahoo 相关标的 / SEC EDGAR 公告(submissions API,8-K 按 Item 编号解释)
- 网页全文(read_url):Firecrawl 免 key
/v1/scrape主源 + Jina Reader(r.jina.ai)免 key 备用,配额用完自动切换 - 观点面(可选):知识星球官方 MCP 端点只读拉取(含附件研报正文,docx/pdf 本地抽文字),见可选:知识星球
- 扩展数据源(可选,不自带实现):上面列的源都是公开接口、不要凭证,缺的是深度龙虎榜席位身份标签、集合竞价异动、机构季度增减仓、三周以上的涨停历史这几样。它们由你自己安装的 provider 插件供数,本仓库只定义协议,见扩展数据源。什么都不配的话这几块直接不渲染,其余一切照常
- LLM:Claude API(OAuth via Claude Code 或 ANTHROPIC_API_KEY),个股问答 agent 走 tool-calling + 服务端联网搜索 + 网页全文抓取。开了 prompt 缓存(工具定义 + system 那几万 token 命中缓存价,实测多轮问答缓存命中率 90%+,首字更快);服务端过载(429/529)按指数退避重发,超时不重发(服务端还在算,再发一遍只是加倍负载)
项目结构
目录树(点开看每个模块干什么)
licai/
├── api/                  # FastAPI 路由
│   ├── portfolio_routes  # A股 持仓 / 历史交易
│   ├── assets_routes     # 外部资产 (基金/理财/现金/加密/机器人)
│   ├── briefing_routes   # 早盘简报
│   ├── sector_routes     # 板块雷达
│   ├── settings_routes   # 飞书 / 风控配置
│   ├── market_routes     # 市场指数 / 情绪 / 人气榜
│   ├── ask_routes        # 问问市场 agent 端点(SSE 流式 + 多轮)
│   └── ws.py             # WebSocket + 后台任务
├── services/
│   ├── stock_agent       # 问问市场 agent(40 个工具, 可选源接满 47 + tool-calling loop + 裸K量价/结构形态/产业链/来源角标/read_url)
│   ├── portfolio_curve   # 组合净值曲线(TWR/回撤/相关性矩阵/每日快照预热)
│   ├── coiled_scanner    # 蓄势/强势结构扫描(规则闸 + AI 看图复核)
│   ├── lhb_detail        # 龙虎榜席位明细 + 每日全榜单 + 席位画像 + 席位追踪
│   ├── watchlist         # 观察池(分组管理·一票多组 + 行情+结构形态+业绩预告)
│   ├── stock_changes     # 盘口异动事件流(22类解析+全天脉搏+最活跃统计)
│   ├── sentiment_history # 情绪周期逐日档案(涨停/炸板/赚钱效应序列)
│   ├── sector_share      # 板块成交额份额 + 逐日档案(份额迁移)
│   ├── concept_tags      # 榜单概念标签清洗 + 聚堆(同义并堆, 判"钱堆在哪条线")
│   ├── concept_trend     # 概念线几日资金曲线(份额变化=接力/退潮, 覆盖不够就不出结论)
│   ├── ask_runs          # 一轮 agent 的生命周期(跑在服务端, 切页/刷新不打断; 过程落盘, 重启后能看到跑到哪一步)
│   ├── trade_fills       # 分笔成交合并(一次委托的多笔成交按一次决策算)
│   ├── exposure          # 穿透敞口(基金拆到季报前十大 → 同标的/同行业合并 → 同源风险; 支持 as_of 回看某天)
│   ├── eod_summary       # 收盘持仓小结(全组合, 飞书+站内)
│   ├── inst_flow         # 机构席位动向统计
│   ├── earnings_board    # 业绩预告看板
│   ├── event_calendar    # 持仓事件日历(披露日/除权/解禁)
│   ├── exright           # 除权精确还原(分红送配明细逐事件逆变换)
│   ├── market_data       # 行情接口 (Sina/EM)
│   ├── external_assets   # 基金 + 数字资产 + 期货 + 港美股 quote
│   ├── mcp_http          # 极简 MCP streamable-HTTP 客户端(tools/list + tools/call, 不引 SDK)
│   ├── zsxq_client       # 知识星球只读接入(观点面; 只读白名单 + 附件正文提取, 默认关)
│   ├── providers/        # 扩展数据源协议层(base 协议 / registry 动态加载+发现 / gateway 失败翻译)
│   │                     #   本仓库不带任何实现, 默认 NullProvider —— 见 docs/providers.md
│   ├── fund_proxy        # 基金代理标的(top10 持仓加权)
│   ├── fund_holdings     # 天天基金 top10 抓取
│   ├── sector_compare    # 同花顺板块对比
│   ├── etf_xray          # ETF 题材透视(季报成分 vs 宣称主题)
│   ├── morning_briefing  # LLM 早盘简报
│   ├── fundamental_score # 基本面健康度(期货 + 新闻 + LLM)
│   ├── position_ledger   # 综合成本法(含手续费/印花税/过户费)
│   ├── exchange_client   # 数字资产平台私有 API(机器人/现货同步)
│   ├── feishu_notify     # 飞书 webhook
│   ├── llm_client        # Claude API (OAuth + API key 双模式)
│   └── news              # 新闻抓取
├── frontend/             # React + Vite
├── config.example.py     # 配置模板
├── database.py           # SQLite + schema
├── run.py                # FastAPI entry
└── requirements.txt
参与贡献
欢迎 Issue / PR。这是个自用工具长出来的项目,所以**"你用着不爽的那个细节"往往比新功能更有价值** —— 提 Issue 时把复现步骤和你看到的数字贴上就够了。
起一个开发环境
安装步骤跟快速启动一样,开发时多两件事:
python scripts/seed_demo.py --use   # 灌演示数据, 不用拿自己的真实持仓开发
cd frontend && npm run build        # 改了 frontend/ 要重新构建(产物在 .gitignore 里, 不进仓)
改了 Python 要重启 run.py。
跑测试
python -m pytest tests/ -q        # 后端 654 条
cd frontend && npm test           # 前端 56 条
两边都全部离线、不打网络,各几百毫秒到几秒跑完。提 PR 前请保证是绿的。
前端测的是纯函数层——费率与最低佣金、基金穿透归桶、场内/场外判定、穿透同源的门槛、组合聚合与今日盈亏口径。这几块错了不会报错,只会在界面上显示一个错数字,所以拿测试钉住。
UI 行为(hover 出行内操作、弹窗开关、切页)没有自动化覆盖,改这些仍然要自己开浏览器看——这也是下面「改了界面请附截图」那条约定还在的原因。
这个仓库的几条约定
它们不是风格洁癖,每一条背后都有踩过的坑:
- 注释写"为什么",不写"做了什么" —— 代码本身已经说了做什么。模块头的 docstring 一般会写清"这块存在是因为出过什么问题",改动时请把新的判据补进去,别让注释停在旧口径上。
- 测试要能反向验证 —— 写完测试,把你的修复反过来改回去跑一遍:测试必须挂。挂不了说明它没在守任何东西。这个仓库里每处防护都是这么验过的。
- 数据源的口径要交叉校验 —— 免费源里字段错位(昨收取成今开)、单位不明(千元当成股数)、符号停更都遇到过。请拿第二个源对一遍,把判据写进注释和测试,并在 数据口径档案 里补一条。
- 样本不够就说不够 —— 凡是依赖本地日线/缓存的统计,要报覆盖率并设闸门,低于阈值自己标不可用。拿三成样本讲全市场,比不给结论更有害。
- 改了界面请附截图 —— 布局类改动很难靠 diff 看出来。
- 不要提交
portfolio.db/ 备份文件 —— 已在.gitignore里,但请再确认一次。 - 输出只给客观信息 —— 任何面向用户的文案、LLM prompt、指标解读,都不给买卖/仓位/目标价建议。复盘已发生的行为可以很直白,指挥未来操作不行。这条是项目定位,见免责声明。
适合上手的方向
- 数据源接入 —— 券商对账单导入、银行 OCR、雪球同步(对账单里有委托合同号,能把"一单还是两单"从猜变成读)
- 组合分析指标 —— 夏普比率 / 最大回撤分解 / VaR
- 国际化 —— 目前只有中文,标的覆盖 A股/港股/美股;要做欧洲市场很欢迎
- 口径纠错 —— 你发现某个数字跟券商 App 对不上,这类 Issue 最有用
代码放在哪见项目结构。
定位与免责声明
- 本项目是个人自用的只读资产看板:所有功能限于展示与分析用户自有账户数据,不提供也永不添加任何交易执行、兑换、撮合、代客理财或推广引流(邀请码/返佣)功能。
- 数字资产模块仅通过只读 API Key 读取用户自有账户余额与历史(设计约束,详见
services/okx_client.py模块头),服务端没有任何下单代码路径。 - 全部输出为客观信息整理与结构描述,不构成投资建议;数字资产在中国境内的相关业务活动属非法金融活动,个人投资风险自担(参见央行等八部门 2026 年通知),使用本工具不改变上述法律状态。
数据隐私
- 所有数据存本地 SQLite,不上传任何云端
- 实时行情从公开接口拉,不需要任何账号
- 交易所 / LLM 凭证存数据库本地,飞书 webhook 也是
portfolio.db已在.gitignore里,不会被 commit- 备份在
backups/目录每天自动保留 30 天
已知限制
- akshare 依赖东方财富 API,部分接口(push2.eastmoney.com)会限流甚至整段不可达(实测某些网络下直接断连),已对这种情况做了 fallback(同花顺 + 新浪 gi.finance + 硬编码 ETF 兜底)
- LibreSSL 老版本 macOS 系统 Python 3.9 用 LibreSSL 2.8.3,跟某些 EM 接口 TLS 握手不稳,已用 subprocess curl 兜底
- 数据源的口径要自己验 — 字段错位、单位不明、符号停更都遇到过;处理方式是拿第二个源交叉校验后写进注释与测试,校验记录见数据口径档案
- 跑在国内非代理环境,海外接口(Claude API / 交易所 / Yahoo)需要自行处理网络
License
为啥选 AGPL:这是个完整应用而不是库,AGPL 防止有人 fork 后包成 SaaS 卖钱不开源回馈。你 self-host 用 / 个人 fork 改造完全没限制。
Star History
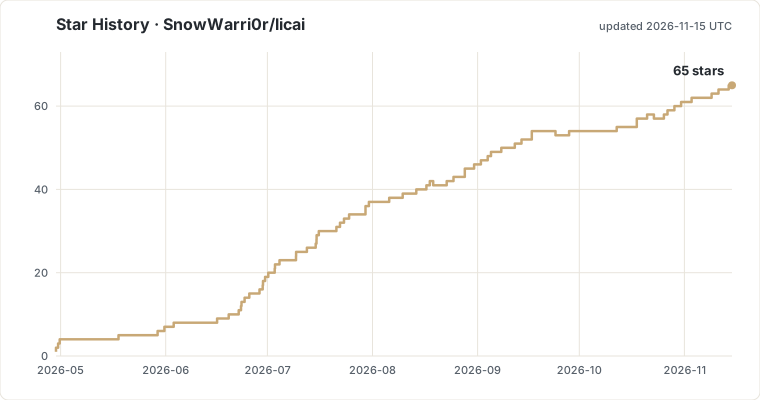
GitHub 2026 年 7 月起收紧了 stargazers 接口权限,star-history.com 的嵌图对非协作者失效——这张图由仓库内 GitHub Action 每日自渲染,不依赖第三方服务。