
khscience/OSkhQuant has 1,644 GitHub stars and 433 forks. GitHot measured 0 stars in 24 hours and +13 in 7 days. Last checked 2026-11-15 07:04 UTC. Last push 2026-10-19.
計測したスター増加
- 24時間
- 0
- 7日間
- +13
- 15日間
- 履歴を収集中
- 1か月
- 履歴を収集中
期間ごとの純増数です。期間は重複しており、日別の値ではありません。未計測の値は空欄です。スター数は注目度の指標であり、品質の保証ではありません。
概要
看海量化回测平台 khQuant 开源版 V2.2:免费开源的 A 股量化回测桌面软件。不用开户、不用装 QMT,BaoStock / Tushare 下载数据到本地 DuckDB,Python 写策略,一键出回测报告。
開発ツールREADME.md
オリジナル
看海量化回测平台 · 开源版
免费开源的 A 股量化回测桌面软件——不用开户,不用装 QMT,下载即用。
下载行情数据 ➜ 写二十行 Python 策略 ➜ 点「开始运行」 ➜ 看完整回测报告。



🌐 官方网站:https://khsci.com/khQuant/
安装包下载、图文与视频教程、版本对比、更新公告都在官网
⬇️ 下载安装包 (GitHub) · 🇨🇳 国内下载 (Gitee) · ▶️ 3 分钟上手视频 · 📖 完整教程 · 📝 更新记录
💡 为什么做这个工具
个人想验证一个 A 股交易想法,往往还没开始写逻辑,光在找免费数据、申请券商 QMT 权限、搭回测框架、算手续费和回撤上就耗光了精力。
看海量化开源版 2.2 把这些琐事都打包好了。它是一个装在 Windows 上的独立桌面软件,这次 2.2 大版本升级彻底去掉了对 QMT / miniQMT 的依赖,装好就能直接拉数据跑回测:
🆓 免费数据直接下内置 BaoStock,不用注册账号就能下日线和 5 分钟线;有 Tushare 权限还能下 1 分钟线、ETF、可转债。数据存在本机 DuckDB 数据库里,归你自己管。 |
✍️ 策略就一个
|
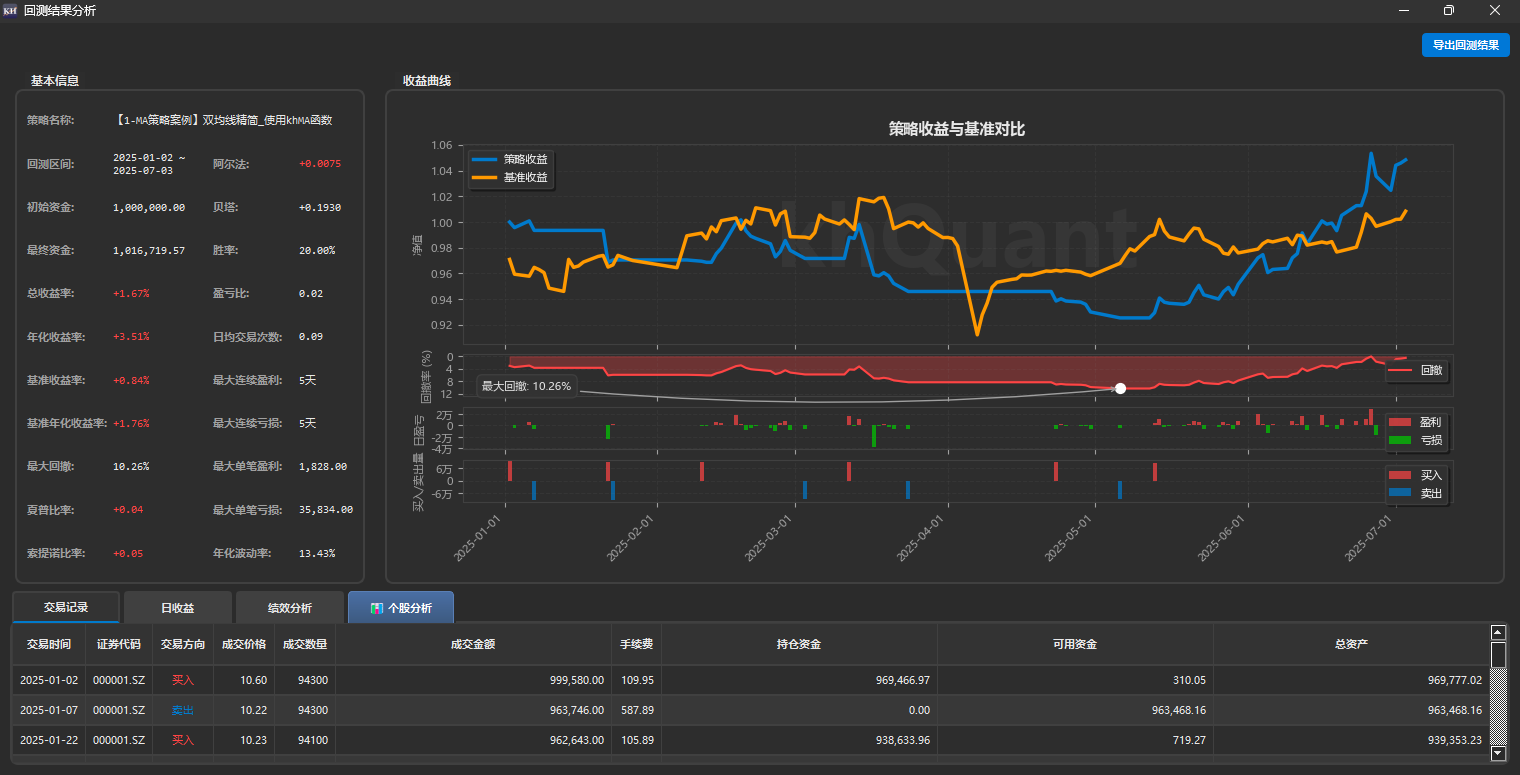
📊 报告自动生成跑完自动弹出图表:收益与基准对比、回撤曲线、每日盈亏、买卖分布;自动计算夏普、索提诺、胜率、盈亏比;个股 K 线上标出每一笔买卖点。 |
⚖️ 贴合 A 股交易规则支持 T+0 / T+1、佣金、印花税、过户费、滑点、成交量限制;支持 Tick、1 分钟、5 分钟、日线四种触发周期。 |
🔬 与 V3 同一个回测内核回测内核与 V3.4.1.10 相同,每次发版前用冻结数据逐笔核对成交、费用和收益。以后如果升级到 V3,写好的策略可以直接搬过去用。 |
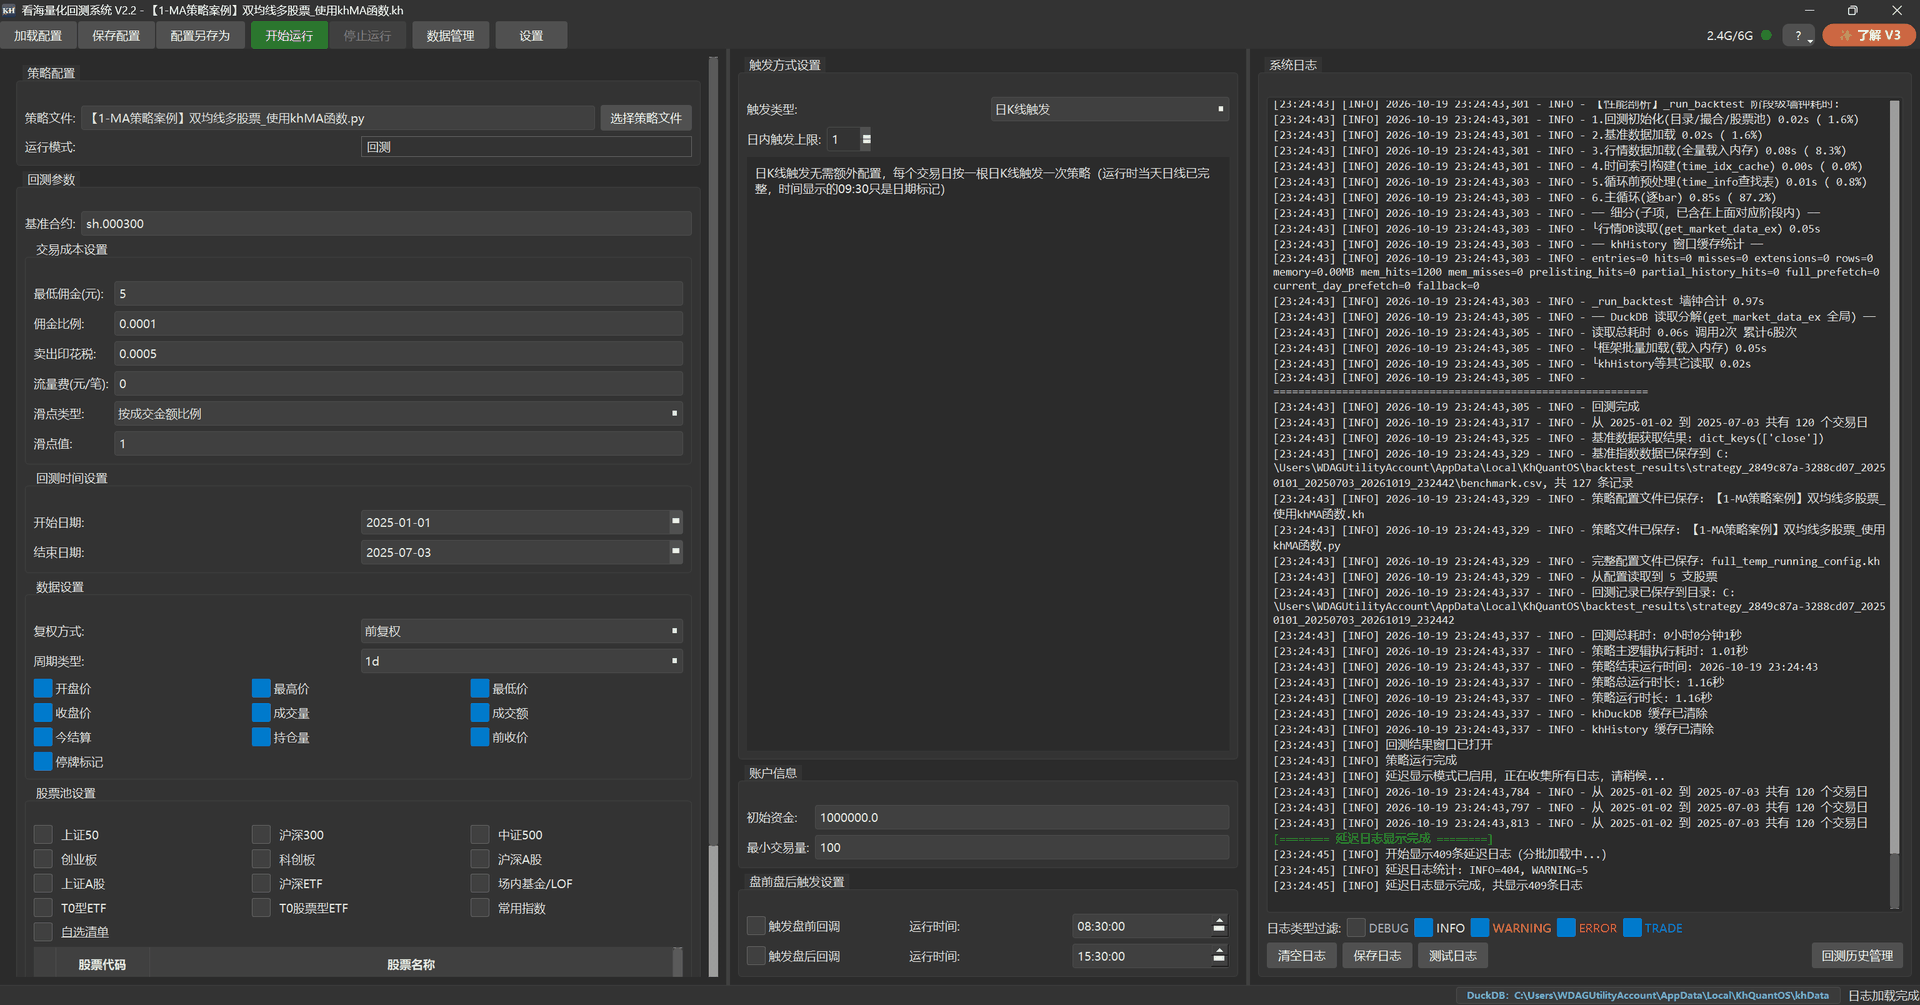
🧭 新手引导四步跑通首次打开自动引导选数据目录、下载沪深300基准,随后弹出「新手上手」窗口,跟着点四步就能跑出第一份回测报告。 |
⚡ 30 秒看懂怎么用
整个流程只有四步:下载数据 ➜ 写策略 ➜ 点「开始运行」 ➜ 看报告。
一个完整的双均线策略,去掉注释就这么多代码:
from khQuantImport import *

def init(stocks=None, data=None):
    pass

def khHandlebar(data):
    code = khGet(data, "first_stock")
    price = khPrice(data, code, "open")
    today = khGet(data, "date_num")
    try:
        ma5, ma20 = khMA(code, 5, end_time=today), khMA(code, 20, end_time=today)
    except ValueError:                              # 预热期数据不够,先跳过
        return []

    if ma5 > ma20 and not khHas(data, code):        # 金叉,空仓 → 买入
        return generate_signal(data, code, price, 1.0, "buy", "5日线上穿20日线")
    if ma5 < ma20 and khHas(data, code):            # 死叉,持仓 → 卖出
        return generate_signal(data, code, price, 1.0, "sell", "5日线下穿20日线")
    return []
安装包里自带了 4 个示例策略(双均线 3 个、RSI 1 个),可以直接照着改。点「开始运行」,跑完就会弹出下面这样的回测报告:
⬇️ 下载与安装
系统要求:Windows 10 / 11 64 位。
| 下载渠道 | 说明 |
|---|---|
| GitHub Releases | 下载 khQuantOS_Setup_V2.x.x.exe(同页附有 SHA256SUMS.txt 可供校验文件) |
| Gitee 发行版 | 国内镜像,下载速度更快,安装包与 GitHub 完全相同 |
| Gitee 仓库主页 | 国内代码镜像仓库 |
安装提示:
- 系统拦截弹窗:首次运行如果遇到「Windows 已保护你的电脑」,是因为开源项目没有购买付费数字签名,点击「更多信息」→「仍要运行」即可。
- 老用户共存:电脑里已经装了旧版 V2.1?可以同时保留。2.2 的程序、设置、数据、日志和 V2.1 各用各的,互不干扰。升级前建议看一眼 从 V2.1 迁移说明。
🧭 第一次打开怎么做
第一次启动软件会先进入「首次启动引导」:选一个存放行情的目录(建议放非系统盘),勾选用 BaoStock 下载沪深300日线作为基准。如果你以前装过 V2.1,这里还可以顺手只读导入旧版设置。
引导结束后,如果本机还没有股票行情,会自动弹出「新手上手」窗口:
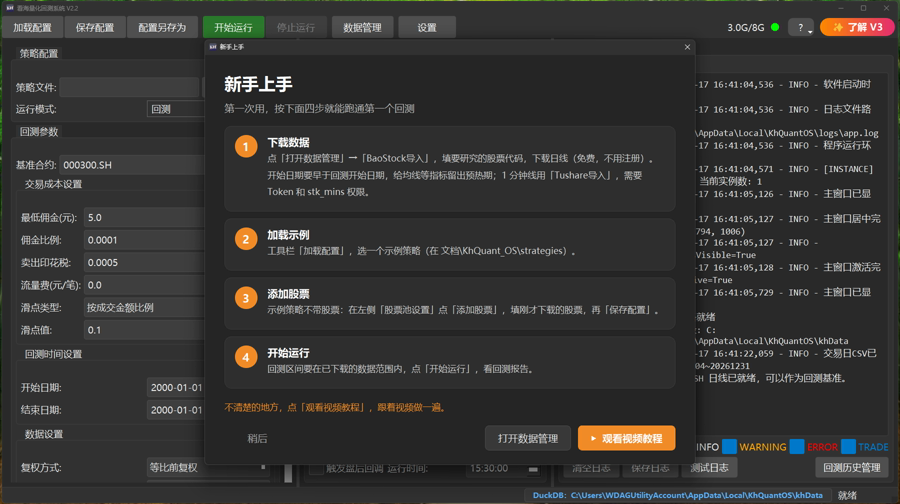
跟着窗口里的提示做四步就能跑起来:
- 下载数据:点「数据管理 → BaoStock导入」,填入股票代码下载日线。注意开始日期要早于回测开始日期,给均线计算留出预热期。
- 加载示例:点工具栏「加载配置」,选一个自带的示例策略(存放在
文档\KhQuant_OS\strategies)。 - 添加股票:示例策略默认的股票池是空的,在主界面左侧「股票池设置」点「添加股票」,填刚才下载的股票代码,再点「保存配置」。
- 开始运行:把回测区间设在已下载的数据范围内,点「开始运行」,等待报告弹出。
喜欢看视频的话,跟着 3 分钟快速上手视频 操作一遍更快。这个窗口以后随时可以从顶部工具栏「?」→「新手上手(视频教程)」重新打开。
🗂️ 支持的数据源
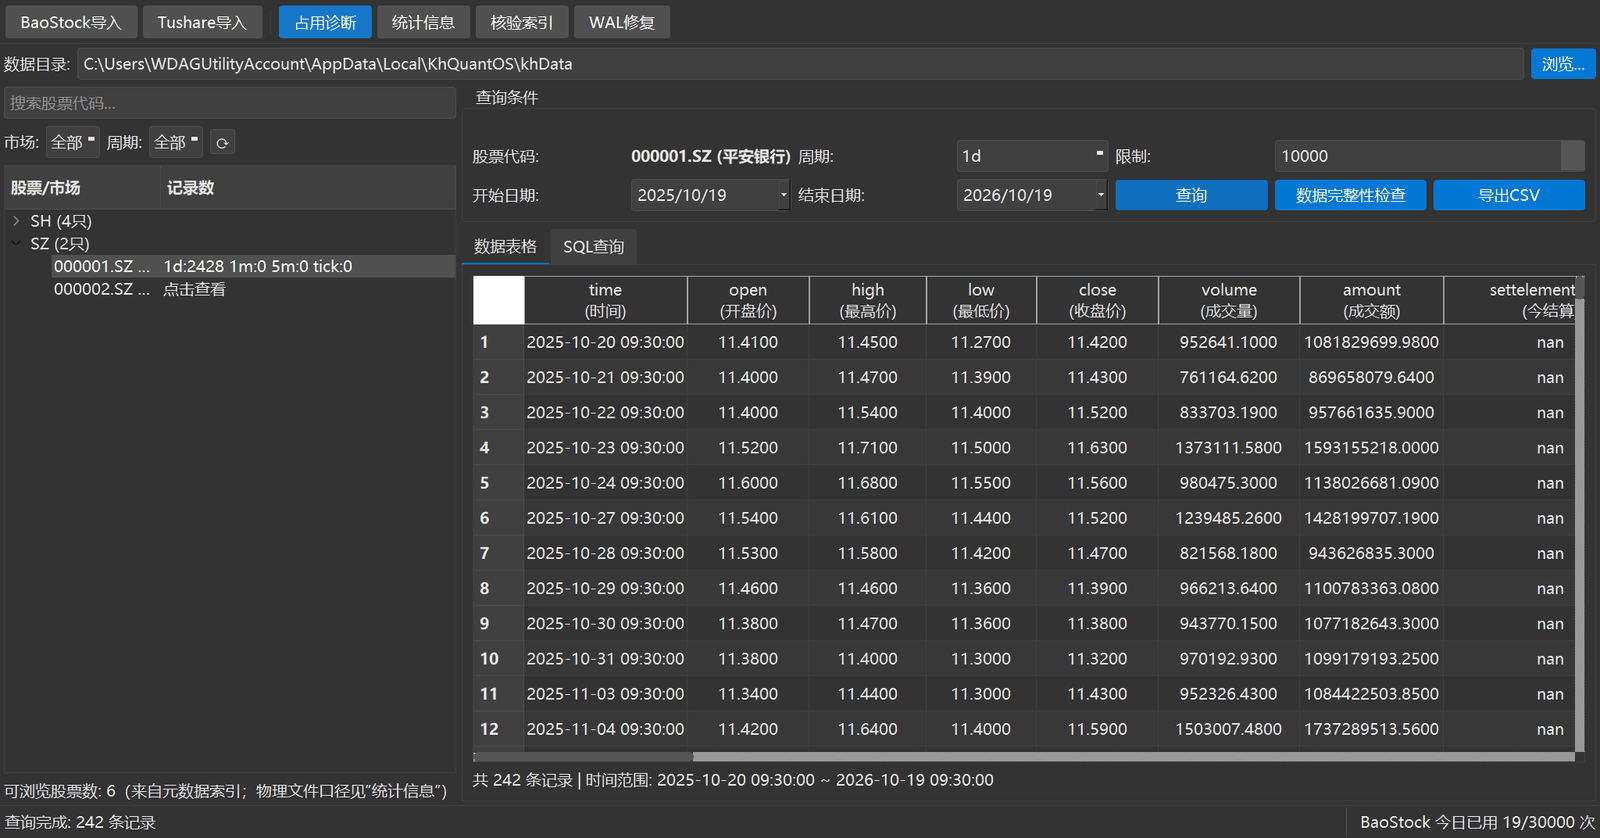
软件自带可视化的数据管理窗口,能直接查本地有哪些股票、预览 K 线、看 BaoStock 当天用了多少次请求:
| 数据品种 / 周期 | BaoStock(免费) | Tushare(需 Token) |
|---|---|---|
| 股票日线 | ✅ 不用注册账号 | ✅ 复权价约需 2000 积分 |
| 5 分钟线 | ✅ | ✅ 需分钟权限 |
| 1 分钟线 | — | ✅ 股票 stk_mins、ETF etf_mins |
| 指数 | ✅ 日线 | 日线(基准默认 000300.SH) |
| ETF / LOF 等场内基金 | — | 日线 fund_daily;ETF 分钟 etf_mins |
| 可转债 | — | cb_daily 不复权日线 |
| Tick | — | —(需自行导入 DuckDB) |
📌 数据使用细节与注意事项(点此展开)
- BaoStock 请求额度:软件内限制每天最多用 3 万次请求,「数据管理」底部状态栏会显示当天已用次数。增量下载前复权数据时,会把本地整段历史重新拉一遍;全市场只更新日线大约需要 1.5 万次。
- 成交量与成交额单位:新导入 K 线的成交量统一为「手」、成交额为「元」,保留小数手。旧表兼容续写时保留历史原值并记录待核验状态,不会自动缩放旧数据。
- Tushare 接口与第三方代理:「API 地址」留空即使用官方 HTTPS 接口。使用第三方服务商时,直接填写服务商给的地址,程序会自动识别官方写法或「地址/接口名 + 请求头 X-API-Key」写法;注意
http://地址不提供传输加密。权限、限流和服务端错误会直接报错,只有成功响应的空数据才按 0 条处理。 - 分钟线时间戳规则:K 线时间一律是这根 K 线的收盘时刻(例如 5 分钟线为 09:35…11:30、13:05…15:00)。服务商按开始时间标注的分钟线会在导入时统一改为收盘时刻;以前按开始时间存进库的分钟数据会在导入时提示,可勾选「强制覆写已有数据」重新下载。
- 数据库文件占用:同一个 DuckDB 库文件同一时刻只允许一个进程写入;遇到提示数据库被占用时,可在「数据管理 → 占用诊断」里查看是哪个程序占着。
🆚 开源版 2.2 与 V3 对比
开源版 2.2 用来日常学习量化、验证策略想法已经够用。如果你需要跨平台、更多数据源、命令行批量回测或自动化功能,可以了解下 V3:
| 对比项 | 开源版 2.2 | V3 |
|---|---|---|
| 操作系统 | Windows | Windows、Apple Silicon macOS 桌面版;Linux 命令行与 Web 工作台 |
| 使用方式 | 图形界面 | 另有 CLI:不开界面也能下数据、回测、看结果,适合批量跑和远程服务器 |
| 数据来源 | BaoStock、Tushare | 另加同花顺(扶摇开放平台)、miniQMT,并持续集成更多数据源 |
| Web 回测 | — | 浏览器里跑回测、看结果,手机也能远程访问 |
| 策略编写 | 用自己的编辑器写 .py |
Windows 集成 VS Code 启动与断点调试(需自行安装 VS Code) |
| 数据维护 | 手动下载、增量补充 | 另有定时自动补充 |
| 策略案例 ※ | 4 个基础案例 | 13 个,另有持续更新的专栏策略案例 |
| 回测内核 | 成交、费用、滑点、T+0 / T+1、复权 | 与开源版 2.2 相同 |
※ 说明:随包案例的股票池为空,需要自己填写;案例参数中加入了随机数,仅作为写法演示,不构成任何策略或投资建议。2.2.0 与 V3.4.1.10 的六组冻结案例在相同数据、固定参数、相同配置下逐笔一致,但不能据此保证任意配置或随机参数下的结果始终相同。
🛠️ 开发者与进阶信息
源码运行、单元测试、打包与常用 API(点此展开)
如果你想直接从 Python 源码运行或自己修改代码:
python -m pip install -r requirements.txt
python GUIkhQuant.py
- 环境要求:Python 3.11(Windows 10/11 64 位)。
- 运行测试:执行
python -m pip install pytest,然后运行python -m pytest tests。 - 构建安装包:额外安装
requirements-build.lock里的依赖和 Inno Setup 6,运行build_inno.bat,生成的安装包在Output\目录下。 - 仓库说明:本仓库由看海量化主库的构建脚本生成,
PORT_BASE记录对应的主库提交。 - 常用策略接口:
khHistory、khKline、khMA、khPrice、khGet、khHas、khDuckDB、khDuckWrite、MyTT 指标、缠论工具。注意 V2.1 的xtdata接口在开源版 2.2 里不可用,调用时会提示改用khHistory等本地接口。
软件各文件存放位置(与 V2.1 完全隔离)
| 项目 | 存放位置 |
|---|---|
| 程序本体 | khQuantOS.exe,默认安装在 C:\Program Files\khQuantOS,开始菜单组 khQuantOS |
| 配置文件 | ~\.khquant_os\settings.json、注册表 HKCU\Software\KHQuant\StockAnalyzerOS |
| 行情数据 | 默认 %LOCALAPPDATA%\KhQuantOS\khData |
| 运行日志 | %LOCALAPPDATA%\KhQuantOS\logs |
| 回测结果 | %LOCALAPPDATA%\KhQuantOS\backtest_results(源码运行时在项目目录下) |
| 策略文件 | 文档\KhQuant_OS\strategies |
💬 反馈与交流
- 官方网站:https://khsci.com/khQuant/ (软件下载、完整图文教程、3 分钟上手视频、版本对比与更新公告)
- 问题反馈:遇到 Bug 或有功能建议,欢迎提 Issue:GitHub Issues · Gitee Issues。提问时请附上软件版本号、复现步骤以及日志文件(
%LOCALAPPDATA%\KhQuantOS\logs\app.log)。 - 找到作者:Mr.看海 —— 微信公众号「看海的城堡」 · 知乎主页 · B站主页
如果这个软件帮到了你,欢迎在右上角点个 ⭐ Star,既方便你以后随时找回这个仓库,也能让更多想学量化的朋友看到它。
📄 开源许可与免责声明
- 开源协议:本项目源代码遵循 CC BY-NC 4.0(署名-非商业性使用)协议开源,禁止任何商业用途。使用到的第三方开源组件说明见 THIRD_PARTY_NOTICES.md。
- 免责声明:本软件只用于量化编程技术交流和策略研究,不构成任何投资建议。历史回测表现不代表未来收益,投资有风险,入市需谨慎。